
Assurance cordiste bâtiment
Le cordiste bâtiment intervient là où les échafaudages ne peuvent pas aller : façades, toitures, pylônes, ouvrages d’art. Cette exposition permanente à la hauteur et à des structures fragilisées crée des risques que peu d’assureurs couvrent sans clause d’exclusion spécifique.
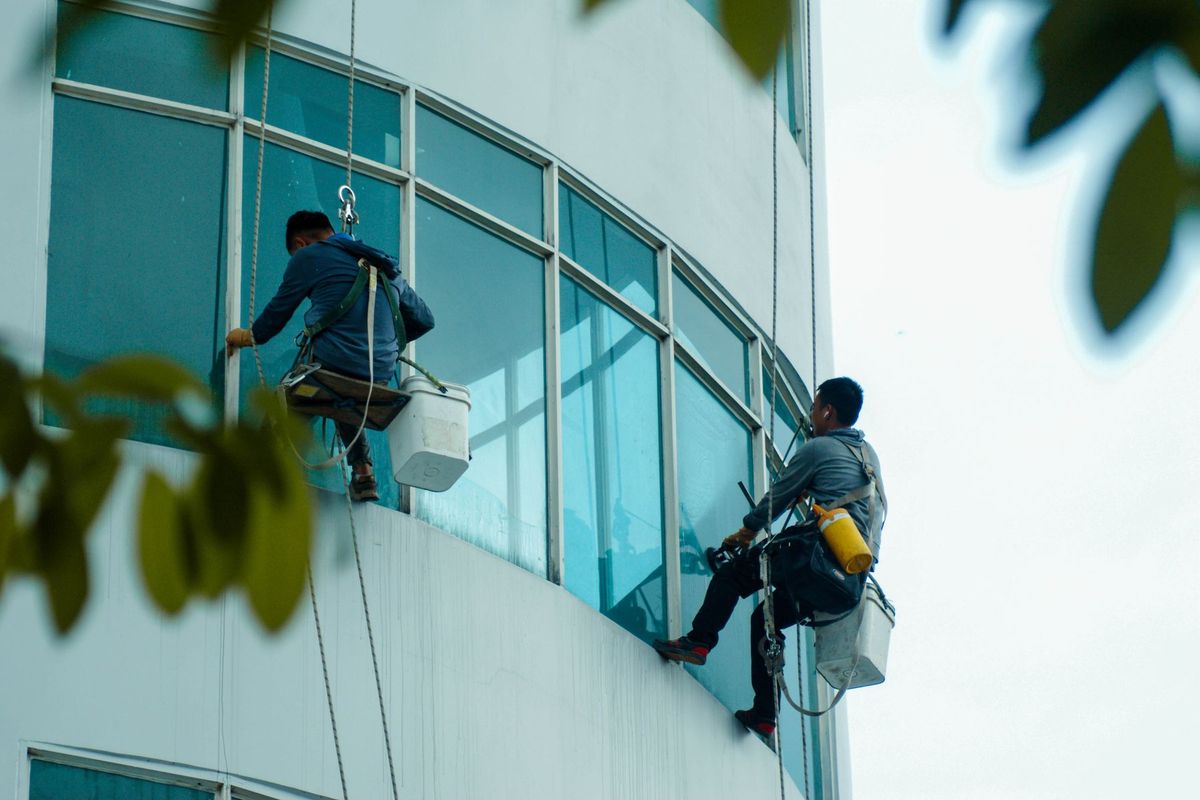
Ce qui vous expose particulièrement
Un dommage pendant l'intervention
En hauteur, en milieu pollué ou chez un particulier, une erreur peut blesser un tiers ou abîmer le bâtiment.
Protégez vous avec une RC Pro
Un désordre sur l'ouvrage
Quand vos travaux touchent à l'ouvrage, un défaut peut engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un arrêt de travail
Vos métiers sont physiques : un accident peut vous éloigner des chantiers plusieurs mois.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de cordiste bâtiment
Le premier risque est la chute d’outil ou de matériel sur un tiers au sol. Un marteau, une meuleuse ou un seau de produit chimique lâché d’une façade peut causer des dommages matériels et corporels graves.
Le cordiste touche directement la structure du bâtiment : nettoyage haute pression, traitement de façade, pose de panneaux, soudure, remplacement de joints. Chaque intervention peut dégrader un revêtement, fragiliser une étanchéité ou endommager un réseau encastré.
Les déplacements de chantier en chantier, souvent avec un véhicule utilitaire chargé de matériels (cordes, harnais, nacelle légère), exposent aussi à des accidents de la route et à des vols d’équipement.
Enfin, certaines missions impliquent un conseil technique au maître d’ouvrage sur la nature des travaux à réaliser. Une erreur d’évaluation engage la responsabilité professionnelle du cordiste, indépendamment de tout dommage physique.
Cadre légal de l’assurance cordiste bâtiment
Aucune assurance professionnelle n’est imposée par la loi au seul titre du métier de cordiste, hormis l’assurance des véhicules et, si vous employez des salariés, la mutuelle collective et la prévoyance cadres.
L’assurance décennale devient obligatoire dès que vos travaux entrent dans le champ de la garantie décennale, c’est-à-dire dès que vous réalisez ou contribuez à un ouvrage ou à un élément d’équipement indissociable au sens de l’article 1792 du Code civil. C’est la loi Spinetta qui fixe ce périmètre.
Concrètement : la pose de bardage, le traitement d’étanchéité de toiture ou l’installation de panneaux photovoltaïques intégrés au bâti entrent dans ce périmètre. Un simple nettoyage de façade ou une intervention de maintenance sans modification structurelle n’y entre pas. La frontière dépend de la nature exacte de chaque mission, pas du fait d’intervenir en hauteur.
En dehors de la décennale, les donneurs d’ordre et les entreprises générales exigent presque toujours une RC Pro à jour avant d’autoriser l’accès au chantier. Cette exigence contractuelle rend la garantie indispensable en pratique, même si la loi ne l’impose pas.
Tarif de l’assurance cordiste bâtiment
La prime dépend d’abord de vos activités déclarées au contrat. Un cordiste qui se limite au nettoyage de façade ne présente pas le même profil qu’un cordiste qui réalise des travaux d’étanchéité ou de soudure sur ouvrage métallique.
Les autres facteurs qui influencent le tarif :
- Le chiffre d’affaires annuel, base de calcul de la cotisation pour la RC Pro et la décennale.
- L’effectif salarié, qui pèse sur les garanties responsabilité et la prévoyance.
- Les plafonds de garantie retenus, en particulier pour les dommages corporels aux tiers.
- La franchise (part restant à votre charge en cas de sinistre), qui fait varier la prime à la hausse ou à la baisse.
- L’historique de sinistralité : un dossier sans déclaration sur plusieurs années est un critère favorable.
- La zone d’intervention : un cordiste qui travaille uniquement en France métropolitaine n’est pas tarifé comme un professionnel intervenant aussi à l’étranger.
Critères de choix d’une assurance cordiste bâtiment
Le premier point à vérifier est la liste des activités couvertes. Beaucoup de contrats RC Pro du BTP excluent explicitement les travaux en hauteur sur cordes ou les plafonnent. Lisez les conditions générales avant de signer.
Pour la décennale, assurez-vous que les travaux que vous réalisez réellement figurent dans les activités déclarées. Une garantie décennale souscrite pour « nettoyage de façade » ne couvre pas une réfection d’étanchéité réalisée en cours de contrat.
La garantie subséquente mérite attention : en base réclamation (déclenchement selon la date de la réclamation, pas du fait dommageable), le contrat doit prévoir une période de couverture après résiliation pour les réclamations tardives. Après une cessation d’activité, cette période est de dix ans.
Vérifiez aussi les exclusions liées aux produits chimiques, aux travaux sur amiante ou aux interventions sur monuments historiques, qui sont fréquentes dans ce domaine.
Exemples de sinistres dans le métier de cordiste bâtiment
Un cordiste traite une façade en pierre avec un produit de démoussage. Le produit, mal dosé, tache irrémédiablement le parement d’un bâtiment classé. La RC Pro intervient pour les dommages matériels causés au bien du client.
Lors d’une intervention de maintenance sur une toiture-terrasse, un cordiste perce accidentellement une membrane d’étanchéité. Des infiltrations apparaissent plusieurs mois plus tard. Si les travaux entraient dans le champ de la garantie décennale, c’est l’assurance décennale qui prend en charge la réparation et les dommages consécutifs.
Un outil tombe d’une hauteur de vingt mètres et blesse un passant sur la voie publique. La RC Pro couvre les dommages corporels causés à ce tiers, y compris les frais médicaux et les préjudices annexes.
Un cordiste indépendant se blesse lors d’une chute et ne peut plus travailler pendant plusieurs semaines. Sa RC Pro ne couvre pas son propre arrêt : c’est la prévoyance qui prend le relais avec des indemnités journalières.
Quelles assurances souscrire comme cordiste bâtiment ?
RC Pro
La RC Pro des cordistes en hauteur couvre les dommages matériels et corporels causés à des tiers lors de vos interventions : client, voisins, passants, autres corps d’état sur le chantier. C’est le socle de toute activité sur cordes, exigé par la quasi-totalité des donneurs d’ordre.
Assurance décennale
Si vos missions touchent à la structure, à l’étanchéité ou à tout élément d’équipement indissociable du bâti, la décennale est obligatoire. Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination pendant dix ans après réception.
Prévoyance TNS
Un cordiste indépendant immobilisé par une chute perd son chiffre d’affaires du jour au lendemain. La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail et peut prévoir une garantie invalidité ou décès, là où la Sécurité sociale des indépendants couvre peu.
Protection juridique entreprise
Un litige sur la réception d’un chantier, un client qui refuse de payer ou un différend avec un donneur d’ordre peut mobiliser des frais de défense importants. La protection juridique entreprise finance ces frais et vous assiste dans les démarches amiables ou judiciaires.
Mutuelle TNS
Si vous exercez en indépendant, la mutuelle collective ne vous est pas accessible. La mutuelle TNS complète les remboursements du régime général, en particulier pour les soins dentaires, optiques et les hospitalisations fréquentes après un accident.
Flotte automobile
Si vous utilisez un ou plusieurs véhicules utilitaires pour transporter vos matériels de cordiste, une flotte automobile adaptée couvre les dommages aux véhicules et les responsabilités en cas d’accident.
Vos questions sur l’assurance cordiste bâtiment
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
