
Assurance métiers du BTP
Le secteur construction & BTP regroupe des métiers soumis à des obligations légales strictes, des risques de chantier élevés et des responsabilités qui s’étendent jusqu’à dix ans après la réception des travaux. Chaque famille de métiers présente un profil de risque distinct, qui appelle une couverture précise.
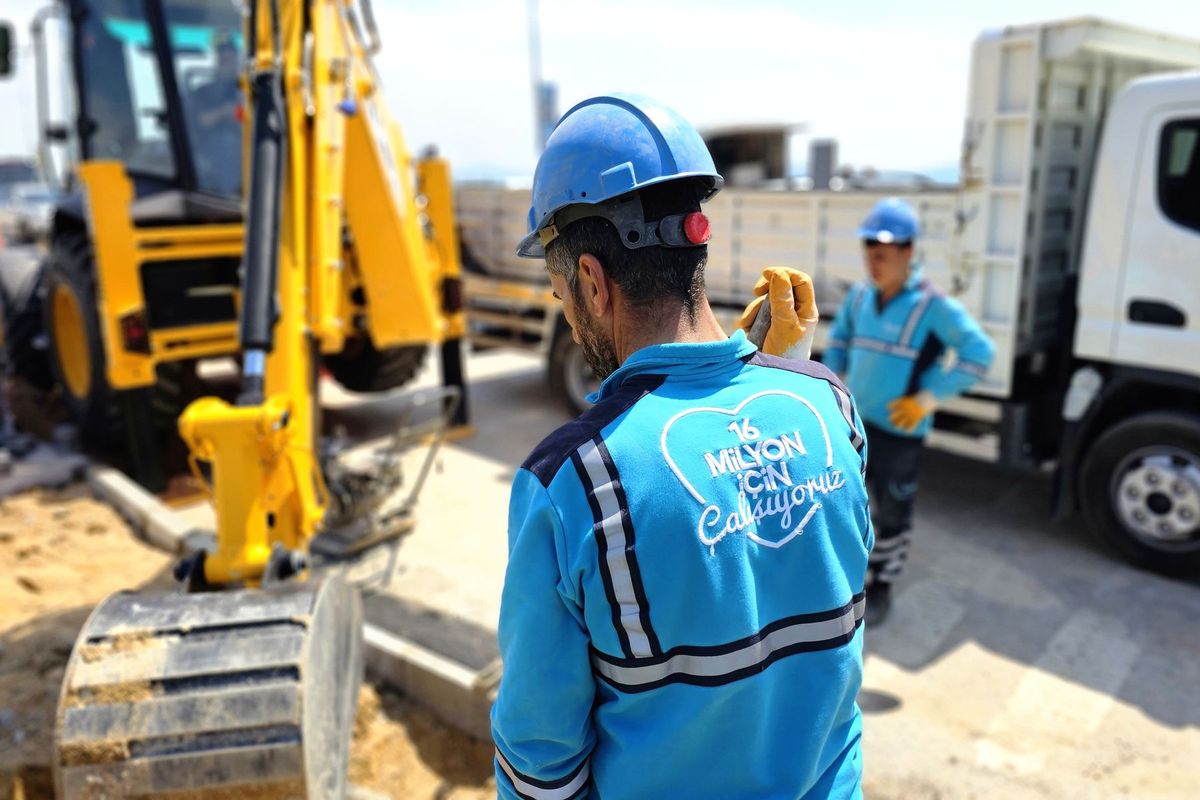
Ce qui vous expose particulièrement
Un désordre après la réception
Une fissure, une infiltration ou une installation défaillante peut apparaître des années après le chantier et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un accident sur le chantier
Une chute de matériaux, une fuite ou une fausse manœuvre peut blesser un tiers ou endommager un bien voisin.
Protégez vous avec une RC Pro
Une machine ou un véhicule immobilisé
Sans engin ni utilitaire, le chantier s'arrête et les retards s'accumulent.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Découvrez les assurances adaptées à votre activité


Les garanties clés du secteur construction & BTP
L’assurance décennale est le contrat central pour tout professionnel qui réalise ou conçoit un ouvrage au sens de l’article 1792 du Code civil. Elle couvre pendant dix ans les dommages qui compromettent la solidité du bâtiment ou le rendent impropre à sa destination. Pour les maîtres d’ouvrage qui font construire sans réaliser les travaux, le dommages-ouvrage prend en charge les réparations sans attendre qu’un tribunal désigne le responsable (c’est-à-dire qu’elle préfinance les travaux, à charge pour l’assureur de se retourner ensuite contre le constructeur fautif).
La RC Pro couvre les dommages causés à un tiers lors d’une mission de conseil, d’étude ou de maîtrise d’œuvre, hors chantier. Pour les travaux en cours, le contrat Tous Risques Chantier (TRC) protège les ouvrages en construction contre l’incendie, les dégâts des eaux, le vol de matériaux et les dommages accidentels avant réception. La multirisque professionnelle garantit quant à elle les locaux, le matériel et les stocks contre ces mêmes événements une fois le chantier terminé.
Les entreprises qui exploitent un parc de véhicules utilitaires ont intérêt à regrouper leur couverture dans une flotte automobile plutôt que de gérer des contrats individuels. Le bris de machine protège les engins et équipements coûteux contre les pannes accidentelles. La perte d’exploitation (indemnisation de la baisse de marge ou des frais fixes après un sinistre matériel garanti) peut compléter la multirisque quand l’arrêt de l’atelier ou du bureau entraîne une perte de chiffre d’affaires significative. Enfin, la protection juridique entreprise finance la défense en cas de litige avec un client, un fournisseur ou un sous-traitant.
Cadre légal de l’assurance métiers du btp
L’obligation légale la plus structurante du secteur est la garantie décennale, issue de la loi Spinetta du 4 janvier 1978 (article L241-1 du Code des assurances). Elle s’impose à tout constructeur au sens de l’article 1792-1 du Code civil : maçons, charpentiers, couvreurs, terrassiers, étancheurs, ferrailleurs, constructeurs de maisons individuelles, plombiers, électriciens, chauffagistes, plaquistes, menuisiers, serruriers métalliers, carreleurs, plâtriers, vitriers, poseurs de fenêtres, façadiers, ravaleurs de façade, pisciniers, installateurs RGE (panneaux photovoltaïques, pompes à chaleur, ITE, bornes de recharge, éoliennes domestiques), mais aussi les concepteurs : architectes, bureaux d’études techniques, ingénieurs structure, ingénieurs fluides, ingénieurs thermiques, géotechniciens, coordinateurs OPC, bureaux de contrôle, maîtres d’œuvre, acousticiens du bâtiment, thermiciens. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur les devis et factures. Le constructeur de maisons individuelles doit en outre fournir une garantie de livraison.
Pour certains métiers, l’obligation dépend de la nature exacte de la prestation. Un démolisseur, un peintre en bâtiment, un solier moquettiste, un ferronnier, un forgeron, un cuisiniste, un poseur de parquet, un décorateur d’intérieur, un poseur de placard, un architecte d’intérieur, un économiste de la construction, un dessinateur-projeteur, un métreur-vérificateur, un paysagiste concepteur, un désamianteur, un décapeur ou un cordiste bâtiment pourrait être soumis à la décennale si sa mission touche la conception ou la pose d’éléments indissociables du bâti ; une mission de conseil ou de décoration seule n’y est pas soumise. La frontière dépend du contrat signé avec le maître d’ouvrage : il convient de la vérifier pour chaque chantier.
Les architectes inscrits à l’Ordre ont par ailleurs une obligation d’assurance de leur responsabilité professionnelle (loi n° 77-2 du 3 janvier 1977, article 16). Les géomètres-experts inscrits à l’Ordre doivent assurer leur responsabilité civile professionnelle. Les diagnostiqueurs immobiliers sont soumis à la même obligation par l’article L271-6 du Code de la construction et de l’habitation.
Pour les employeurs du secteur : la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est obligatoire depuis l’ANI du 17 novembre 2017. Ces deux obligations ne concernent pas les travailleurs indépendants sans salarié.
Les risques du secteur construction & BTP
Les professionnels du bâtiment partagent une exposition aux dommages corporels et matériels sur chantier : une erreur de pose, un défaut d’étanchéité ou un mauvais calcul de structure peut engager la responsabilité de l’entreprise pendant dix ans. La mise en cause par le maître d’ouvrage ou par un assureur dommages-ouvrage qui se retourne après indemnisation est fréquente dans ce secteur.
Les différences entre familles sont marquées. Le gros œuvre travaille sur des ouvrages structurants où un sinistre peut menacer la stabilité d’un immeuble entier. Le second œuvre et les finitions interviennent après réception partielle, ce qui complique la délimitation des responsabilités entre corps de métiers. Les professions intellectuelles du bâtiment (architectes, bureaux d’études, maîtres d’œuvre) sont exposées à des réclamations sur la base d’erreurs de conception ou d’omissions dans les documents de marché, parfois sans dommage matériel visible au moment de la plainte. Les spécialistes (désamianteurs, cordistes, décapeurs) ajoutent une dimension de risque environnemental et de sécurité des tiers.
Les entreprises qui emploient des salariés sur chantier exposent leur patrimoine professionnel à des litiges prud’homaux : le risque prud’homal mérite une couverture spécifique. Les dirigeants d’entreprises de construction peuvent également engager leur responsabilité personnelle dans certaines décisions de gestion, ce que couvre la responsabilité des dirigeants (D&O).
Assurance par métier dans le secteur construction & BTP
Le gros œuvre regroupe les métiers qui réalisent la structure : maçon, charpentier, couvreur, couvreur zingueur, ferrailleur, terrassier, étancheur, démolisseur et constructeur de maisons individuelles. Tous les réalisateurs sont soumis à la décennale obligatoire ; le démolisseur l’est selon la nature de ses interventions.
Le second œuvre rassemble plombier, électricien, chauffagiste, carreleur, menuisier, plaquiste, plâtrier, vitrier, poseur de fenêtres, serrurier métallier, façadier, ravaleur de façade, peintre en bâtiment, ferronnier, forgeron, solier moquettiste. Les réalisateurs sont soumis à la décennale obligatoire ; le peintre en bâtiment, le solier moquettiste, le ferronnier et le forgeron y sont soumis selon leurs prestations.
Les professions intellectuelles du bâtiment (architecte, bureau d’études techniques, maître d’œuvre, ingénieur structure, géomètre-expert, diagnostiqueur immobilier, coordinateur OPC, bureau de contrôle, géotechnicien, acousticien, thermicien et autres concepteurs) combinent une décennale obligatoire pour les missions de conception et une RC Pro pour les missions de conseil ou de diagnostic.
La rénovation énergétique concerne les artisans RGE, les installateurs de panneaux photovoltaïques, de pompes à chaleur, d’ITE, de bornes de recharge et d’éoliennes domestiques. La décennale y est obligatoire, et certains donneurs d’ordre exigent en plus une RC environnementale pour les risques liés aux fluides frigorigènes ou aux installations électriques.
Les finitions et aménagement (cuisiniste, décorateur d’intérieur, poseur de parquet, poseur de placard, tapissier) et les métiers spécialisés (désamianteur, cordiste bâtiment, décapeur, piscinier, antinuisible) ont des profils de risques distincts : la décennale est obligatoire pour le piscinier et conditionnelle selon les prestations pour les autres ; la RC environnementale est particulièrement pertinente pour le désamianteur et le décapeur.
Questions fréquentes sur l’assurance métiers du btp
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
