
Assurance auxiliaire vétérinaire
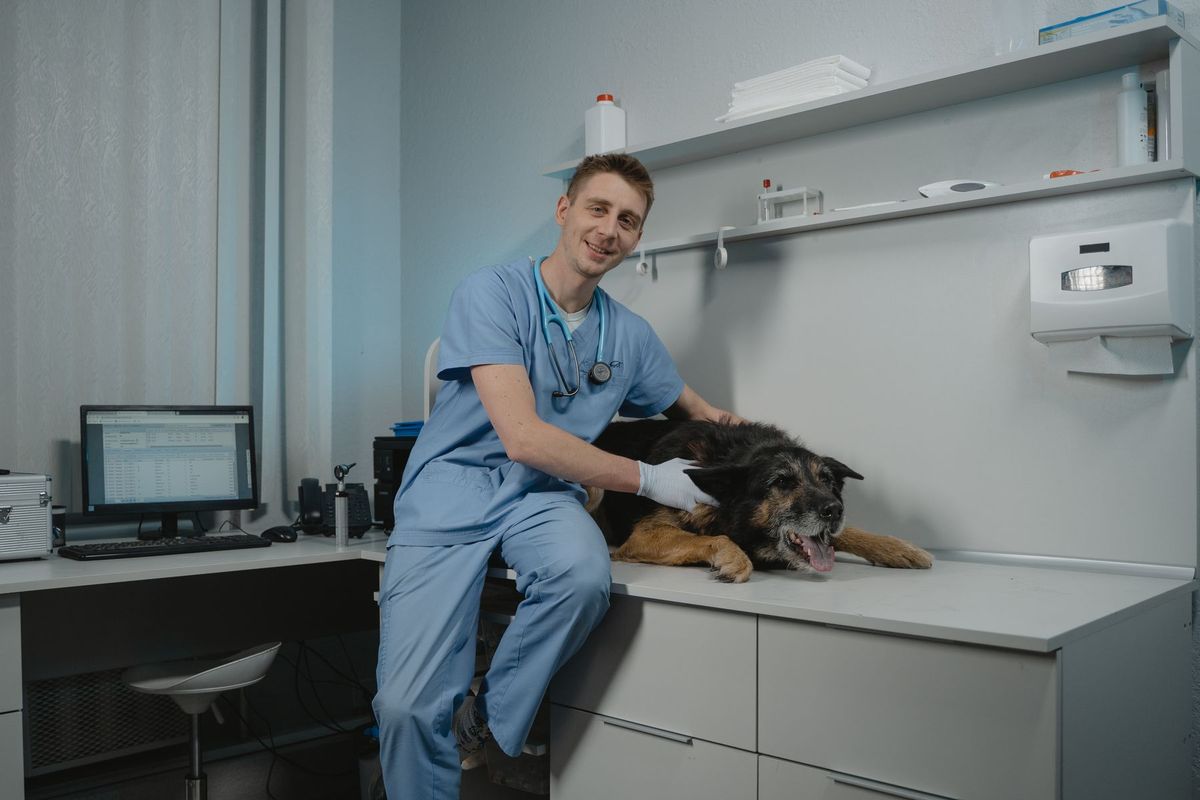
Un auxiliaire vétérinaire (ASV) assiste un chien lors d’une prise de sang, l’animal se débat et mord un autre membre du personnel. Ou un chat confié pour une nuit de garde disparaît de la clinique. Ces situations, banales dans le métier, engagent la responsabilité du professionnel ou de la structure qui l’emploie. Voici comment couvrir ces risques.
Ce qui vous expose particulièrement
Une erreur de soin sur un animal
Un diagnostic erroné, une anesthésie ou une intervention qui se passe mal peut entraîner la réclamation du propriétaire.
Protégez vous avec une RC Pro
Un animal confié blessé ou échappé
En pension, en toilettage ou en garde, vous répondez de l'animal qui vous est confié.
Protégez vous avec une RC Pro
Un sinistre dans vos locaux
Un incendie, un dégât des eaux ou un vol peut détruire votre matériel et interrompre votre activité.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier d’auxiliaire vétérinaire
Un ASV réalise la contention d’un chien pour un prélèvement sanguin. L’animal se débat, mord le praticien auxiliaire et renverse un plateau d’instruments stériles. Les frais de matériel et les soins médicaux de l’employé blessé donnent lieu à une réclamation. La RC Pro de la clinique ou de l’ASV indépendant prend en charge les dommages causés à des tiers.
Un auxiliaire vétérinaire en charge du suivi administratif enregistre le mauvais traitement dans le dossier d’un animal. Le vétérinaire administre le médicament noté par erreur. Le client réclame les frais de soins supplémentaires et un préjudice moral. La garantie responsabilité civile professionnelle couvre ce type d’erreur de suivi documentaire.
Un animal confié pour une nuit dans la clinique s’échappe lors de la ronde nocturne assurée par l’ASV. Le propriétaire réclame la valeur de l’animal et les frais de recherche. La RC Pro intervient pour les dommages causés aux biens confiés, sous réserve que le contrat prévoie explicitement cette extension.
Un incendie se déclare dans la salle de stérilisation. Le matériel médical et le mobilier sont détruits. La multirisque professionnelle couvre les dommages aux biens de la structure et, si la fermeture dure plusieurs semaines, la perte d’exploitation compense la baisse de marge brute pendant l’interruption.
Exposition au risque dans le métier d’auxiliaire vétérinaire
Le métier d’ASV combine des gestes techniques, un contact direct avec les animaux et une relation client quotidienne. Chaque dimension génère un risque distinct.
Les animaux sont la première source de dommages corporels. Morsures, griffures et ruades lors de la contention ou du réveil post-anesthésique blessent régulièrement les auxiliaires vétérinaires. Ces accidents peuvent aussi toucher le propriétaire présent en salle.
Les soins d’hygiène, la préparation des médicaments, la stérilisation du matériel et le suivi des dossiers exposent à des erreurs d’identification ou de dosage. Une confusion entre deux animaux ou deux traitements peut entraîner une aggravation de l’état de santé de l’animal et une réclamation du client.
La gestion des locaux (entretien, désinfection, gestion des déchets à risque infectieux) expose à des sinistres matériels. Un dégât des eaux dans la salle de réveil ou un bris de machine sur un autoclave représentent des coûts directs pour la clinique.
L’ASV assure également une assistance à la relation client : conseils sur l’alimentation, l’hygiène dentaire ou le comportement de l’animal. Un avis donné hors du champ de compétence du diplôme peut être requalifié en conseil médical non autorisé et déclencher une réclamation.
Assurances obligatoires pour exercer comme auxiliaire vétérinaire
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme auxiliaire vétérinaire ou ASV, que ce soit en tant que salarié, auto-entrepreneur ou indépendant libéral.
Deux obligations s’appliquent uniquement si la structure emploie des salariés. La mutuelle collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire (ANI du 17 novembre 2017).
En dehors de ces cas, aucun texte n’impose de RC Pro à l’ASV. Pourtant, les cliniques et centres vétérinaires exigent souvent une attestation de couverture avant d’accueillir un auxiliaire vétérinaire indépendant. Les bailleurs de locaux professionnels posent la même exigence.
Particularités du métier d’auxiliaire vétérinaire pour l’assurance
Le mode d’exercice change le besoin de couverture. Un ASV salarié dans une clinique vétérinaire est couvert par la RC Pro de son employeur pour les actes réalisés dans le cadre de sa mission. Un auxiliaire vétérinaire indépendant ou auto-entrepreneur doit souscrire sa propre RC Pro, car aucun contrat employeur ne le protège.
Le type de structure compte aussi. Un ASV qui intervient dans plusieurs cliniques en vacation est exposé à des situations variées et doit vérifier que son contrat couvre toutes les cliniques clientes, pas seulement la structure principale.
La spécialisation influe sur le profil de risque. Un ASV spécialisé vétérinaire en chirurgie ou en anesthésie manipule des équipements coûteux et assiste à des actes à fort enjeu. Un ASV dédié à l’accueil et à l’assistance administrative est davantage exposé aux erreurs de suivi de dossier qu’aux accidents de contention.
L’exercice en milieu agricole ou en centre équin modifie également l’exposition : les animaux de grande taille génèrent des risques corporels plus graves, et les déplacements sur site impliquent l’usage d’un véhicule, ce qui nécessite une couverture auto de mission si le véhicule personnel est utilisé.
Combien coûte une assurance auxiliaire vétérinaire ?
Aucun tarif standard n’existe pour ce métier. Les assureurs calculent la prime à partir de plusieurs facteurs.
- Le chiffre d’affaires ou le volume d’activité : plus il est élevé, plus la prime augmente.
- Le nombre de salariés et leur qualification : un cabinet avec plusieurs ASV spécialisés vétérinaires présente un risque plus étendu.
- Les activités déclarées au contrat : un ASV qui assure aussi la garde d’animaux ou des visites à domicile doit le déclarer, sous peine d’exclusion en cas de sinistre.
- Le plafond de garantie choisi et la franchise (la somme restant à la charge de l’assuré en cas de sinistre) : un plafond élevé avec une franchise basse coûte plus cher.
- La sinistralité passée : un contrat avec plusieurs réclamations récentes entraîne une surprime ou un refus de couverture.
- La localisation : une clinique en zone urbaine dense supporte des loyers et des coûts de remplacement plus élevés, ce qui se répercute sur la multirisque.
Critères de choix d’une assurance auxiliaire vétérinaire
Le premier critère est la liste des activités déclarées. Un contrat qui ne mentionne pas la contention d’animaux exotiques, la garde nocturne ou les visites en élevage peut exclure ces situations en cas de sinistre.
Le plafond de garantie doit couvrir les dommages corporels graves. Une morsure grave ou une erreur de traitement ayant entraîné le décès d’un animal de valeur peut donner lieu à des réclamations importantes.
Pour une RC Pro en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), la garantie subséquente (qui prolonge la couverture après la fin du contrat pour des faits survenus pendant sa durée) mérite attention. Pour les professions de santé réglementées, la loi impose dix ans. L’ASV n’étant pas une profession de santé au sens du Code de la santé publique, la durée de cette garantie dépend du contrat.
Les exclusions fréquentes à vérifier : les dommages causés aux animaux confiés (souvent exclues par défaut, à ajouter en option), les actes réalisés sans supervision vétérinaire, et les conseils donnés en dehors du champ du diplôme.
Quelles assurances souscrire comme auxiliaire vétérinaire ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité professionnelle. Pour un ASV, cela inclut les blessures causées à un client lors d’une contention, les erreurs de suivi de dossier et les dommages causés à un animal confié (si l’extension est prévue). C’est le contrat de base pour tout auxiliaire vétérinaire indépendant ou micro-entrepreneur.
Multirisque Professionnelle
La multirisque professionnelle couvre les locaux, le matériel médical et les équipements de la clinique contre l’incendie, le dégât des eaux, le vol et le bris accidentel. Elle intègre souvent une RC générale pour les dommages causés aux tiers dans les locaux.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes après un sinistre matériel garanti qui ferme temporairement la clinique. Elle ne couvre pas l’arrêt de travail du praticien lui-même : c’est la prévoyance qui prend ce relais.
Prévoyance TNS
Un ASV qui exerce à titre indépendant relève de la Sécurité sociale des indépendants. En cas d’arrêt de travail après un accident ou une maladie, les indemnités journalières du régime obligatoire sont limitées. La prévoyance TNS complète ces indemnités pour maintenir le niveau de revenu pendant l’arrêt.
Mutuelle Entreprise
Pour une structure qui emploie des ASV salariés, la mutuelle collective est obligatoire depuis 2016. La mutuelle entreprise proposée par Vinko répond à cette obligation légale et peut être complétée par une sur-complémentaire santé pour les soins les plus coûteux.
Questions fréquentes sur l’assurance auxiliaire vétérinaire
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
