
Assurance traitement de surface
Le traitement de surface expose à des risques chimiques, matériels et environnementaux que peu de contrats standard couvrent sans aménagement. Une RC Pro, une multirisque professionnelle et une garantie environnementale forment la base d’une couverture cohérente pour ce métier.
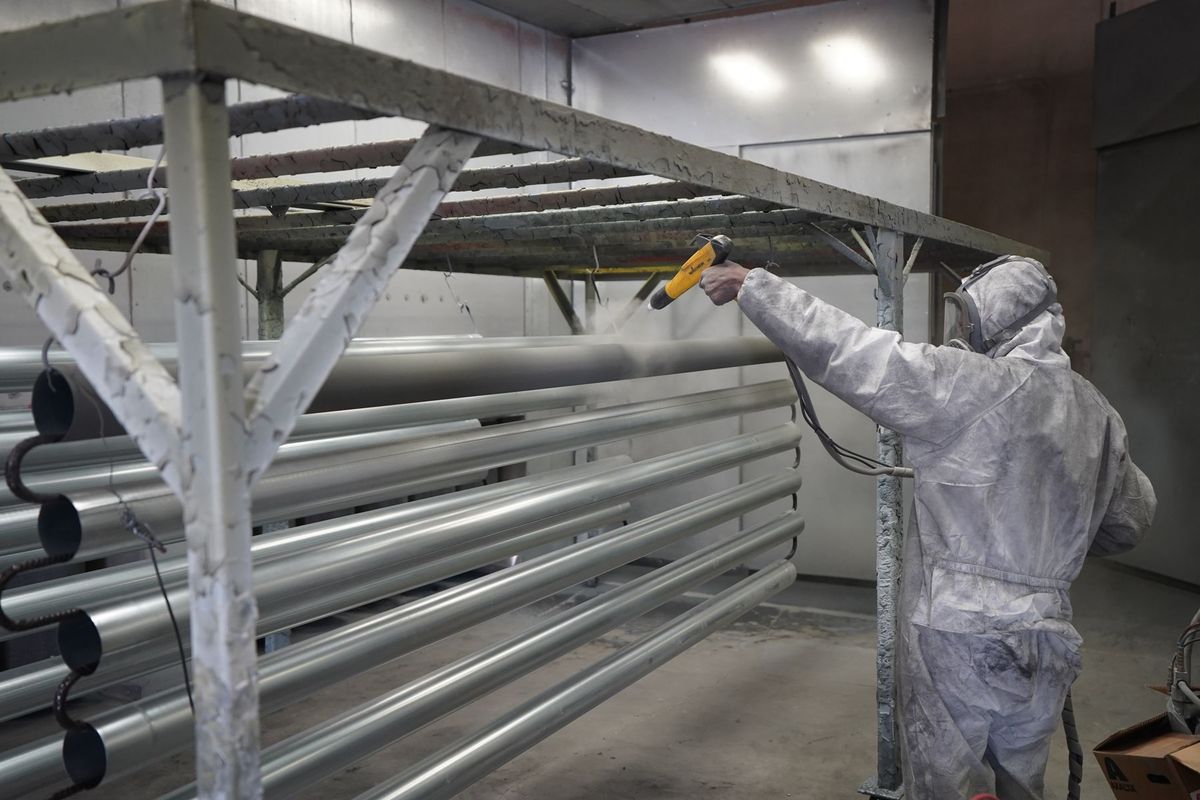
Ce qui vous expose particulièrement
Une machine à l'arrêt
La panne d'une machine de production peut bloquer toute la chaîne et retarder vos livraisons.
Protégez vous avec une Bris de machine
Un produit défectueux
Un défaut de fabrication peut causer un dommage chez un client et entraîner un rappel de produits.
Protégez vous avec une RC Pro
Un incendie sur le site
Un sinistre peut détruire vos bâtiments, vos stocks et votre outil de production.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de traitement de surface
Un atelier de traitement de surface manipule quotidiennement des bains acides, alcalins ou cyanurés, des solvants et des produits de rinçage. Un déversement accidentel dans le réseau d’assainissement peut provoquer une pollution des eaux souterraines et engager votre responsabilité civile envers les tiers affectés.
Les pièces confiées par vos clients subissent des opérations de galvanisation, phosphatation, anodisation ou peinture en poudre. Une erreur de dosage, un défaut de contrôle de la température du bain ou une contamination croisée peut rendre les pièces inutilisables et générer une réclamation pour dommages matériels.
Vos installations comprennent des cuves, des redresseurs, des séchoirs et des systèmes de traitement des eaux. Un incendie ou une explosion dans un local contenant des produits chimiques inflammables peut détruire l’ensemble de l’atelier et bloquer votre activité plusieurs semaines.
Vous pouvez intervenir sur des chantiers de construction ou livrer des pièces traitées à des donneurs d’ordre dans le bâtiment. Dans ce cas, un défaut d’adhérence d’un revêtement appliqué sur une structure peut déclencher des réclamations liées à la garantie décennale des constructeurs.
Enfin, vos salariés travaillent à proximité de vapeurs toxiques et de cuves sous tension électrique. Un accident corporel engage votre responsabilité d’employeur au-delà de la couverture AT/MP.
Cadre légal de l’assurance traitement de surface
Aucune assurance professionnelle spécifique n’est imposée par la loi pour l’activité de traitement de surface. Il n’existe pas d’obligation légale comparable à celle des professions réglementées du bâtiment ou de la santé.
En pratique, cette absence d’obligation légale ne signifie pas que vous pouvez exercer sans couverture. Vos donneurs d’ordre industriels exigent systématiquement une attestation de RC Pro avant de vous confier des pièces. Un bailleur de locaux industriels demande une multirisque professionnelle avant la signature du bail.
Si vous employez des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation employeur d’au moins 50 %. Pour vos salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire (ANI du 17 novembre 2017).
Vos véhicules professionnels doivent être couverts par une assurance automobile, comme pour tout véhicule circulant sur la voie publique.
Les contrats à prévoir pour exercer comme traitement de surface
RC Pro
La RC Pro des ateliers de traitement de surface couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de votre activité. Elle intervient si un lot de pièces traitées est déclaré non conforme par votre client et que le défaut lui cause un préjudice économique. Vérifiez que le contrat inclut explicitement la garde et la détérioration des biens confiés, garantie souvent exclue par défaut.
RC Environnementale
La RC environnementale prend en charge les frais de dépollution et les réclamations de tiers en cas de rejet accidentel de produits chimiques dans le sol, l’air ou les eaux. Elle est distincte de la RC Pro classique, qui exclut généralement les dommages à l’environnement. Pour un atelier qui utilise des bains cyanurés ou des solvants chlorés, cette garantie répond à un risque concret et mesurable.
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture incendie, dégâts des eaux, bris de machine et vol de vos locaux et équipements. Elle protège vos cuves, redresseurs et installations de filtration dont le remplacement peut immobiliser l’atelier plusieurs mois. Associez-y une perte d’exploitation (indemnisation de la baisse de marge pendant l’arrêt forcé) pour couvrir vos charges fixes pendant la période de reconstruction.
Bris de machine
Le bris de machine couvre la casse accidentelle d’un équipement de production, même en dehors d’un sinistre garanti par la multirisque. Un redresseur électrolytique ou un système de contrôle de conductivité tombé en panne brutale représente un coût de remplacement élevé ; cette garantie prend le relais quand la panne résulte d’un court-circuit ou d’une erreur de manipulation.
Transport de marchandises
Si vous livrez des pièces traitées ou recevez des matières premières chimiques, le transport de marchandises couvre les dommages subis pendant le trajet. Les bains de traitement et les pièces finies peuvent être endommagés lors d’un choc ou d’un renversement ; sans cette garantie, la perte reste à votre charge.
Prévoyance et santé
Pour le dirigeant non salarié, la prévoyance TNS prend en charge les indemnités journalières en cas d’arrêt de travail prolongé. La mutuelle TNS complète le remboursement des frais de santé. Si vous avez des salariés, la mutuelle entreprise et la prévoyance entreprise répondent à vos obligations légales tout en fidélisant vos équipes.
Protection juridique
La protection juridique entreprise finance votre défense en cas de litige avec un client qui conteste la qualité d’un traitement, avec un fournisseur de produits chimiques ou avec l’administration dans le cadre d’un contrôle environnemental.
Combien coûte une assurance traitement de surface ?
Le prix d’un contrat dépend de plusieurs facteurs propres à votre atelier. Les assureurs analysent en priorité votre chiffre d’affaires annuel et la nature des produits chimiques utilisés : un atelier de chromage dur est tarifé différemment d’un atelier de peinture en poudre.
L’effectif salarié, la surface des locaux et la présence de cuves de stockage de produits dangereux influencent directement la prime. Un atelier qui stocke plus de certains seuils réglementaires de produits classés ICPE fera l’objet d’une analyse plus approfondie par les assureurs.
La franchise (la part de sinistre restant à votre charge) joue aussi sur le niveau de cotisation. Une franchise élevée réduit la prime mais vous expose davantage en cas de sinistre fréquent sur des petits lots de pièces. Votre historique de sinistralité et les plafonds de garantie choisis complètent le calcul.
Obtenez plusieurs devis en décrivant précisément vos activités déclarées : un contrat souscrit sur une description incomplète peut donner lieu à une réduction d’indemnisation en cas de sinistre.
Quelle garantie intervient en cas de sinistre comme traitement de surface ?
Un atelier de zinc électrolytique livre un lot de pièces automobiles dont le revêtement se décolle après assemblage. Le client réclame la reprise de la chaîne de montage et le remplacement des pièces défectueuses. La RC Pro intervient pour couvrir les dommages matériels et immatériels consécutifs à ce défaut de traitement.
Une cuve de dégraissage alcalin déborde pendant le week-end et le liquide s’infiltre dans le sol de l’atelier puis atteint un puits voisin. La RC environnementale prend en charge les frais de dépollution du sol et les réclamations du propriétaire du puits. Sans cette garantie, ces coûts sont entièrement à votre charge.
Un incendie se déclare dans la zone de stockage des solvants et détruit trois cuves de traitement ainsi que le système de filtration. La multirisque professionnelle indemnise le remplacement du matériel. La perte d’exploitation prend le relais pour compenser la baisse de marge pendant la période d’immobilisation de l’atelier.
Vous avez traité des profilés aluminium destinés à une façade de bâtiment. Dix-huit mois après la livraison, des cloques apparaissent sur l’anodisation et le maître d’ouvrage engage une procédure. Selon la nature de votre intervention et votre contrat, la RC Pro en base réclamation (qui couvre les réclamations reçues pendant la validité du contrat, y compris pour des faits antérieurs) peut être sollicitée.
Critères de choix d’une assurance traitement de surface
Vérifiez que vos activités déclarées au contrat correspondent exactement à ce que vous réalisez : galvanisation, peinture en poudre, anodisation, phosphatation ou traitement thermique n’ont pas le même profil de risque et ne sont pas automatiquement regroupées sous une même garantie.
Contrôlez les plafonds de garantie par sinistre et par année. Un sinistre environnemental ou une réclamation en série sur un lot de pièces défectueux peut dépasser rapidement un plafond bas.
Attention aux exclusions fréquentes dans ce secteur : les dommages causés aux biens confiés, la pollution graduelle (par opposition à la pollution accidentelle soudaine) et les dommages résultant d’un non-respect des normes réglementaires ICPE sont souvent écartés par défaut.
Si votre contrat est en base réclamation, vérifiez la durée de la garantie subséquente (la période pendant laquelle une réclamation reste couverte après la fin du contrat). La loi fixe un minimum de cinq ans après la résiliation, sauf cessation d’activité où ce délai passe à dix ans.
Enfin, comparez les franchises par type de sinistre : certains contrats appliquent une franchise spécifique et plus élevée pour les dommages environnementaux ou les dommages aux biens confiés.
Vos questions sur l’assurance traitement de surface
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
