
Assurance industrie
Les entreprises industrielles combinent des risques matériels lourds (incendie sur site, bris de machine, dégâts des eaux) et des risques de responsabilité liés aux produits fabriqués ou aux interventions réalisées. Une couverture efficace articule la protection des biens, la continuité de la production et la responsabilité civile envers les tiers.
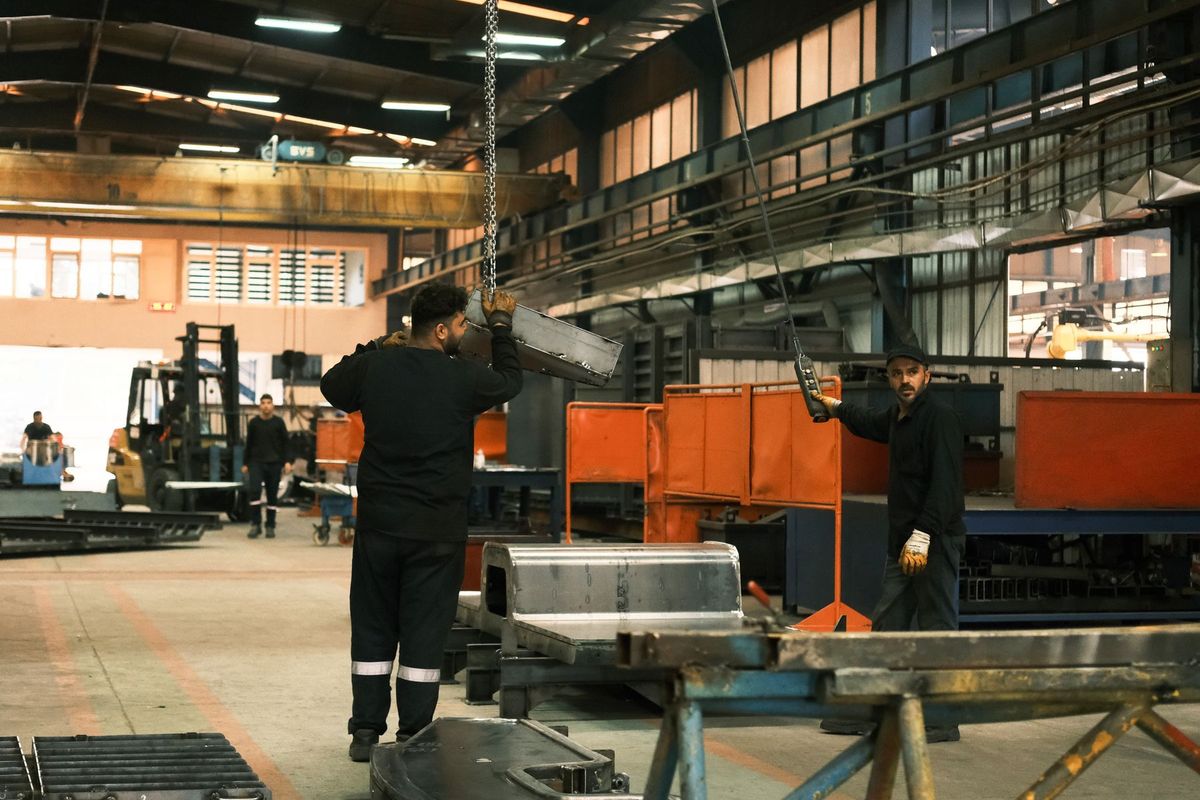
Ce qui vous expose particulièrement
Une machine à l'arrêt
La panne d'une machine de production peut bloquer toute la chaîne et retarder vos livraisons.
Protégez vous avec une Bris de machine
Un produit défectueux
Un défaut de fabrication peut causer un dommage chez un client et entraîner un rappel de produits.
Protégez vous avec une RC Pro
Un incendie sur le site
Un sinistre peut détruire vos bâtiments, vos stocks et votre outil de production.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Découvrez les assurances adaptées à votre activité


Garanties recommandées dans le secteur industrie
La multirisque professionnelle est le socle habituel d’une entreprise industrielle. Elle regroupe en un seul contrat la couverture des locaux, des matériels, des stocks de marchandises et des équipements contre l’incendie, les dégâts des eaux, le vol, le vandalisme et la catastrophe naturelle. Pour un atelier ou une usine, le périmètre assuré doit intégrer les machines de production, les outillages spécifiques et les bâtiments, avec des valeurs à jour pour éviter une sous-assurance au moment du sinistre.
La RC Pro couvre les dommages causés à des tiers dans le cadre de l’activité : un produit défectueux qui blesse un client, une erreur d’un salarié lors d’une livraison, une intervention de maintenance qui endommage l’installation d’un partenaire. Sans elle, le chiffre d’affaires d’une seule année peut ne pas suffire à couvrir une réclamation sérieuse. La responsabilité civile exploitation répond des dommages survenus sur le site ou à l’occasion de l’activité courante ; la garantie produits livrés couvre les dommages apparus après la livraison.
Le bris de machine mérite une attention particulière dans l’industrie. Un arrêt non planifié d’une presse, d’un tour à commande numérique ou d’une ligne de conditionnement génère des pertes de production immédiates que la multirisque standard ne compense pas. La perte d’exploitation, déclenchée après un dommage matériel garanti (incendie, bris de machine…), prend en charge la baisse de marge et les frais généraux pendant la période d’interruption.
Les risques informatiques pèsent également sur la chaîne industrielle : un ransomware qui paralyse les automates de production ou vole les plans de fabrication peut coûter plus qu’un sinistre physique. Une assurance cyber finance la remédiation, la notification des tiers concernés et la défense en cas de réclamation. Les sanctions administratives (par exemple celles de la CNIL) restent en principe non assurables.
Pour les entreprises qui expédient des marchandises, les marchandises transportées ad valorem couvrent les pertes ou dommages en cours de transport, quelle que soit la responsabilité du transporteur. La flotte automobile s’impose dès que l’entreprise gère plusieurs véhicules utilitaires ou de livraison.
Du côté des dirigeants et des salariés : la prévoyance entreprise et la mutuelle entreprise sont obligatoires dès qu’il y a des salariés (voir section obligations). La responsabilité des dirigeants (D&O) protège le patrimoine personnel du dirigeant en cas de mise en cause pour faute de gestion.
Panorama des risques du secteur industrie
Les professionnels de l’industrie partagent une exposition aux dommages matériels de grande ampleur. Un incendie dans un atelier de chaudronnerie ou une usine de fabrication plastique peut détruire des équipements dont le remplacement prend plusieurs mois, pendant lesquels la production est à l’arrêt. Les risques électriques, la chaleur des procédés et les matières premières inflammables aggravent la fréquence des sinistres incendie par rapport à un bureau.
Les risques de responsabilité diffèrent selon la position dans la chaîne industrielle. Un fabricant (agroalimentaire, cosmétique, pharmaceutique, métallurgique) répond des défauts de ses produits pendant dix ans après leur mise en circulation au titre de la responsabilité du fait des produits défectueux. Un sous-traitant industriel ou un soudeur répond de ses actes envers l’entreprise principale. Un bureau d’études industriel peut voir sa responsabilité engagée des années après la livraison d’une étude si un défaut de conception est découvert.
Les risques environnementaux sont spécifiques à certaines activités : traitement de surface, usinage avec fluides de coupe, fabrication chimique. Une pollution accidentelle des sols ou d’un cours d’eau engage la responsabilité civile environnementale de l’entreprise envers les tiers et les autorités. Une RC environnementale distincte de la RC générale est souvent nécessaire dans ces cas.
La dépendance à des équipements de production uniques crée un risque de concentration : si la machine clé tombe en panne, toute la chaîne s’arrête. C’est pourquoi la combinaison bris de machine et perte d’exploitation constitue un couple de garanties cohérent pour les industriels.
Enfin, la cybersécurité des systèmes industriels (automates, SCADA, ERP de production) est un défis croissant. Les cyber-risques ne touchent plus seulement les données mais la production elle-même.
Obligations d’assurance dans le secteur industrie
Il n’existe pas d’obligation d’assurance universelle applicable à l’ensemble du secteur industriel. La plupart des garanties décrites ici sont fortement recommandées ou souvent exigées par les clients et donneurs d’ordre, sans être imposées par la loi.
Deux obligations légales s’appliquent à des cas précis.
Premièrement, le bureau d’études industriel est soumis à l’assurance responsabilité civile décennale obligatoire (article L241-1 du Code des assurances, loi Spinetta du 4 janvier 1978) lorsqu’il intervient comme constructeur au sens de l’article 1792 du Code civil, c’est-à-dire lorsqu’il est lié au maître d’ouvrage par un contrat de louage d’ouvrage pour la conception d’un ouvrage. Cette obligation ne s’étend pas aux autres métiers du secteur (fabricants, sous-traitants, soudeurs, usineurs…) qui ne réalisent pas d’ouvrages au sens de la loi.
Deuxièmement, toute entreprise industrielle qui emploie des salariés est tenue de mettre en place une complémentaire santé collective (mutuelle entreprise) avec une participation patronale d’au moins 50 %, depuis le 1er janvier 2016. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire. Les dirigeants indépendants sans salarié ne sont soumis à aucune de ces deux obligations.
Hors de ces cas, les donneurs d’ordre et clients industriels exigent souvent contractuellement une RC Pro et parfois une assurance tous risques chantier avant d’ouvrir un chantier ou de confier une sous-traitance.
Assurance par métier dans le secteur industrie
Les fabricants (agroalimentaire, cosmétique, pharmaceutique, métallurgique, plastique) partagent une exposition à la responsabilité du fait des produits livrés et aux risques incendie sur les lignes de production et les zones de stockage. Un fabricant agroalimentaire doit aussi couvrir le risque de contamination ou de rappel de produits. Un fabricant pharmaceutique fait face à des exigences de traçabilité qui peuvent transformer une erreur de lot en réclamation de grande ampleur.
Les métiers de transformation des métaux (chaudronnier industriel, soudeur industriel, usinage et mécanique de précision) travaillent sur des pièces ou des ensembles destinés à des tiers. Une erreur de cote ou un défaut de soudure peut provoquer une défaillance en service et engager la responsabilité civile de l’entreprise. Le bris de machine est un risque quotidien sur des équipements à forte sollicitation.
Les prestataires de services industriels (maintenance industrielle, traitement de surface, sous-traitant industriel) interviennent chez leurs clients ou manipulent des produits chimiques. La maintenance industrielle expose à des dommages sur les installations du client ; le traitement de surface génère des risques environnementaux liés aux bains chimiques et aux effluents.
Le bureau d’études industriel et l’usinage et mécanique de précision ont en commun une responsabilité qui peut se manifester longtemps après la livraison de la prestation, ce qui rend la garantie subséquente (la couverture des réclamations présentées après la fin du contrat, pour des faits survenus pendant sa validité) particulièrement utile lors d’un changement d’assureur ou d’une cessation d’activité.
Questions fréquentes sur l’assurance industrie
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
