
Assurance maintenance industrielle
La maintenance industrielle expose chaque jour vos techniciens à des dommages matériels et immatériels chez vos clients. Une RC Pro adaptée et une couverture de vos biens propres sont les deux piliers d’un contrat solide.
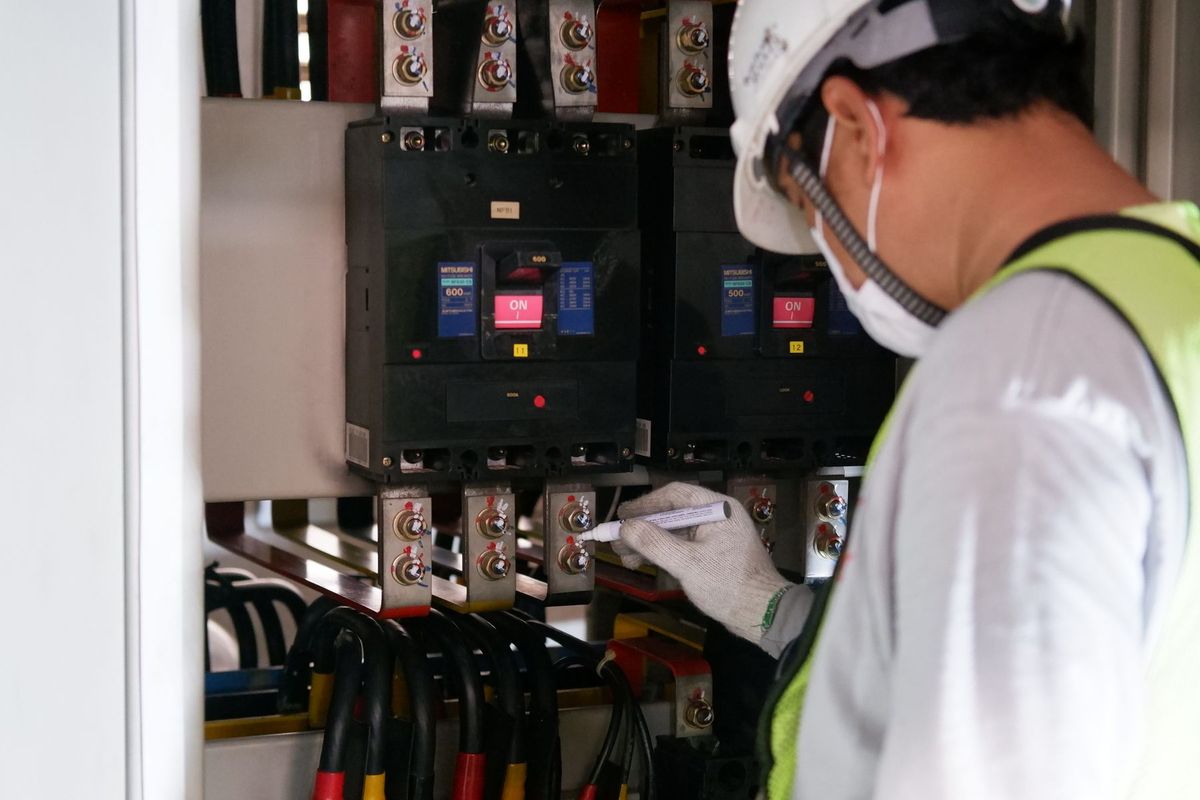
Ce qui vous expose particulièrement
Une machine à l'arrêt
La panne d'une machine de production peut bloquer toute la chaîne et retarder vos livraisons.
Protégez vous avec une Bris de machine
Un produit défectueux
Un défaut de fabrication peut causer un dommage chez un client et entraîner un rappel de produits.
Protégez vous avec une RC Pro
Un incendie sur le site
Un sinistre peut détruire vos bâtiments, vos stocks et votre outil de production.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de maintenance industrielle
Un technicien de maintenance intervient sur des équipements en production : lignes d’assemblage, presses hydrauliques, systèmes automatisés, installations électriques haute tension. La moindre erreur de réglage ou d’intervention peut immobiliser une ligne entière et causer des pertes de production chez le client bien supérieures au coût de la réparation elle-même. Ces dommages immatériels consécutifs (manque à gagner, pénalités de retard contractuelles) sont souvent la part la plus lourde d’un sinistre.
L’activité génère aussi des risques sur vos propres locaux et équipements : outillage spécialisé, appareils de mesure, véhicules d’intervention. Un incendie dans votre atelier ou le vol d’une camionnette chargée de matériel peut paralyser votre activité plusieurs semaines. Si vous employez des salariés, un accident du travail engage votre responsabilité d’employeur et peut déclencher une procédure prud’homale.
Les entreprises de maintenance qui gèrent des données de supervision ou de GMAO (gestion de maintenance assistée par ordinateur) s’exposent par ailleurs à des incidents informatiques : fuite de données de production, ransomware bloquant les plannings d’intervention. Certains donneurs d’ordre exigent désormais une couverture cyber avant de signer un contrat-cadre.
Assurances obligatoires pour exercer comme maintenance industrielle
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer la maintenance industrielle. L’assurance automobile reste obligatoire pour tout véhicule circulant sur la voie publique, y compris les véhicules d’intervention.
Si votre entreprise emploie des salariés, deux obligations s’appliquent : la complémentaire santé collective (depuis le 1er janvier 2016, participation employeur d’au moins 50 %) et, pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire (ANI du 17 novembre 2017).
Dans les faits, la quasi-totalité des donneurs d’ordre industriels exigent une attestation d’assurance (preuve documentaire que le contrat est en cours de validité) avant toute intervention sur site. Certains contrats-cadres fixent des plafonds de garantie minimaux, parfois plusieurs millions d’euros, que les assureurs doivent confirmer par écrit. Sans ce document, votre entreprise ne peut pas accéder aux installations du client.
Si vos interventions touchent des ouvrages de bâtiment (toitures industrielles, charpentes métalliques, dallages), vérifiez avec votre courtier si une garantie décennale s’applique : un technicien qui réalise des travaux constitutifs d’un ouvrage au sens de l’article 1792-1 du Code civil peut être qualifié de constructeur.
Coût d’une assurance maintenance industrielle
Les assureurs calculent la prime à partir de plusieurs critères propres à votre activité.
- Chiffre d’affaires : c’est la base de tarification principale ; plus il est élevé, plus le volume d’interventions est important et la prime ajustée en conséquence.
- Nature des équipements maintenus : intervenir sur des robots de soudure ou des centrifugeuses pharmaceutiques représente un risque différent de la maintenance de convoyeurs de stockage.
- Secteurs clients : agroalimentaire, chimie, énergie nucléaire, aéronautique, chacun impose des niveaux de garantie et des exclusions spécifiques.
- Effectif et qualifications : le nombre de techniciens, leurs certifications (habilitations électriques, travail en hauteur) et leur expérience influencent la prime.
- Plafonds de garantie et franchise (part du sinistre restant à votre charge) : un plafond de 2 millions d’euros avec une franchise de 1 500 euros ne coûte pas la même chose qu’un plafond de 5 millions avec une franchise de 500 euros.
- Sinistralité passée : un contrat sans sinistre depuis plusieurs exercices améliore les conditions proposées par les assureurs.
- Zone géographique des interventions : les missions hors de France, notamment aux États-Unis ou au Canada, peuvent nécessiter des extensions territoriales tarifées séparément.
Exemples de sinistres dans le métier de maintenance industrielle
Un technicien remplace un capteur sur une presse d’emboutissage et commet une erreur de câblage. La presse redémarre hors séquence et détruit un moule à matrice progressive. Le client réclame le coût du moule, les frais de remise en état de la presse et la perte de production pendant l’arrêt. La RC Pro prend en charge les dommages matériels directs et les dommages immatériels consécutifs, sous réserve des plafonds et de la franchise du contrat.
Une entreprise de maintenance sous-traitante intervient sur la chaîne de conditionnement d’un fabricant. Suite à une mauvaise lubrification, un roulement cède deux semaines après l’intervention. La ligne s’arrête 48 heures. Le donneur d’ordre met en cause la responsabilité du prestataire pour négligence dans l’exécution de la prestation. La RC Pro couvre la défense juridique et, si la responsabilité est retenue, l’indemnisation du client.
Un incendie se déclare dans l’atelier de l’entreprise de maintenance, détruisant des appareils de mesure, des stocks de pièces détachées et immobilisant l’activité plusieurs semaines. La multirisque professionnelle couvre les dommages matériels aux biens propres. La perte d’exploitation (indemnisation de la baisse de marge pendant l’interruption forcée, après un dommage matériel garanti) prend le relais pour compenser les frais fixes qui continuent de courir.
Un ransomware chiffre le serveur de GMAO d’une entreprise de maintenance gérant une vingtaine de sites industriels. Les plannings d’intervention sont inaccessibles, les techniciens ne peuvent plus accéder aux historiques de maintenance. L’assurance cyber finance la remédiation informatique, la notification aux clients concernés et les frais de gestion de crise.
Quelles assurances souscrire comme maintenance industrielle ?
RC Pro
La RC Pro des techniciens de maintenance industrielle couvre les dommages causés à des tiers (clients, sous-traitants, tiers sur site) du fait d’une erreur, d’une omission ou d’une négligence dans l’exécution des prestations. Elle inclut généralement la responsabilité civile exploitation (dommages causés en dehors de toute prestation, par exemple un technicien qui renverse un chariot élévateur en se déplaçant sur le site client) et la responsabilité civile professionnelle au sens strict (faute dans la prestation). Vérifiez que les dommages immatériels consécutifs sont bien inclus : c’est souvent la part la plus coûteuse en maintenance industrielle.
Multirisque professionnelle
La multirisque professionnelle couvre vos locaux, votre outillage, vos stocks de pièces détachées et votre matériel informatique contre l’incendie, le dégât des eaux, le vol et le bris accidentel. Pour une entreprise de maintenance, le matériel embarqué dans les véhicules d’intervention peut représenter une valeur significative : vérifiez que le contrat couvre les biens hors des locaux.
Bris de machine
L’assurance bris de machine couvre vos propres équipements de production ou de mesure contre les pannes accidentelles, les courts-circuits ou les chutes. Elle est distincte de la multirisque et intervient sur des événements que celle-ci exclut généralement (défaut interne, erreur de manipulation). Pour une entreprise de maintenance qui possède des bancs de test ou des appareils de mesure coûteux, ce contrat évite une immobilisation longue sans indemnisation.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes qui continuent pendant l’arrêt de votre activité, consécutivement à un dommage matériel garanti (incendie, bris de machine). Elle ne couvre pas l’arrêt lié à l’indisponibilité du dirigeant, qui relève de la prévoyance. Pour une entreprise de maintenance dont les clients dépendent de la réactivité des techniciens, un arrêt prolongé peut entraîner des pénalités contractuelles.
Cyber
La couverture cyber finance la remédiation après une attaque informatique, la notification réglementaire aux personnes concernées et la défense en cas de réclamation de tiers. Elle ne prend pas en charge les amendes administratives (CNIL), mais couvre les frais de reconstruction des données et les honoraires de spécialistes en sécurité informatique.
Flotte automobile
La flotte automobile couvre l’ensemble de vos véhicules d’intervention sous un contrat unique, avec une gestion simplifiée des entrées et sorties de flotte. Elle évite les trous de garantie liés à l’utilisation d’un véhicule personnel pour une mission professionnelle, situation qui peut entraîner un refus d’indemnisation par l’assureur du salarié.
Critères de choix d’une assurance maintenance industrielle
Avant de souscrire, vérifiez ces points dans les conditions du contrat.
- Activités déclarées : le contrat doit lister précisément les types d’équipements maintenus et les secteurs d’activité de vos clients. Une intervention dans le secteur nucléaire ou aéronautique peut être exclue si elle n’est pas déclarée à la souscription.
- Plafonds de garantie : comparez-les aux exigences contractuelles de vos donneurs d’ordre. Un plafond insuffisant vous expose à une réclamation non couverte au-delà du seuil garanti.
- Exclusion des dommages immatériels non consécutifs : certains contrats excluent les pertes de production du client qui ne résultent pas d’un dommage matériel préalable. Négociez cette extension si vos clients sont des industriels dont l’arrêt de ligne coûte cher.
- Garantie subséquente (couverture des réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité) : la durée légale minimale est de 5 ans après résiliation, et de 10 ans en cas de cessation d’activité. Vérifiez ce délai dans les conditions générales.
- Territoire : si vous intervenez hors de France, notamment en dehors de l’Union européenne, vérifiez que le contrat couvre ces missions ou demandez une extension territoriale.
- Franchise : une franchise élevée réduit la prime mais peut rendre le contrat inopérant pour les sinistres fréquents de faible montant, courants en maintenance (petits dommages sur outillage client).
FAQ assurance maintenance industrielle
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
