
Assurance plombier
Un plombier pose un raccord sur une canalisation d’eau chaude dans un appartement. Six mois plus tard, la soudure cède et inonde trois étages. Sans garantie adaptée, les dommages matériels et les frais de réparation restent à sa charge. C’est ce type d’exposition qui structure le programme d’assurance d’un plombier.
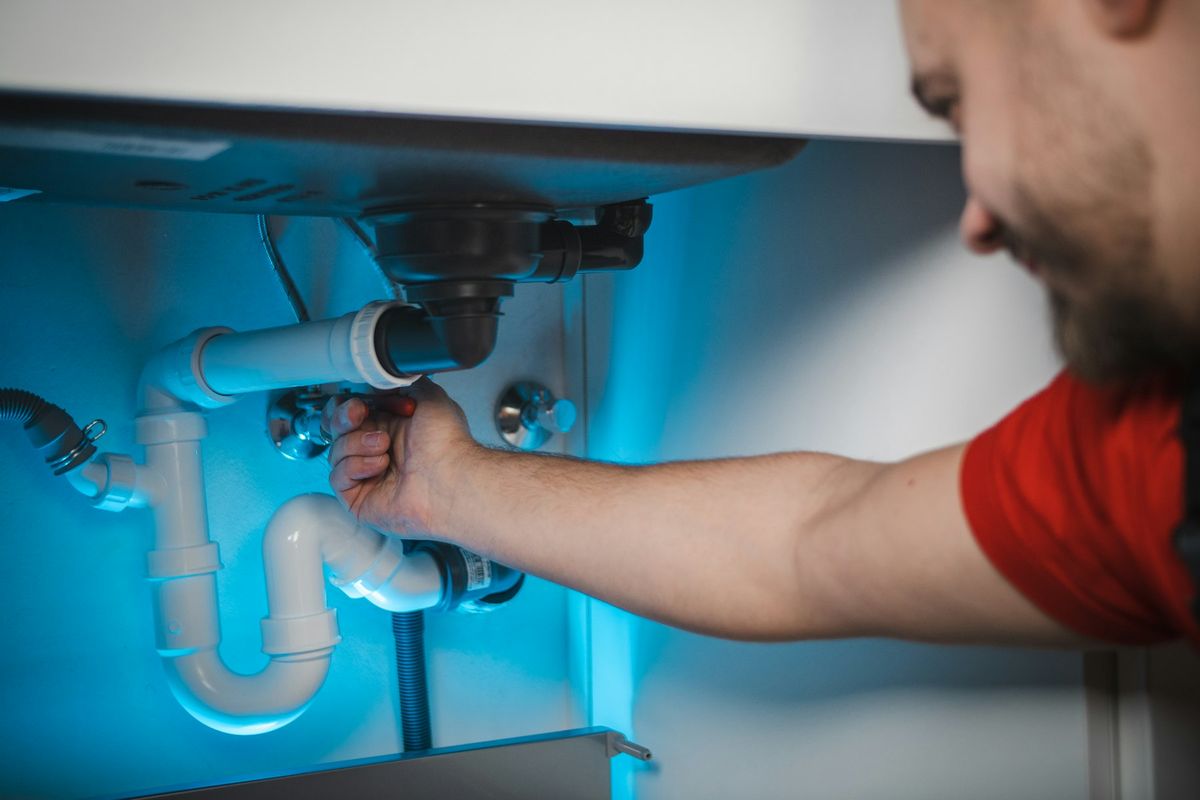
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de plombier
Le plombier intervient sur des réseaux enterrés, encastrés ou dissimulés dans les cloisons. Une malfaçon sur une canalisation peut rester invisible pendant des mois avant de provoquer une fuite.
Les dommages touchent rarement le seul bien du client. Une infiltration peut dégrader la structure d’un bâtiment, endommager les équipements des voisins ou provoquer un sinistre électrique.
Sur chantier, le plombier manipule des outils tranchants, des chalumeaux et des produits chimiques. Un incendie déclenché par un chalumeau mal éteint engage sa responsabilité civile envers le maître d’ouvrage et les autres corps de métier présents.
Les déplacements quotidiens entre chantiers exposent le véhicule utilitaire et les matériaux transportés. Le vol d’outillage dans un fourgon stationné sur voirie est un risque courant pour les plombiers.
Enfin, un conseil erroné sur le dimensionnement d’une installation sanitaire ou d’un réseau de chauffage peut causer des désordres fonctionnels sans dommage physique apparent, mais dont la réparation coûte cher.
Prix d’une assurance plombier
Le tarif d’une assurance décennale pour un plombier dépend d’abord du chiffre d’affaires annuel déclaré : c’est la base de calcul de la cotisation.
La nature des travaux pèse aussi sur le prix. Un plombier qui intervient uniquement en rénovation chez des particuliers n’est pas tarifé comme un plombier-chauffagiste qui réalise des installations neuves dans des immeubles collectifs.
D’autres facteurs entrent en ligne de compte :
- l’effectif salarié et le recours à des sous-traitants
- la part de travaux en gros œuvre humide (réseaux enterrés, travaux sous dallage)
- les plafonds de garantie choisis et le niveau de franchise (la somme restant à la charge de l’assuré en cas de sinistre)
- la localisation géographique et la sinistralité des contrats précédents
Un auto-entrepreneur qui fait du dépannage chez des particuliers et une PME de plomberie industrielle ne relèvent pas du même niveau de prime.
Quelle garantie intervient en cas de sinistre comme plombier ?
Un plombier installe un réseau d’eau froide dans une maison individuelle neuve. Deux ans après la réception, une canalisation encastrée dans la dalle fuit et provoque des désordres sur le carrelage et les cloisons. La garantie décennale du plombier prend en charge les travaux de reprise, car la fuite rend le plancher impropre à sa destination.
Lors d’un chantier de rénovation, un plombier perce par erreur une canalisation de gaz non signalée sur les plans. L’intervention des secours, la remise en état du réseau et les dommages matériels subis par le propriétaire sont pris en charge par la RC Pro, qui couvre les dommages causés à des tiers dans le cadre de l’activité professionnelle.
Un plombier en déplacement percute un véhicule garé en sortant d’un chantier avec son fourgon chargé de matériaux. L’assurance flotte automobile couvre les dommages causés au tiers et, selon les options, les marchandises transportées.
Un micro-entrepreneur se blesse en tombant d’un escabeau chez un client. Sans salarié ni couverture prévoyance, l’arrêt de travail n’est indemnisé que par le régime général à un niveau souvent insuffisant pour couvrir ses charges fixes. La prévoyance TNS prend le relais.
Critères de choix d’une assurance plombier
La déclaration des activités est le point le plus surveillé. Un contrat décennale souscrit pour « plomberie sanitaire » ne couvre pas automatiquement les travaux de chauffage ou de climatisation : les plombiers-chauffagistes doivent déclarer chaque type de travaux.
Le plafond de garantie doit être calibré selon la taille des chantiers. Un plombier qui intervient sur des immeubles de bureaux ou des établissements recevant du public a besoin de plafonds plus élevés qu’un artisan limité aux logements individuels.
La reprise du passé inconnu (couverture des faits antérieurs à la souscription dont l’assuré n’avait pas connaissance) et la garantie subséquente (qui couvre les réclamations présentées après la fin du contrat pour des travaux réalisés pendant sa validité) sont deux points à vérifier dans les conditions du contrat.
Les exclusions fréquentes à repérer :
- travaux sur réseaux enterrés ou sous pression au-delà d’un certain seuil
- interventions à l’étranger
- sous-traitance non déclarée
- dommages résultant d’un défaut de conception imputable au plombier lui-même
L’assurance plombier est-elle obligatoire ?
L’assurance décennale est obligatoire pour tout plombier qui réalise des travaux de construction ou de rénovation lourde entrant dans le champ de la loi Spinetta (loi du 4 janvier 1978, article L241-1 du Code des assurances). Elle couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Le plombier doit fournir une attestation d’assurance à chaque début de chantier. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur les devis et factures.
Pour les plombiers qui emploient des salariés, la mutuelle collective est obligatoire depuis le 1er janvier 2016, avec une participation patronale d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire.
Hors décennale et obligations employeur, aucune autre assurance professionnelle n’est imposée par la loi. La RC Pro reste toutefois souvent exigée par les clients, les syndics ou les donneurs d’ordre avant toute intervention.
Les garanties essentielles de l’assurance plombier
Décennale
Garantie obligatoire pour les travaux de construction et de rénovation lourde. Elle couvre les désordres qui affectent la solidité de l’ouvrage ou le rendent impropre à sa destination pendant dix ans après la réception. Un raccordement défaillant sur un réseau encastré entre dans ce champ.
RC Pro
La responsabilité civile professionnelle couvre les dommages corporels, matériels et immatériels causés à des tiers lors d’une intervention : une fuite provoquée chez un client, un incendie déclenché par chalumeau, une erreur de conseil sur le dimensionnement d’une installation. Elle est souvent exigée par les clients et les bailleurs avant toute intervention.
Multirisque Professionnelle
La multirisque professionnelle protège les locaux, le matériel et les stocks contre l’incendie, le vol, le dégât des eaux et les catastrophes naturelles. Elle peut inclure une garantie perte d’exploitation qui indemnise la baisse de marge après un sinistre matériel garanti ayant interrompu l’activité.
Flotte Automobile
Le fourgon du plombier est à la fois un outil de travail et un entrepôt mobile. La flotte automobile couvre les véhicules professionnels et peut intégrer une garantie sur les marchandises transportées.
Tous Risques Chantier
Le contrat tous risques chantier couvre les dommages accidentels survenus sur un chantier en cours : bris de matériel, détérioration des ouvrages en attente de réception, vol de matériaux sur site. Il complète la décennale, qui ne joue qu’après la réception.
Prévoyance TNS
Un plombier TNS (travailleur non salarié) qui s’arrête de travailler ne perçoit qu’une indemnisation limitée du régime général. La prévoyance TNS verse des indemnités journalières et peut prendre en charge les frais fixes de l’entreprise pendant l’arrêt.
Protection Juridique Entreprise
Un litige avec un client sur la qualité des travaux, un désaccord avec un fournisseur ou une contestation de devis peut déboucher sur une procédure longue. La protection juridique entreprise finance la défense et les frais de procédure.
Vos questions sur l’assurance plombier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
