
Assurance tatoueur
Un tatoueur ou un perceur travaille directement sur le corps de ses clients : chaque prestation engage sa responsabilité civile en cas de réaction allergique, d’infection ou de cicatrisation anormale. L’exposition aux réclamations est donc permanente, et un contrat inadapté peut laisser l’activité entièrement sans protection.
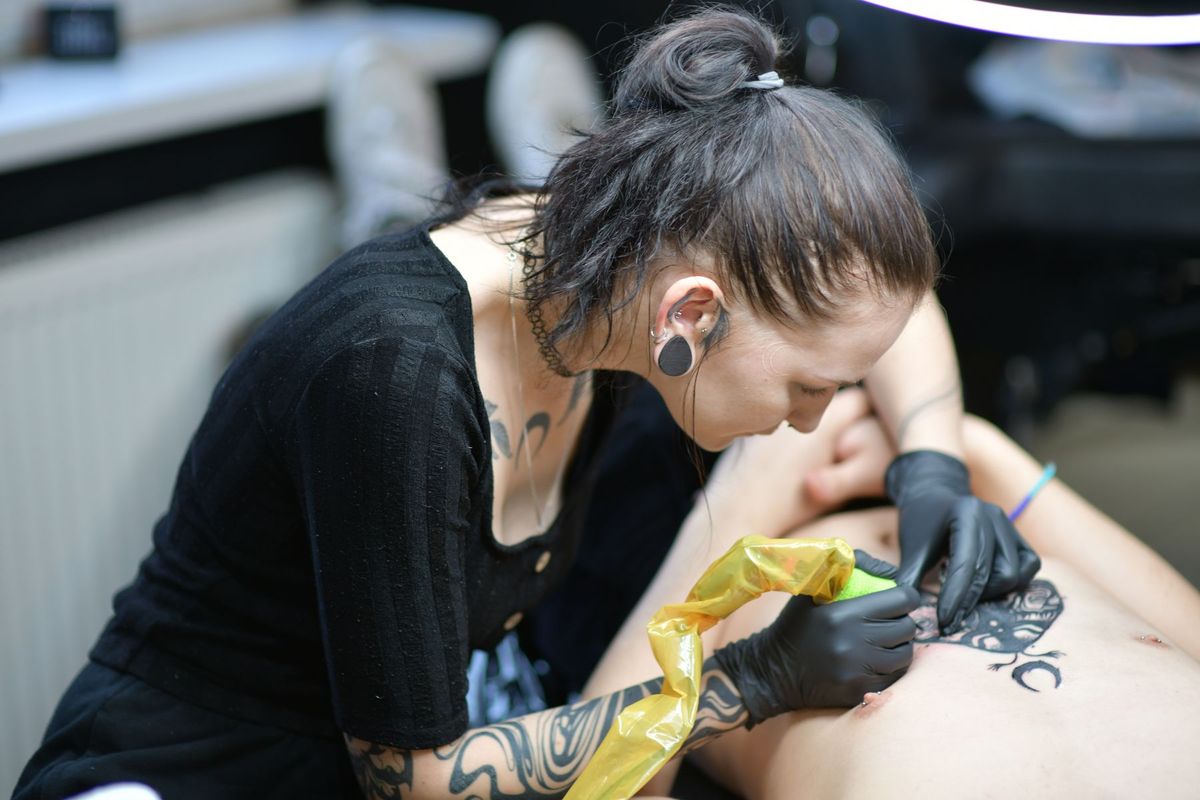
Ce qui vous expose particulièrement
Une réaction après un soin
Une brûlure, une allergie ou une coloration ratée peut blesser un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Un sinistre dans le salon
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Votre activité repose sur vos mains : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme tatoueur ?
Un client développe une allergie sévère plusieurs semaines après la pose d’un tatouage couleur. Il impute la réaction aux pigments utilisés et réclame la prise en charge de ses soins médicaux et un préjudice esthétique. La responsabilité civile professionnelle couvre les dommages corporels causés lors de la réalisation d’un acte, y compris ceux qui se manifestent après la prestation.
Un piercing au cartilage provoque une infection conduisant à une hospitalisation. Le client met en cause la stérilisation du matériel. La RC Pro prend en charge la défense du tatoueur et, si la responsabilité est retenue, indemnise le client.
Un incendie se déclare la nuit dans le studio. Les machines à tatouer, le mobilier et le stock d’encres et de bijoux sont détruits. La multirisque professionnelle couvre les dommages matériels aux biens professionnels et, si une garantie perte d’exploitation a été souscrite, compense la baisse de chiffre d’affaires pendant la fermeture forcée.
Un vol par effraction vide le studio de son matériel pendant un week-end. Sans extension vol dans le contrat multirisque, les équipements ne sont pas couverts.
Les risques du métier de tatoueur
Le geste du tatoueur perfore la peau pour y déposer des pigments permanents : tout défaut de technique, de stérilisation ou d’information préalable peut causer une infection, une réaction aux encres ou une cicatrice chéloïde. Le perceur manipule des bijoux implantés dans des zones sensibles, avec un risque de rejet ou de lésion nerveuse si le placement est inexact.
Le local professionnel concentre des risques propres : appareils électriques sous tension permanente (générateurs, autoclaves), produits inflammables, clientèle qui circule dans un espace souvent réduit. Un client qui glisse sur un sol mouillé ou se blesse sur un équipement engage la responsabilité civile exploitation du tatoueur, distincte de la faute professionnelle sur l’acte lui-même.
Les données personnelles des clients (coordonnées, photos avant/après, informations médicales) sont collectées et stockées. Une violation de ces données expose à des réclamations de tiers et à des frais de notification. Enfin, un tatoueur qui travaille seul voit son activité s’arrêter net en cas d’incapacité, sans indemnités journalières suffisantes si sa prévoyance est insuffisante.
Combien coûte une assurance tatoueur ?
Le tarif d’une assurance tatoueur dépend de plusieurs facteurs que l’assureur examine à la souscription. Le chiffre d’affaires annuel est le premier critère : plus il est élevé, plus le volume de prestations exposées augmente. La présence de salariés élargit l’exposition et pèse sur la cotisation.
La nature exacte des actes déclarés compte aussi : un studio qui pratique uniquement le tatouage ne présente pas le même profil qu’un studio combinant tatouage, piercing et maquillage permanent. Les plafonds de garantie choisis, le niveau de franchise (part du sinistre restant à la charge de l’assuré) et la localisation du local influencent également le tarif final. Seul un devis établi sur la base de votre activité réelle permet d’obtenir un chiffre fiable.
Assurances obligatoires pour exercer comme tatoueur
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme tatoueur ou perceur. Cette absence d’obligation légale ne signifie pas que vous pouvez exercer sans couverture : de nombreux bailleurs de locaux commerciaux exigent une attestation d’assurance avant la signature du bail, et certains donneurs d’ordre ou espaces de coworking tattoo imposent une RC Pro à jour.
Si vous employez des salariés, deux obligations s’appliquent : la complémentaire santé collective (mutuelle d’entreprise) avec une participation employeur d’au moins 50 %, obligatoire depuis le 1er janvier 2016, et pour les cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire. Ces obligations ne concernent pas les tatoueurs indépendants sans salarié.
Les garanties essentielles de l’assurance tatoueur
RC Pro des tatoueurs
La RC Pro des tatoueurs couvre les dommages corporels, matériels et immatériels causés à un client ou à un tiers lors d’une prestation ou dans l’exercice de l’activité. Elle prend en charge aussi bien une faute professionnelle sur l’acte (erreur de placement, négligence sur la stérilisation) que les dommages survenus dans le studio sans lien direct avec l’acte lui-même (responsabilité civile exploitation). C’est la garantie centrale de toute assurance tatoueur.
Multirisque professionnelle
La multirisque professionnelle protège le local, le matériel et les stocks contre l’incendie, les dégâts des eaux, le vol et le vandalisme. Pour un studio tattoo, elle doit couvrir les machines à tatouer, les autoclaves, le mobilier et les encres. Une extension bris de machine peut être utile si votre générateur ou votre autoclave tombe en panne hors sinistre garanti.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge et les frais fixes qui continuent de courir après un sinistre matériel garanti (incendie, dégât des eaux) qui force la fermeture du studio. Elle ne couvre pas l’arrêt lié à votre propre indisponibilité : cela relève de la prévoyance.
Prévoyance TNS
Un tatoueur indépendant dont l’activité repose sur ses seules mains n’a pas de revenu de remplacement suffisant en cas d’incapacité ou d’invalidité. La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail et une rente en cas d’invalidité, comblant le manque des indemnités versées par le régime général des indépendants.
Protection juridique entreprise
La protection juridique finance la défense du tatoueur en cas de litige avec un client, un fournisseur ou un bailleur. Elle prend en charge les honoraires d’avocat et les frais de procédure, sans payer les dommages-intérêts éventuellement dus.
Mutuelle TNS
Le régime général des indépendants rembourse les soins au même niveau que le régime général des salariés, mais les dépassements d’honoraires et les soins dentaires ou optiques restent à la charge du professionnel. La mutuelle TNS complète ces remboursements.
Les pièges courants du contrat
Le premier piège est de déclarer uniquement le tatouage sans mentionner le piercing ou le maquillage permanent si vous pratiquez ces actes. Une exclusion d’activité non déclarée peut priver la garantie d’effet sur l’ensemble du sinistre, pas seulement sur l’acte concerné.
Le deuxième piège est de retenir un plafond de garantie calé sur le chiffre d’affaires sans tenir compte de la gravité potentielle d’un dommage corporel grave. Un plafond trop bas peut être épuisé avant que le sinistre soit entièrement réglé.
Le troisième est de confondre la RC Pro et la responsabilité civile exploitation : certains contrats bon marché ne couvrent que l’une des deux, laissant un angle mort pour les accidents survenus dans le studio sans lien avec l’acte de tatouage.
Enfin, les tatoueurs qui cessent leur activité oublient souvent de vérifier la durée de la garantie subséquente (couverture des réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité). Pour une cessation d’activité, cette durée est de dix ans.
Comment choisir son assurance tatoueur ?
Vérifiez d’abord que toutes vos activités sont explicitement listées dans les conditions particulières : tatouage, piercing, bijoux implantés, maquillage permanent ou autre. Une description vague ou incomplète est la première source de refus de prise en charge.
Comparez les plafonds par sinistre et par année, pas seulement le tarif. Un contrat avec un plafond bas peut sembler moins cher mais exposer votre patrimoine professionnel sur un sinistre grave. Vérifiez aussi le mode de déclenchement du contrat (base réclamation ou base fait dommageable) et assurez-vous que la reprise du passé inconnu est bien incluse si vous changez d’assureur.
Examinez les exclusions relatives aux actes réalisés sans consentement écrit du client ou aux pigments non conformes à la réglementation européenne : certains assureurs les excluent explicitement. Enfin, si vous exercez en tant qu’auto-entrepreneur, signalez votre statut à l’assureur car certains contrats ajustent leur tarif ou leurs conditions en fonction du régime juridique.
Questions fréquentes sur l’assurance tatoueur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
