
Assurance onglerie
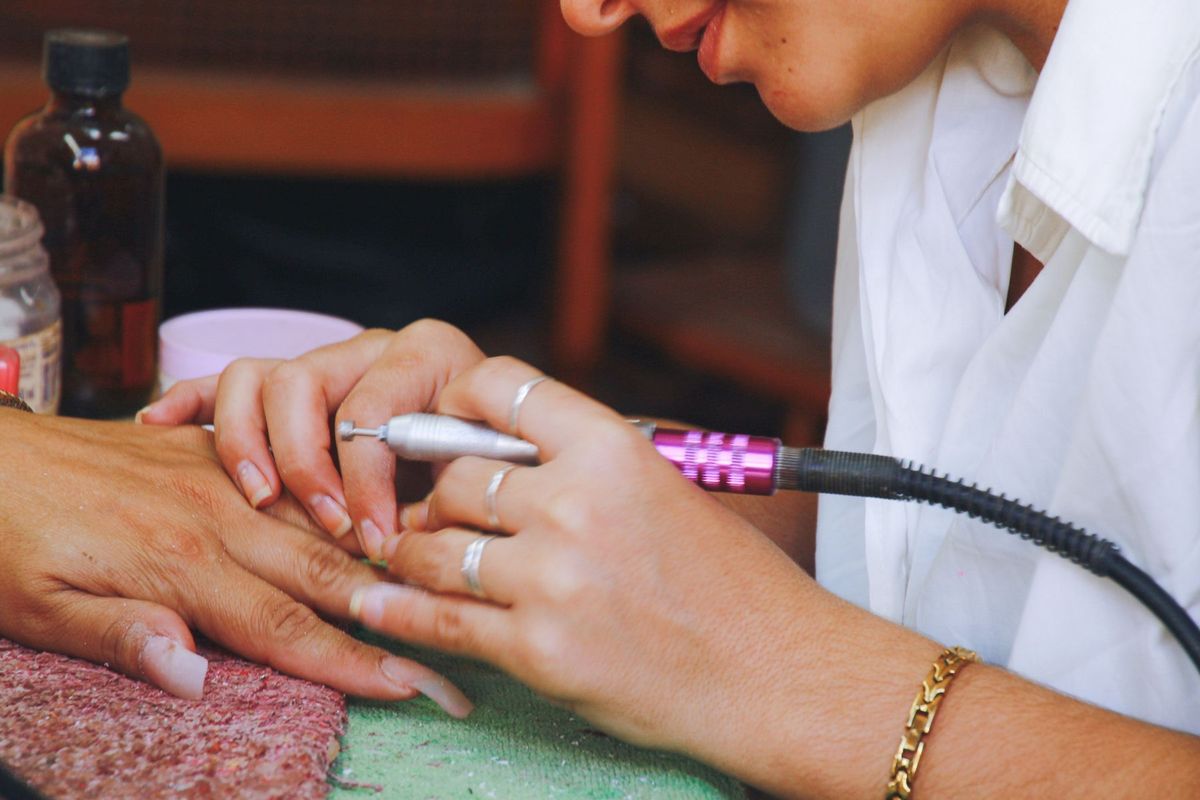
Le prothésiste ongulaire ou le manucure travaille avec des produits chimiques directement appliqués sur la peau et les ongles de ses clientes. Une réaction allergique, une infection ou un dommage causé au local suffit à engager sa responsabilité civile professionnelle. Aucune assurance n’est imposée par la loi pour ce métier, mais plusieurs garanties restent indispensables en pratique.
Ce qui vous expose particulièrement
Une réaction après un soin
Une brûlure, une allergie ou une coloration ratée peut blesser un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Un sinistre dans le salon
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Votre activité repose sur vos mains : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme onglerie ?
Une cliente développe une dermite de contact après l’application d’un gel UV. Elle consulte un médecin et réclame le remboursement de ses frais ainsi que la réparation de son préjudice esthétique. La RC Pro couvre les dommages corporels causés à un tiers dans le cadre de l’activité professionnelle, sous réserve des exclusions du contrat.
Un flacon de dissolvant renversé tache de façon permanente le sac à main d’une cliente posé sur le plan de travail. L’assureur prend en charge le remplacement du bien dans la limite du plafond prévu au contrat. Ce type de dommage matériel causé à un bien appartenant à un tiers relève également de la RC Pro.
Un dégât des eaux provenant du local du dessus inonde le salon en dehors des heures d’ouverture et détériore le mobilier, les outils et le stock de produits. La multirisque professionnelle prend en charge les dommages aux biens et, si le salon doit rester fermé plusieurs jours pour travaux, la perte d’exploitation couvre la baisse de chiffre d’affaires pendant l’interruption.
Un incendie se déclare dans le local voisin et endommage la façade du salon ainsi que l’enseigne. La multirisque professionnelle couvre les dommages matériels subis par les biens de l’entreprise, y compris les aménagements réalisés dans un local loué, selon les conditions particulières du contrat.
Exposition au risque dans le métier d’onglerie
Les prothésistes ongulaires manipulent quotidiennement des résines acryliques, des gels UV et des primers dont certains composants sont allergisants. Une cliente peut présenter une réaction cutanée plusieurs jours après la prestation, ce qui rend difficile l’identification immédiate du produit en cause et complique la gestion du sinistre.
Les soins de manucure impliquent un contact direct avec la peau et les cuticules. Une coupure involontaire ou une infection liée à un défaut d’hygiène engage la responsabilité civile du professionnel, même si les règles d’hygiène ont été respectées : le client peut contester et déclencher une réclamation.
Le salon accumule un stock de produits esthétiques de valeur (gels, vernis, résines, lampes UV) et du matériel professionnel spécifique. Un vol avec effraction ou un incendie représente une perte financière directe sur le chiffre d’affaires, en particulier pour un établissement qui travaille sur rendez-vous et ne peut pas reprendre l’activité sans son matériel.
Les prothésistes ongulaires qui exercent à domicile, chez leurs clientes, exposent leur matériel au transport et interviennent dans des environnements qu’ils ne maîtrisent pas. Un dommage causé au domicile du client (tache sur un meuble, chute d’un outil sur un carrelage) relève de la RC Pro, mais le contrat doit expressément couvrir les interventions hors établissement.
La gestion des rendez-vous et des données de contact des clientes implique le traitement de données personnelles. Une fuite ou une perte de ces données expose le professionnel à une réclamation et à des obligations de notification.
Comment choisir son assurance onglerie ?
La première vérification porte sur le périmètre des activités déclarées au contrat. Un professionnel qui pratique à la fois la prothésie ongulaire, la manucure et des soins esthétiques complémentaires doit s’assurer que chacune de ces prestations figure dans la description d’activité : une exclusion sur un acte non déclaré peut priver de toute couverture pour un sinistre lié à cet acte.
Le plafond de garantie de la RC Pro doit être proportionné aux dommages corporels potentiels. Une réaction allergique grave peut entraîner des frais médicaux et un préjudice esthétique significatifs ; un plafond trop bas laisserait le professionnel exposé au-delà de ce montant.
La franchise (la part du sinistre restant à la charge du professionnel) varie selon les contrats. Une franchise élevée réduit la prime mais peut peser lourd sur un petit établissement en cas de sinistre fréquent et de faible montant, comme les dommages aux biens des clientes.
Pour un contrat en base réclamation (déclenché par la date de la réclamation du client, et non par la date du fait dommageable), la garantie subséquente couvre les réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité. La loi fixe une durée minimale de cinq ans après la résiliation, portée à dix ans en cas de cessation définitive d’activité. Vérifier cette durée dans les conditions générales avant de souscrire.
Les exclusions fréquentes dans ce secteur concernent les produits non homologués, les actes pratiqués sans formation reconnue et les dommages causés par des produits fournis par le client lui-même. Un contrat mal lu sur ce point peut refuser toute indemnisation.
Tarif de l’assurance onglerie
Le chiffre d’affaires annuel est le premier facteur de calcul de la prime : un salon qui réalise un volume important de prestations présente une exposition plus élevée qu’une activité à temps partiel à domicile.
La présence de salariés augmente la cotisation, car elle élargit le périmètre de responsabilité et impose des garanties collectives supplémentaires.
La nature des activités déclarées influe directement sur le tarif : un professionnel qui pratique uniquement la manucure classique est évalué différemment de celui qui propose aussi des soins esthétiques avec des produits chimiques plus concentrés.
La localisation du salon joue sur la prime de la multirisque professionnelle : un local en centre-ville, dans une zone à sinistralité vol élevée, coûte plus cher à assurer qu’un établissement en zone périurbaine.
Les plafonds choisis et le niveau de franchise modifient le tarif dans les deux sens : augmenter les plafonds relève la prime, augmenter la franchise la réduit. Le choix dépend de la capacité financière de l’entreprise à absorber un reste à charge.
Assurances obligatoires pour exercer comme onglerie
Aucune assurance professionnelle n’est imposée par la loi pour exercer l’onglerie ou la prothésie ongulaire. Il n’existe pas de texte réglementaire spécifique à ce métier qui rende la RC Pro ou la multirisque obligatoire.
Trois situations créent néanmoins une obligation légale. Si le professionnel emploie des salariés dans le secteur privé, il doit mettre en place une complémentaire santé collective depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %, conformément à l’article L911-7 du Code de la sécurité sociale. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire. Si le professionnel utilise un véhicule pour ses déplacements professionnels, l’assurance automobile reste obligatoire.
En dehors de ces cas, la RC Pro reste fortement recommandée. Un bailleur commercial exige souvent une attestation d’assurance avant la remise des clés. Certains fournisseurs ou partenaires commerciaux la demandent également. En cas de sinistre corporel sans couverture, le patrimoine professionnel du praticien peut être engagé pour rembourser les dommages.
Quelles assurances souscrire comme onglerie ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité. Pour l’onglerie, cela inclut les réactions allergiques aux produits cosmétiques professionnels, les infections liées à un acte de manucure et les dommages aux biens des clientes survenus pendant la prestation. C’est la garantie de base pour tout professionnel de la beauté.
Multirisque professionnelle
La multirisque professionnelle regroupe en un seul contrat la protection du local, du matériel et du stock contre l’incendie, le dégât des eaux, le vol et le bris de machine. Pour un salon d’onglerie, le matériel spécifique (lampes UV, fraiseuses, stocks de gels et résines) représente un investissement que le professionnel ne peut pas absorber seul en cas de sinistre.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute consécutive à un dommage matériel garanti (incendie, dégât des eaux) qui oblige à fermer le salon. Elle ne couvre pas l’arrêt de travail du praticien pour maladie ou accident : ce risque relève de la prévoyance. Pour un salon dont l’activité repose sur un seul praticien, l’interruption forcée peut rapidement mettre en danger la trésorerie.
Prévoyance TNS
Le travailleur indépendant ne bénéficie pas du maintien de salaire prévu par les conventions collectives des salariés. En cas d’arrêt de travail prolongé pour maladie ou accident, les indemnités journalières versées par la Sécurité sociale des indépendants restent limitées. La prévoyance TNS complète ces indemnités et peut inclure une garantie frais généraux permanents pour couvrir les charges fixes du salon pendant l’absence.
Mutuelle TNS
La mutuelle TNS complète le remboursement des frais de santé du praticien indépendant, dont le régime obligatoire couvre une part souvent insuffisante pour les soins courants et les hospitalisations. Si le salon emploie des salariés, la mutuelle entreprise collective est obligatoire et distincte de la couverture personnelle du dirigeant.
Protection juridique entreprise
Un litige avec une cliente qui conteste la qualité d’une prestation, un différend avec un fournisseur de produits esthétiques ou un conflit avec le bailleur du local génèrent des frais de défense que peu de petits salons peuvent anticiper. La protection juridique entreprise finance l’assistance d’un avocat et les frais de procédure dans ces situations.
FAQ assurance onglerie
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
