
Assurance cordonnier
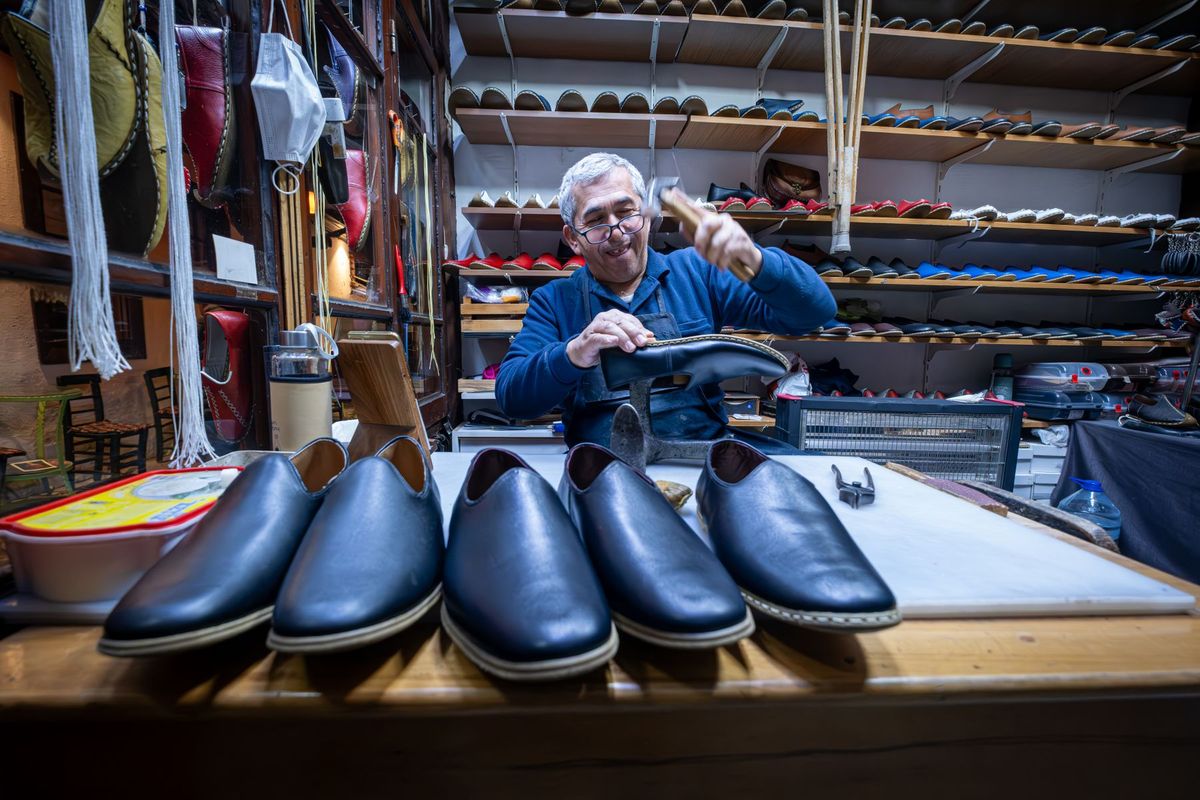
Un client dépose ses bottines pour ressemelage. Pendant les travaux, un solvant renverse et abîme irrémédiablement le cuir. Le montant réclamé dépasse largement la valeur de la réparation commandée. Ce type de situation illustre pourquoi choisir les bonnes assurances pour une cordonnerie n’est pas une démarche accessoire.
Ce qui vous expose particulièrement
Un produit défectueux
Un vêtement ou un accessoire qui cause un dommage peut entraîner la réclamation d'un client.
Protégez vous avec une RC Pro
Un stock ou un atelier sinistré
Un incendie, un dégât des eaux ou un vol peut détruire une collection entière.
Protégez vous avec une Assurance des locaux
Une création contestée
Une marque ou un créateur peut vous reprocher d'avoir copié un modèle ou un motif.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de cordonnier
Le cordonnier travaille quotidiennement avec des biens confiés par des tiers : chaussures, sacs, ceintures, maroquinerie. Ces articles ont parfois une valeur sentimentale ou marchande élevée, et toute détérioration, perte ou vol en atelier engage directement la responsabilité professionnelle de l’artisan. Les produits chimiques utilisés, colles, décapants, teintures, peuvent provoquer des incendies ou des brûlures chimiques sur des matières fragiles. Les machines à coudre, à poncer ou à poser des œillets représentent un risque de bris ou de blessure pour le cordonnier lui-même ou pour un client présent en boutique. Un client qui glisse sur le sol de l’atelier ou se coupe sur un outil expose la cordonnerie à une réclamation en responsabilité. Si la cordonnerie propose des services additionnels, gravure, duplication de clés, cordonnerie multiservice, chaque activité supplémentaire doit être déclarée au contrat, faute de quoi elle reste hors couverture.
Assurances obligatoires pour exercer comme cordonnier
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer la cordonnerie. L’assurance RC Pro n’est pas légalement obligatoire pour ce métier, mais elle est souvent exigée par les bailleurs commerciaux lors de la signature du bail, et parfois par les donneurs d’ordre dans le cadre de marchés ou d’accords avec des enseignes. Si la cordonnerie emploie des salariés, deux obligations s’appliquent. L’employeur doit mettre en place une complémentaire santé collective avec une participation d’au moins 50 % de la cotisation, depuis le 1er janvier 2016 en application de l’article L911-7 du Code de la sécurité sociale. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire depuis l’ANI du 17 novembre 2017. Le véhicule utilisé pour les livraisons ou déplacements professionnels doit être couvert par une assurance automobile obligatoire au titre du Code de la route.
Critères de choix d’une assurance cordonnier
La première vérification porte sur les activités déclarées au contrat : une cordonnerie multiservice qui propose aussi la gravure, la reproduction de clés ou la retouche textile doit lister chacune de ces activités, car une exclusion peut s’appliquer à tout service non mentionné. Le plafond de la garantie RC Pro doit être calibré en tenant compte de la valeur des articles confiés, notamment si la clientèle apporte des pièces de luxe ou des articles de collection. La franchise (montant qui reste à la charge du professionnel en cas de sinistre) mérite d’être comparée entre plusieurs contrats, car elle influe directement sur le reste à charge lors d’un dommage sur un bien confié. Pour un artisan qui travaille seul, la reprise du passé inconnu (couverture des faits antérieurs à la souscription dont l’assuré n’avait pas connaissance) est un critère à vérifier si le contrat fonctionne en base réclamation. Les exclusions fréquentes concernent les dommages intentionnels, les usures normales de matière ou les vices cachés du bien déposé : lisez attentivement les conditions générales avant de souscrire.
Les contrats à prévoir pour exercer comme cordonnier
RC Pro
La RC Pro du cordonnier couvre les dommages causés à des tiers dans le cadre de l’activité professionnelle : détérioration d’un bien confié, blessure d’un client en boutique, erreur dans une réparation qui rend la chaussure inutilisable. C’est le socle de la protection pour tout artisan recevant du public ou manipulant des biens appartenant à autrui.
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, du matériel professionnel (machines à coudre, presses, outillage), des stocks de semelles, de cuirs et de fournitures, ainsi que la responsabilité civile exploitation. Elle prend en charge les dommages liés à un incendie, un dégât des eaux ou un vol dans l’atelier.
Perte d’exploitation
Si un incendie contraint le cordonnier à fermer boutique plusieurs semaines, la perte d’exploitation indemnise la baisse de marge et les frais fixes (loyer, abonnements) pendant la période d’interruption forcée, à condition qu’un dommage matériel garanti soit à l’origine de la fermeture.
Prévoyance TNS
Un artisan cordonnier indépendant qui se blesse à la main ou tombe malade ne perçoit que des indemnités journalières limitées via la Sécurité sociale des indépendants. La prévoyance pour travailleur non salarié complète ces versements en cas d’incapacité de travail ou d’invalidité, et peut inclure une garantie frais généraux pour maintenir le fonctionnement de la cordonnerie pendant l’arrêt.
Mutuelle TNS
La mutuelle TNS améliore les remboursements santé du cordonnier indépendant, notamment pour les soins courants, l’optique et le dentaire, domaines où le régime de base reste insuffisant.
Protection Juridique Entreprise
En cas de litige avec un client qui conteste une réparation ou avec un fournisseur sur la qualité des matières livrées, la protection juridique entreprise finance les frais de défense et d’expertise sans que le professionnel n’ait à avancer les sommes.
Sinistres types du métier de cordonnier
Un cordonnier artisan reçoit une paire de boots en cuir verni pour ressemelage. Un produit chimique mal dosé tache irrémédiablement le dessus de la chaussure. Le client réclame le remboursement à la valeur d’achat. La RC Pro prend en charge le dédommagement, sous réserve de la franchise prévue au contrat.
Un incendie se déclare dans l’atelier en dehors des heures d’ouverture, probablement dû à un court-circuit sur une machine. Stocks de semelles, matériel et agencement sont détruits. La multirisque professionnelle indemnise les biens endommagés ; la perte d’exploitation couvre les pertes de recettes pendant la remise en état des locaux.
Un artisan cordonnier se fracture un poignet lors d’une chute et ne peut plus travailler pendant plusieurs semaines. Ses indemnités journalières du régime des indépendants couvrent une partie du manque à gagner. La prévoyance TNS verse un complément journalier et, si le contrat le prévoit, prend en charge les frais fixes de l’atelier pendant l’arrêt.
Les pièges courants du contrat
Le premier piège est de déclarer uniquement « cordonnerie » alors que l’activité inclut la duplication de clés ou la gravure : ces services restent non couverts si l’assureur ne les a pas intégrés à la liste des activités garanties. Un plafond de RC Pro trop bas peut laisser un reste à charge significatif si un client dépose plusieurs paires de chaussures de luxe et que toutes sont endommagées lors d’un même sinistre. Confondre la perte d’exploitation avec la prévoyance TNS est une erreur fréquente : la première couvre l’interruption liée à un dommage matériel dans les locaux, la seconde couvre l’indisponibilité du dirigeant pour raison de santé. Enfin, ne pas signaler un changement d’activité (ouverture d’un espace retouche textile, par exemple) en cours de contrat peut entraîner un refus de garantie lors d’un sinistre lié à cette nouvelle activité.
Coût d’une assurance cordonnier
Le montant de la cotisation dépend principalement du chiffre d’affaires annuel de la cordonnerie, de l’effectif salarié et de la surface des locaux assurés. Une cordonnerie multiservice avec plusieurs activités déclarées (clés, gravure, retouche) présente un profil plus large qu’un atelier de ressemelage pur, ce qui influe sur le tarif. La valeur du stock et du matériel professionnel, ainsi que la localisation géographique des locaux, sont des facteurs pris en compte par les assureurs pour fixer la prime. Le niveau de franchise choisi et les plafonds de garantie retenus font également varier le coût final du contrat. Seul un devis établi sur la base des activités réelles et des biens assurés permet d’obtenir une estimation fiable.
Vos questions sur l’assurance cordonnier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
