
Assurance piscine privée
Une piscine privée expose son propriétaire à des sinistres dont la gravité peut être élevée : un accident corporel dans le bassin engage une responsabilité civile lourde, tandis que les dommages matériels (coque, équipements, abri) peuvent représenter des coûts de remise en état importants. L’assurance habitation couvre souvent une partie de ces risques, mais rarement tous, et les exclusions fréquentes laissent des zones d’ombre qu’il vaut mieux identifier avant un sinistre.
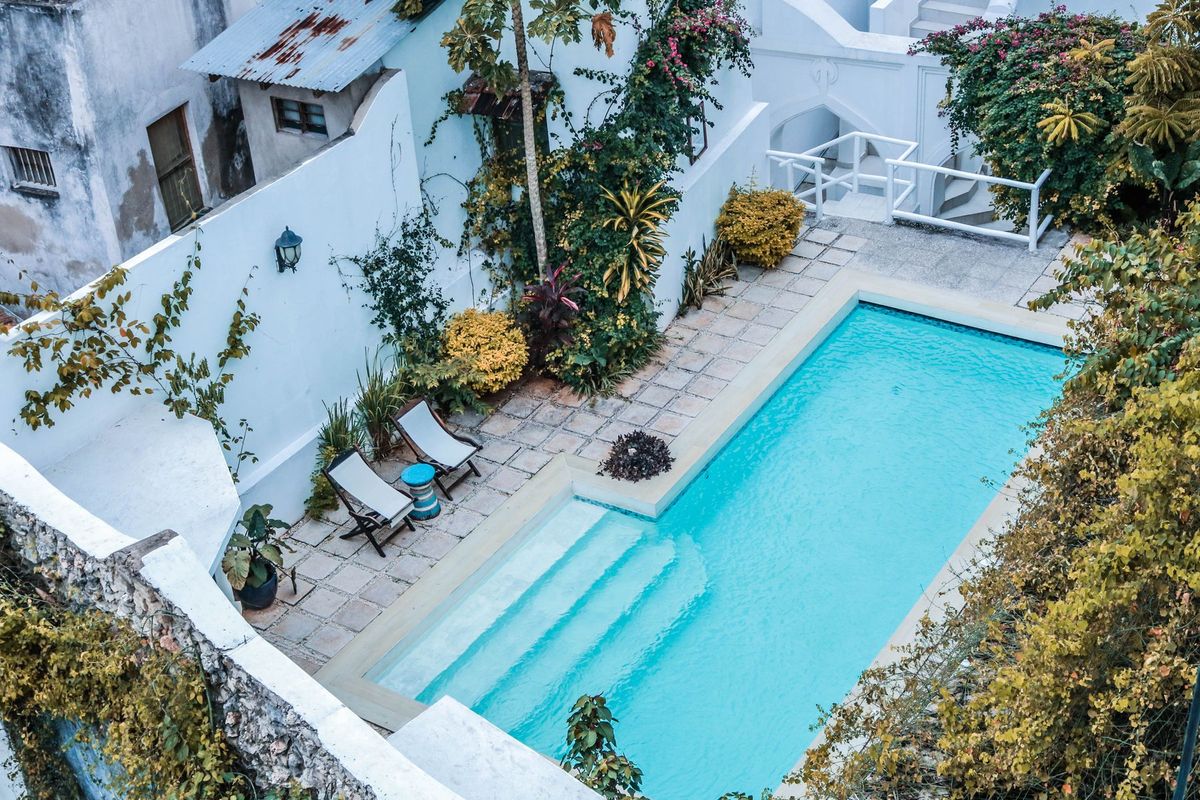
Ce qui vous expose particulièrement
Un pratiquant blessé
Un équipement défectueux ou un sol glissant peut blesser un adhérent et engager la responsabilité de l'établissement.
Protégez vous avec une RC Pro
Une installation en panne
Une machine, un kart ou un équipement à l'arrêt, ce sont des créneaux perdus et des clients mécontents.
Protégez vous avec une Bris de machine
Un sinistre dans les locaux
Un incendie ou un dégât des eaux peut vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de piscine privée
Le bassin lui-même concentre les risques les plus graves. Une noyade ou une chute sur la plage de piscine engage la responsabilité civile du propriétaire envers les tiers blessés, y compris les invités ou les enfants du voisinage qui auraient accès au bassin sans surveillance. La réglementation impose des dispositifs de sécurité (alarme, barrière, couverture ou abri) pour les piscines enterrées à usage privatif non collectif ; leur absence au moment d’un accident peut aggraver la responsabilité du propriétaire et donner lieu à une exclusion de garantie par l’assureur.
Les équipements représentent un second poste de risque. La pompe, le système de filtration, le robot de nettoyage, l’abri de piscine ou le chauffage sont des installations coûteuses, exposées aux pannes, aux tempêtes, à la grêle et au vol. Un abri en polycarbonate arraché par une tempête ou un groupe de filtration vandalisé constituent des sinistres matériels que seule une couverture spécifique prend en charge.
Les fuites constituent un risque souvent sous-estimé. Une fuite lente dans les canalisations du bassin peut provoquer des dommages aux fondations de l’habitation ou aux propriétés voisines, relevant alors à la fois de la garantie dégâts des eaux et de la responsabilité civile. La cause de la fuite (défaut de construction, usure, catastrophe naturelle) détermine quelle garantie s’applique et si une garantie décennale de l’installateur peut être mobilisée.
Enfin, la piscine modifie la valeur déclarée du bien. Ne pas la déclarer à son assureur au moment de l’installation expose à une indemnisation réduite en cas de sinistre, voire à une nullité partielle de garantie si l’assureur démontre que la non-déclaration a faussé l’appréciation du risque.
Bien choisir son assurance piscine privée
Le premier point à vérifier dans votre contrat est la définition des biens couverts. Certaines polices d’assurance habitation incluent le bassin dans la garantie « construction » mais excluent les équipements mobiles ou les abris. D’autres prévoient une option piscine, spa et jacuzzi qui étend la couverture à l’ensemble de l’installation : coque, liner, équipements de filtration, abri, alarme et accessoires de fonctionnement.
Les événements garantis méritent une lecture attentive. Incendie, tempête, grêle, catastrophe naturelle et vol sont généralement couverts par la multirisque habitation, mais le bris de machine (panne interne d’un équipement sans cause externe identifiable) est souvent une option séparée. Vérifiez que votre contrat prévoit cette garantie pour la pompe et le système de chauffage.
Les exclusions fréquentes concernent l’usure normale, le manque d’entretien et les dommages consécutifs à une installation non conforme. Un liner fissuré par vieillissement ou une fuite due à l’absence d’hivernage ne sont pas couverts. La franchise (la part des dommages restant à votre charge) varie selon les contrats et peut être forfaitaire ou proportionnelle au montant du sinistre.
Si votre piscine a été construite ou rénovée récemment, interrogez l’installateur sur sa garantie décennale et demandez une assurance dommages-ouvrage avant le démarrage du chantier. Ces deux garanties couvrent les désordres structurels apparus après la réception des travaux (fissures de coque, affaissement du bassin) et sont distinctes de votre assurance habitation.
Enfin, précisez à l’assureur le type d’installation : piscine enterrée à coque polyester, béton ou liner, piscine hors-sol, spa ou jacuzzi. Le tarif et les garanties proposés dépendent directement de ces caractéristiques.
Exemples de sinistres dans le métier de piscine privée
Un enfant du voisinage franchit la clôture et tombe dans le bassin non équipé d’alarme conforme. Le propriétaire voit sa responsabilité civile engagée pour les dommages corporels subis par l’enfant. La garantie responsabilité civile de la multirisque habitation prend en charge l’indemnisation de la victime, sous réserve que les dispositifs de sécurité réglementaires aient bien été installés.
Une tempête arrache partiellement l’abri de piscine et projette des débris sur la terrasse et le véhicule du voisin. Les dommages matériels à l’abri sont couverts par la garantie tempête de la multirisque habitation. Les dommages causés au véhicule du voisin relèvent de la garantie responsabilité civile. Les deux garanties peuvent jouer simultanément dans ce cas.
La pompe de filtration tombe en panne en dehors de toute cause externe identifiable. Sans option bris de machine souscrite, l’assureur refuse la prise en charge, car la panne interne n’est pas un événement garanti par la garantie tempête ou incendie. Le propriétaire supporte seul le coût de remplacement.
Une fuite lente sous le bassin provoque un affaissement du sol et des fissures dans la terrasse attenante. Si la piscine a moins de dix ans et que la fuite résulte d’un défaut de construction, la garantie décennale de l’installateur peut être mobilisée. En l’absence d’assurance dommages-ouvrage souscrite avant le chantier, le propriétaire doit engager lui-même une procédure contre l’installateur, ce qui allonge considérablement les délais d’indemnisation.
Cadre légal de l’assurance piscine privée
Aucune loi n’impose au propriétaire d’une piscine privée de souscrire une assurance spécifique pour son bassin. La responsabilité civile incluse dans la multirisque habitation n’est pas légalement obligatoire pour un propriétaire occupant, même si elle est exigée dans les faits par les bailleurs et les établissements de crédit.
En revanche, la réglementation impose des obligations de sécurité. Toute piscine enterrée à usage privatif non collectif dont le bassin est accessible doit être équipée d’au moins un des quatre dispositifs suivants : barrière de protection, couverture de sécurité, abri, ou alarme. Le non-respect de ces obligations expose le propriétaire à une amende et, en cas d’accident, à une aggravation de sa responsabilité civile.
Si vous faites construire ou rénover votre piscine, la souscription d’une assurance dommages-ouvrage avant l’ouverture du chantier est obligatoire pour les travaux soumis à la garantie décennale. Cette obligation légale s’applique au maître d’ouvrage (le propriétaire qui fait réaliser les travaux), quelle que soit la nature de la construction.
Pour les propriétaires qui emploient du personnel (jardinier, agent d’entretien), la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation.
Coût d’une assurance piscine privée
Le tarif d’une extension de garantie piscine dépend de plusieurs facteurs que l’assureur évalue au moment de la souscription :
- La valeur de remplacement de l’installation : une piscine à coque polyester de grande taille avec abri motorisé et système de chauffage ne sera pas tarifée comme une piscine hors-sol basique.
- Le type de bassin : enterré, semi-enterré ou hors-sol, avec ou sans spa ou jacuzzi attenant.
- Les équipements déclarés : robot de nettoyage, pompe à chaleur, système domotique, alarme, abri fixe ou coulissant.
- La localisation du bien : une propriété en zone exposée aux tempêtes, à la grêle ou aux catastrophes naturelles (retrait-gonflement des argiles, inondation) influence le tarif.
- La présence ou non de dispositifs de sécurité réglementaires : une alarme homologuée ou une barrière conforme peut réduire le tarif de la garantie responsabilité civile.
- L’historique de sinistralité : des sinistres passés liés au bassin ou aux équipements extérieurs augmentent le tarif proposé par les compagnies.
Demandez un devis en précisant l’ensemble de ces éléments pour obtenir une couverture cohérente avec la valeur réelle de votre installation.
Les garanties essentielles de l’assurance piscine privée
Multirisque Professionnelle
La multirisque professionnelle couvre les dommages matériels au bassin, aux équipements et à l’abri causés par des événements garantis : incendie, tempête, grêle, catastrophe naturelle, vol et vandalisme. Elle constitue le socle de la protection matérielle de l’installation. Vérifiez que le contrat inclut bien la piscine dans la définition des biens assurés et précisez la valeur de reconstruction à neuf.
RC Générale
La responsabilité civile liée aux dommages corporels et matériels causés à des tiers dans ou autour du bassin est la garantie la plus exposée pour un propriétaire de piscine. Un accident de noyade, une chute sur la plage de piscine ou des dommages causés à un voisin par des équipements projetés engagent cette responsabilité. Le plafond de garantie doit être calibré en fonction de la gravité potentielle des dommages corporels.
Bris de machine
La garantie bris de machine couvre la panne interne des équipements électromécaniques sans cause externe identifiable : pompe de filtration, pompe à chaleur, système de traitement de l’eau. Elle est rarement incluse de série dans une multirisque habitation et s’avère utile pour les installations équipées de matériels coûteux.
Perte d’exploitation
Pour un propriétaire qui loue sa propriété avec piscine, la perte d’exploitation prend en charge la perte de revenus locatifs consécutive à un sinistre matériel garanti (incendie, tempête) qui rend le bien temporairement inhabitable. Elle ne couvre pas l’indisponibilité du bien pour d’autres raisons.
Protection Juridique Entreprise
La protection juridique prend en charge les frais de défense en cas de litige avec un installateur, un constructeur ou un tiers à la suite d’un sinistre lié à la piscine. Elle finance la procédure sans se substituer à l’indemnisation des dommages.
Questions fréquentes sur l’assurance piscine privée
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
