
Assurance karting
Exploiter un circuit de karting engage votre responsabilité civile à chaque tour de piste. La loi impose une couverture spécifique, et les risques corporels sur asphalte justifient des garanties solides dès l’ouverture.
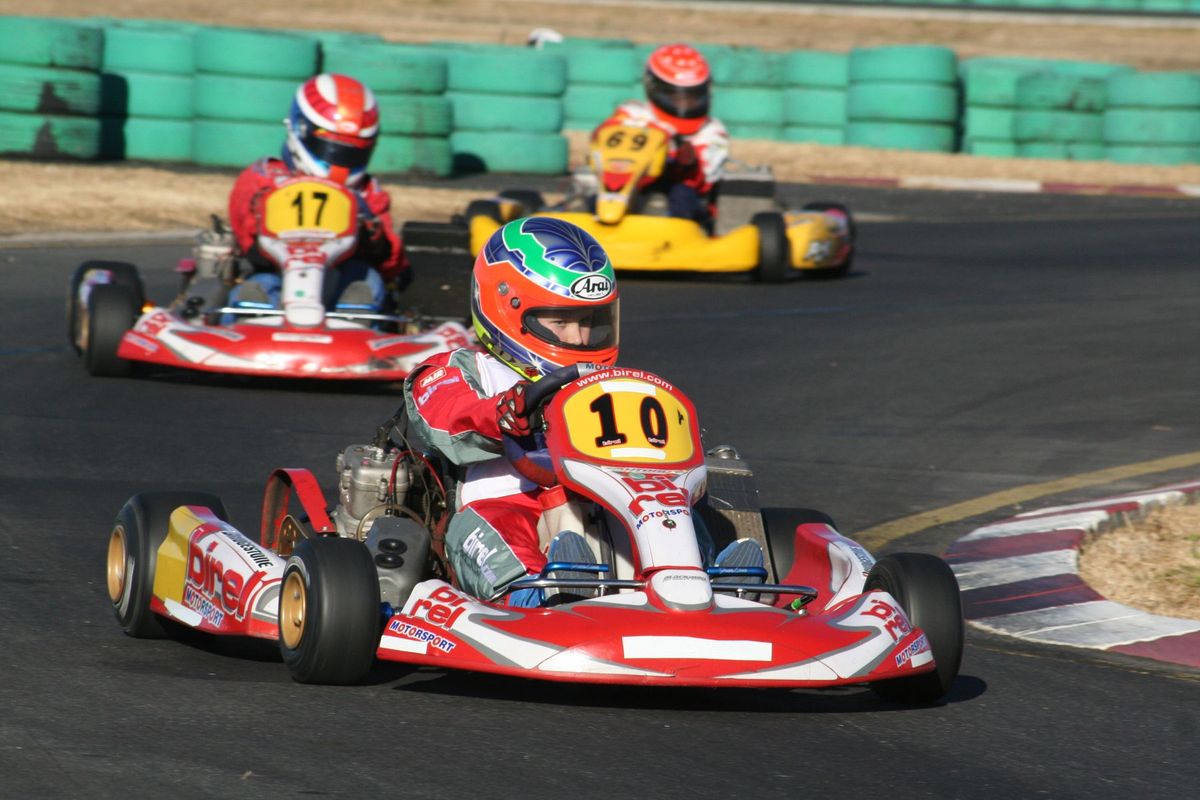
Ce qui vous expose particulièrement
Un pratiquant blessé
Un équipement défectueux ou un sol glissant peut blesser un adhérent et engager la responsabilité de l'établissement.
Protégez vous avec une RC Pro
Une installation en panne
Une machine, un kart ou un équipement à l'arrêt, ce sont des créneaux perdus et des clients mécontents.
Protégez vous avec une Bris de machine
Un sinistre dans les locaux
Un incendie ou un dégât des eaux peut vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité de karting
Un pilote amateur perd le contrôle de son kart dans un virage, percute le muret de pneus et se fracture le poignet. Sa famille se retourne contre l’exploitant du circuit. La RC Générale du circuit prend en charge les dommages corporels et les frais de défense.
Un kart de location présente un défaut mécanique non détecté lors de la vérification quotidienne. L’accélérateur reste bloqué et le véhicule percute un autre pilote. L’exploitant est mis en cause pour défaut d’entretien : la responsabilité civile couvre les dommages causés au tiers, sous réserve des exclusions liées à la faute intentionnelle.
Un incendie se déclare dans le local de stockage des karts après une nuit de charge des batteries électriques. La multirisque professionnelle indemnise la destruction des véhicules, du matériel et des équipements de la piste.
Une tempête endommage la structure du circuit couvert. Pendant trois semaines de travaux, le circuit ne peut pas accueillir de groupes. La perte d’exploitation (indemnisation de la marge brute perdue après un dommage matériel garanti) prend le relais.
Exposition au risque dans le métier de karting
Le karting combine trois sources de risque que peu d’activités de loisir réunissent : des véhicules motorisés, un public non entraîné et une piste sur asphalte où les vitesses atteignent facilement 70 à 100 km/h sur les circuits ouverts au public.
Les karts de location subissent une usure accélérée. Un défaut de freinage ou une direction mal réglée peut provoquer un accident grave. La responsabilité de l’exploitant est engagée s’il ne peut pas prouver la traçabilité de la maintenance.
Les sessions de compétition (championnats régionaux, journées club affiliées FFSA) attirent des pilotes plus expérimentés mais roulent à des vitesses supérieures. Le niveau de risque corporel augmente, et certains contrats standard excluent la compétition : vérifiez ce point avant de souscrire.
Les locaux eux-mêmes exposent à des risques matériels lourds : stockage de carburant, batteries lithium sur les karts électriques, compresseurs, outillage. Un sinistre incendie dans ce contexte peut détruire l’intégralité du parc de véhicules en quelques minutes.
Critères de choix d’une assurance karting
Déclarez précisément toutes vos activités : location de karts, sessions chronométrées, compétitions, organisation d’événements privatifs, vente de boissons ou restauration sur place. Une activité non déclarée peut entraîner un refus d’indemnisation.
Le plafond de responsabilité civile doit couvrir des dommages corporels graves. Un pilote rendu invalide à vie représente un préjudice de plusieurs centaines de milliers d’euros. Un plafond trop bas laisse l’exploitant exposé au-delà.
Vérifiez les exclusions liées à la compétition. Beaucoup de contrats couvrent la pratique loisir mais excluent les épreuves chronométrées affiliées à la FFSA. Si votre circuit accueille des compétitions, une extension spécifique est nécessaire.
La franchise (la part du sinistre qui reste à votre charge) varie selon les garanties. Une franchise élevée réduit la prime mais peut peser sur la trésorerie en cas de sinistre matériel répété sur le parc de karts.
L’assurance karting est-elle obligatoire ?
Oui, pour les exploitants d’établissements d’activités physiques et sportives. Les articles L321-1 et L321-7 du Code du sport imposent une assurance de responsabilité civile couvrant l’établissement, ses préposés et les pratiquants.
Cette obligation s’applique dès la première session accueillie, qu’il s’agisse de loisir ou de compétition. Un circuit non couvert engage l’exploitant sur son patrimoine professionnel en cas de sinistre corporel.
Si vous employez des salariés, la mutuelle entreprise collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance minimale s’ajoute.
Quelles assurances souscrire comme karting ?
RC Générale
C’est la garantie imposée par le Code du sport. Elle couvre les dommages corporels et matériels causés aux pilotes, aux spectateurs et aux tiers par l’exploitation du circuit, le parc de karts et les préposés. Déclarez explicitement la compétition si votre circuit en accueille.
Multirisque Professionnelle
Elle protège vos biens : bâtiments, piste, karts, outillage, matériel de chronométrage. Elle inclut généralement incendie, dégâts des eaux, tempête et vol. Le parc de karts représente un investissement conséquent qui justifie une valeur assurée précise.
Bris de machine
Les moteurs de kart et les systèmes de freinage s’usent vite sous une utilisation intensive. Le bris de machine couvre les pannes ou casses accidentelles des équipements mécaniques non couvertes par la multirisque, ce qui peut limiter l’immobilisation du parc.
Perte d’exploitation
Après un incendie ou une tempête, la fermeture du circuit génère une perte de marge immédiate. La perte d’exploitation compense les frais fixes et la marge perdue pendant la période d’interruption, à condition qu’un dommage matériel garanti en soit la cause.
Protection Juridique Entreprise
En cas de litige avec un pilote blessé, un fournisseur ou un salarié, la protection juridique entreprise finance les frais d’avocat et de procédure. Elle intervient aussi en défense si un pilote conteste votre responsabilité devant un tribunal.
Prévoyance Entreprise
Si vous employez des mécaniciens, des moniteurs ou du personnel d’accueil, la prévoyance entreprise garantit le maintien d’une partie de leur revenu en cas d’arrêt de travail ou d’invalidité. C’est une protection utile dans un secteur où les accidents du travail restent possibles.
Assurance et statut d’exercice
En entreprise individuelle, le patrimoine professionnel est séparé du patrimoine personnel depuis mai 2022, mais il peut ne pas suffire à couvrir un sinistre corporel grave. Une couverture RC avec un plafond élevé reste nécessaire.
En société (SARL, SAS), la responsabilité est limitée au capital social, sauf faute de gestion. La RC Générale protège la société ; les dirigeants peuvent compléter avec une prévoyance TNS ou une mutuelle TNS s’ils sont travailleurs non-salariés.
Un exploitant en micro-entreprise accueillant du public reste soumis à l’obligation du Code du sport. Le statut simplifié ne dispense pas de la RC obligatoire.
Combien coûte une assurance karting ?
Le tarif dépend de plusieurs facteurs propres à votre circuit :
- Le nombre de karts en parc et leur type (thermique, électrique, compétition)
- Le chiffre d’affaires annuel et le nombre de sessions journées
- L’accueil ou non de compétitions affiliées FFSA
- La superficie et la configuration du circuit (intérieur, extérieur, mixte)
- Votre historique de sinistralité
- Les plafonds de garantie et le niveau de franchise choisis
Un circuit qui accueille des compétitions paie généralement une prime plus élevée qu’un circuit 100 % loisir, en raison des vitesses pratiquées et du profil des pilotes.
FAQ assurance karting
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
