
Assurance moniteur d'auto-école
Un moniteur d’auto-école exerce une activité à double risque : il enseigne la conduite à bord d’un véhicule en double commande et engage sa responsabilité professionnelle à chaque cours. La couverture doit répondre à ces deux dimensions, sans les confondre.
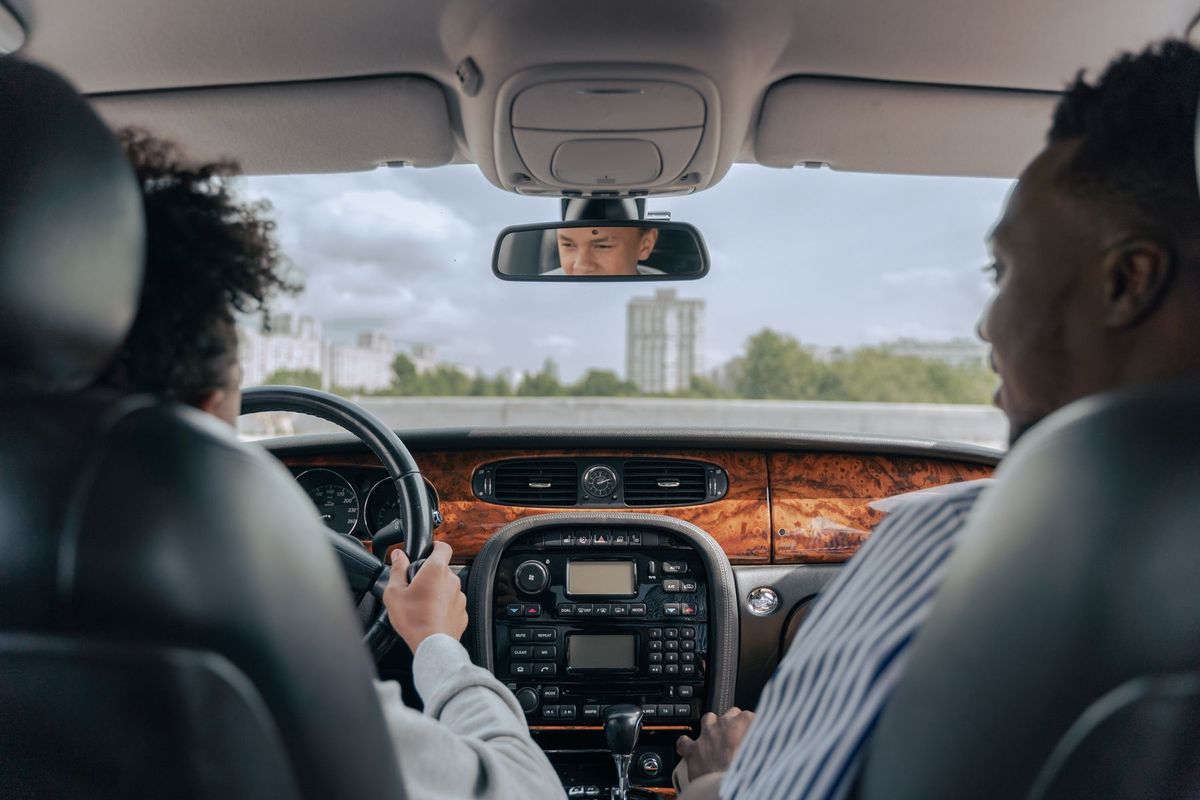
Ce qui vous expose particulièrement
Un élève qui se blesse
Une chute ou un exercice mal encadré pendant une séance peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un programme inadapté
Un programme trop intense ou mal adapté à l'état de santé d'un client peut lui causer une blessure.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure peut vous empêcher d'encadrer pendant plusieurs mois, sans revenus pendant ce temps.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de moniteur d’auto-école
Un élève débutant rate un freinage lors d’une leçon de conduite en agglomération et percute un autre véhicule. Le moniteur, présent à bord, est mis en cause en tant que professionnel responsable de la sécurité pédagogique. La RC Pro des moniteurs prend en charge la défense et l’indemnisation du tiers lésé.
Un moniteur indépendant se blesse lors d’un accident survenu pendant une leçon : fracture du poignet, arrêt de travail de plusieurs semaines. Sans salarié ni couverture patronale, c’est la prévoyance TNS qui compense la perte de chiffre d’affaires pendant l’immobilisation.
Un élève conteste par écrit la méthode pédagogique d’un moniteur et réclame le remboursement de plusieurs heures de conduite, estimant avoir été mal préparé à l’examen du code. La protection juridique entreprise finance la défense et la gestion amiable du litige.
Le véhicule école garé devant l’établissement est endommagé par un tiers non identifié la nuit. La multirisque professionnelle couvre les dommages matériels sur le véhicule dès lors qu’il est déclaré comme outil de travail dans le contrat.
Les risques du métier de moniteur d’auto-école
La particularité de ce métier tient au fait que le moniteur partage physiquement le véhicule avec un conducteur novice, sans contrôle total sur la trajectoire. Chaque leçon de conduite expose à un accident corporel ou matériel impliquant l’élève, un piéton ou un autre conducteur. La responsabilité du moniteur peut être engagée même si c’est l’élève qui tenait le volant, dès lors que la surveillance pédagogique est mise en cause.
En dehors du véhicule, le moniteur dispense des cours théoriques sur le code de la route, parfois dans un local dédié. Un élève qui glisse dans la salle d’attente ou heurte un meuble peut engager la responsabilité civile du professionnel en tant qu’occupant du local. La gestion de données personnelles des élèves (coordonnées, résultats, paiements) constitue également un risque, notamment en cas de perte de documents.
Le moniteur indépendant, qu’il soit auto-entrepreneur ou dirigeant d’une petite entreprise, supporte seul l’arrêt de travail lié à une maladie ou à un accident. L’absence de filet salarial rend cette exposition particulièrement concrète pour les activités exercées à titre individuel.
Combien coûte une assurance moniteur d’auto-école ?
Le chiffre d’affaires annuel est le premier facteur de calcul : un moniteur indépendant avec un seul véhicule et quelques élèves par semaine ne présente pas le même profil qu’un établissement employant plusieurs moniteurs. L’assureur tient compte du nombre de véhicules utilisés pour l’enseignement de la conduite, car chacun représente une exposition distincte aux dommages corporels et matériels.
Les plafonds de garantie retenus pour la RC Pro influencent directement la cotisation : un plafond élevé pour les dommages corporels, justifié par la gravité potentielle d’un accident en voiture, se répercute sur le tarif. La franchise (montant restant à la charge du professionnel à chaque sinistre) permet d’ajuster le coût selon la tolérance au risque. La localisation géographique, la sinistralité passée et le statut juridique (auto-entrepreneur, EURL, SARL) entrent également en ligne de compte lors de la souscription.
Points de vigilance à la souscription
La confusion entre l’assurance auto du véhicule école et la RC Pro est fréquente. L’assurance auto couvre les dommages liés à la circulation au sens du Code des assurances, mais elle ne couvre pas les réclamations liées à une faute pédagogique, à un conseil inadapté ou à un manquement dans la préparation à l’examen. Ces deux contrats sont complémentaires, pas substituables.
Déclarer uniquement l’enseignement de la conduite sans mentionner les cours de code en présentiel ou les activités de remise à niveau peut créer une zone d’exclusion en cas de sinistre survenu lors de ces activités annexes. Chaque activité exercée doit figurer explicitement dans les conditions particulières du contrat.
Le plafond pour les dommages corporels mérite une attention particulière : un accident grave en voiture peut engager des préjudices de long terme (incapacité permanente, assistance tierce personne) dont le coût dépasse largement un plafond sous-dimensionné. Un moniteur qui emploie un ou plusieurs moniteurs salariés doit également vérifier que la RC Pro couvre les actes commis par ces personnes dans le cadre de leur activité professionnelle.
Obligations d’assurance du métier de moniteur d’auto-école
Aucune assurance professionnelle spécifique n’est imposée par la loi au moniteur d’auto-école en dehors des obligations communes à tout professionnel. En revanche, deux obligations légales s’appliquent selon la situation.
Première obligation : tout véhicule terrestre à moteur mis en circulation doit être couvert au minimum en responsabilité civile, conformément à l’article L211-1 du Code des assurances. Un véhicule école utilisé pour les leçons de conduite entre pleinement dans ce cadre, qu’il appartienne au moniteur ou à l’établissement.
Deuxième obligation : si le moniteur emploie des salariés, il doit mettre en place une complémentaire santé collective avec une participation d’au moins 50 % (article L911-7 du Code de la sécurité sociale), et verser une cotisation de prévoyance pour les cadres (ANI du 17 novembre 2017). Un moniteur indépendant sans salarié n’est soumis à aucune de ces deux obligations.
En pratique, certains donneurs d’ordre, franchiseurs ou bailleurs de locaux exigent une RC Pro avant toute collaboration : cette exigence contractuelle rend la garantie indispensable même en l’absence d’obligation légale.
Quelles assurances souscrire comme moniteur d’auto-école ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à un tiers dans le cadre de l’activité professionnelle : un élève blessé, un véhicule tiers endommagé lors d’une leçon, ou une réclamation liée à un défaut d’enseignement. C’est la garantie centrale pour ce métier.
Prévoyance TNS
La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail lié à une maladie ou à un accident, et peut inclure une garantie invalidité. Pour un moniteur indépendant dont l’activité repose entièrement sur sa capacité physique à être présent en voiture, cette couverture compense la perte de revenus pendant l’immobilisation.
Protection Juridique Entreprise
La protection juridique entreprise finance la défense en cas de litige avec un élève, un fournisseur ou une administration. Elle prend en charge les frais d’avocat et de procédure, ce qui évite d’arbitrer entre se défendre et préserver sa trésorerie.
Multirisque Professionnelle
La multirisque professionnelle couvre les locaux utilisés pour les cours de code, le matériel pédagogique et les équipements contre l’incendie, le vol ou les dégâts des eaux. Elle peut également inclure une garantie responsabilité civile du local pour les dommages survenus dans les locaux professionnels.
Bien choisir son assurance moniteur d’auto-école
Les activités déclarées au contrat doivent refléter l’ensemble de ce que vous exercez : enseignement de la conduite, cours de code, accompagnement à l’examen, remise à niveau. Une activité non déclarée peut constituer un motif d’exclusion de garantie en cas de sinistre.
Pour la RC Pro, vérifiez que le contrat est souscrit en base réclamation (le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs à la souscription si vous n’en aviez pas connaissance) et qu’une garantie subséquente d’au moins cinq ans est prévue après résiliation, portée à dix ans en cas de cessation définitive d’activité. La résiliation d’un contrat professionnel suit généralement un préavis de deux mois avant l’échéance, à vérifier dans vos conditions particulières.
Le plafond pour les dommages corporels doit être calibré sur la gravité potentielle d’un accident en voiture avec un élève, pas sur le chiffre d’affaires seul. Enfin, si vous passez du statut d’auto-entrepreneur à celui de dirigeant d’entreprise, signalez le changement à votre assureur dans les trois mois suivant la modification : ce changement de situation ouvre un droit de résiliation en cours de contrat pour les deux parties.
Vos questions sur l’assurance moniteur d’auto-école
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
