
Assurance ORL
Un oto-rhino-laryngologiste exerçant à titre libéral est soumis à une obligation d’assurance fixée par la loi. Le contrat doit respecter des règles précises sur les plafonds et le mode de déclenchement, sans marge de manœuvre.
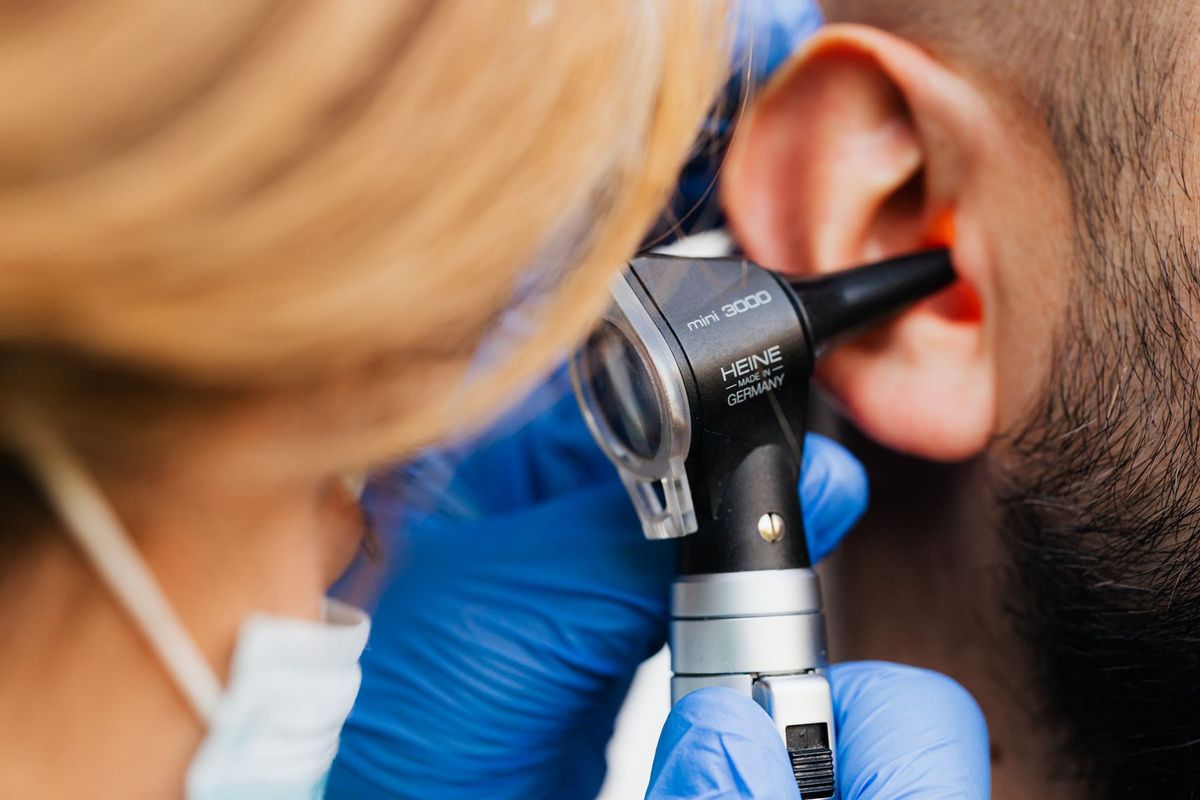
Ce qui vous expose particulièrement
Une erreur médicale
Un diagnostic tardif ou un geste mal exécuté peut causer un dommage corporel et entraîner une réclamation, parfois des années après l'acte.
Protégez vous avec une RC Pro
Un arrêt de travail
Si vous ne pouvez plus exercer, vos honoraires s'arrêtent alors que les charges du cabinet continuent de courir.
Protégez vous avec une Prévoyance TNS
Un sinistre au cabinet
Un incendie ou un dégât des eaux peut détruire votre matériel médical et rendre vos locaux inutilisables.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier d’ORL
L’oto-rhino-laryngologie combine des actes de consultation, d’exploration fonctionnelle et de chirurgie ambulatoire. Chaque geste, du fibroscope nasal à la pose d’aérateurs transtympaniques chez l’enfant, engage la responsabilité civile du médecin.
Les troubles auditifs, les vertiges ou les troubles de la déglutition peuvent se dégrader si le diagnostic est retardé. Un retard de prise en charge d’une surdité brusque, par exemple, peut entraîner une séquelle permanente et une réclamation des années après la consultation initiale.
Le cabinet concentre également des données de santé sensibles : dossiers patients, audiogrammes, comptes-rendus opératoires. Une fuite ou une destruction de ces données expose l’ORL à des réclamations de patients et à des procédures réglementaires.
Si le médecin se déplace en clinique ou en établissement partenaire, il emporte son matériel d’exploration. La perte ou la détérioration d’un vidéonasopharyngoscope représente un coût de remplacement significatif.
Sinistres types du métier d’ORL
Un ORL pratique une paracentèse en consultation et perfore accidentellement la chaîne ossiculaire. Le patient subit une perte auditive partielle permanente. La RC Pro des ORL couvre les frais de défense, l’expertise médicale et l’indemnisation du patient.
Un cabinet de groupe subit un dégât des eaux qui détruit l’audiomètre et le matériel d’endoscopie. La multirisque professionnelle prend en charge le remplacement du matériel. La perte d’exploitation compense les honoraires non perçus pendant l’interruption d’activité.
Un spécialiste libéral est victime d’un ransomware qui chiffre tous les dossiers patients. La restauration du système, la notification des patients concernés et les frais juridiques sont pris en charge par une assurance cyber.
Un ORL prescrit des soins de rééducation vestibulaire sans mentionner une contre-indication médicamenteuse figurant dans le dossier. La complication survient six mois plus tard. Le contrat en base réclamation couvre la réclamation dès lors qu’elle est présentée pendant la période de validité du contrat, même si l’acte est antérieur.
Obligations d’assurance du métier d’ORL
La loi Kouchner du 4 mars 2002 (article L1142-2 du Code de la santé publique) impose à tout médecin libéral, dont l’oto-rhino-laryngologiste, de souscrire une RC Pro. Le défaut d’assurance est sanctionné pénalement.
Deux règles encadrent ce contrat et ne souffrent aucune exception :
- Les plafonds ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance (article R1142-4 du Code de la santé publique).
- Le contrat fonctionne obligatoirement en base réclamation, avec une garantie subséquente (couverture des réclamations présentées après la fin du contrat pour des actes réalisés pendant sa validité) d’au moins 10 ans après la cessation d’activité (article L251-2 du Code des assurances).
Un contrat déclenché en base fait dommageable est non conforme pour un médecin : ne jamais en souscrire un.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A s’ajoute.
Critères de choix d’une assurance ORL
Les activités déclarées au contrat doivent couvrir toutes vos pratiques : consultations, actes chirurgicaux ambulatoires, téléconsultation, éventuellement des actes esthétiques ORL. Une activité non déclarée peut justifier un refus de prise en charge.
Vérifiez que les plafonds légaux sont bien respectés et que votre contrat ne prévoit pas de franchise sur la partie responsabilité civile médicale : certains contrats en prévoient une sur les frais annexes.
La reprise du passé inconnu est prévue par la loi (article L124-5 du Code des assurances) : à la souscription d’un nouveau contrat, les actes antérieurs dont vous n’aviez pas connaissance du caractère dommageable sont couverts. Vérifiez néanmoins que votre assureur ne l’exclut pas contractuellement.
Attention aux exclusions fréquentes : certains contrats excluent les actes réalisés hors du territoire français, les activités d’enseignement clinique ou les expertises judiciaires. Si vous exercez ces activités, une extension de garantie est nécessaire.
Quelles assurances souscrire comme ORL ?
RC Pro
Garantie obligatoire, socle du contrat. Elle couvre les dommages corporels, matériels et immatériels causés à vos patients dans le cadre de vos actes médicaux. Sans elle, vous exposez votre patrimoine professionnel à des réclamations dont le montant peut dépasser plusieurs millions d’euros.
Multirisque professionnelle
Elle protège vos locaux, votre matériel d’exploration et d’audiologie contre l’incendie, le dégât des eaux, le vol et le bris. Pour un cabinet équipé en vidéoendoscopie et audiométrie, le coût de remplacement justifie cette couverture.
Perte d’exploitation
Elle compense la baisse de vos honoraires si un sinistre matériel garanti (incendie, dégât des eaux) rend le cabinet inutilisable. Elle ne couvre pas votre indisponibilité personnelle : cela relève de la prévoyance.
Prévoyance TNS
En cas d’arrêt de travail, le régime de la Sécurité sociale des indépendants verse des indemnités journalières dont le niveau est souvent insuffisant pour maintenir le train de vie et couvrir les charges fixes du cabinet. La prévoyance TNS comble cet écart.
Mutuelle TNS
La complémentaire santé individuelle prend en charge le ticket modérateur et les dépassements d’honoraires que vous payez en tant que patient. Elle peut inclure une surcomplémentaire santé si vos besoins en optique ou en soins dentaires sont élevés.
Cyber
Les dossiers patients et les audiogrammes sont des données de santé à caractère personnel, parmi les plus sensibles au regard du RGPD. Une attaque informatique ou une fuite de données engage votre responsabilité. L’assurance cyber finance la remédiation technique, la notification des patients et la défense juridique.
Protection juridique entreprise
Elle finance votre défense en cas de litige avec un bailleur, un fournisseur de matériel médical ou un patient qui conteste une facture, indépendamment de la RC Pro médicale.
Prix d’une assurance ORL
Plusieurs facteurs font varier la cotisation annuelle :
- Le secteur de conventionnement (secteur 1, 2 ou 3) : les dépassements d’honoraires pratiqués en secteur 2 ou hors OPTAM augmentent l’exposition aux réclamations sur les tarifs.
- Le volume d’actes chirurgicaux par rapport aux simples consultations : un ORL pratiquant régulièrement des actes sous anesthésie locale présente un profil de risque différent d’un praticien en consultation pure.
- La présence de salariés et leur nombre.
- La surface et la localisation des locaux pour la multirisque.
- Votre historique de sinistralité déclaré.
- Les plafonds et franchises retenus au contrat.
La souscription d’un contrat groupant RC Pro, multirisque et prévoyance auprès d’un même assureur peut réduire la cotisation globale, mais ne doit pas se faire au détriment de la conformité des plafonds légaux.
Questions fréquentes sur l’assurance ORL
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
