
Assurance podologue
Le pédicure-podologue exerce une profession de santé réglementée : la loi lui impose une assurance RC Pro, et ses actes sur les patients exposent à des réclamations parfois longues à se matérialiser. Voici ce que couvre chaque garantie et comment choisir votre contrat.
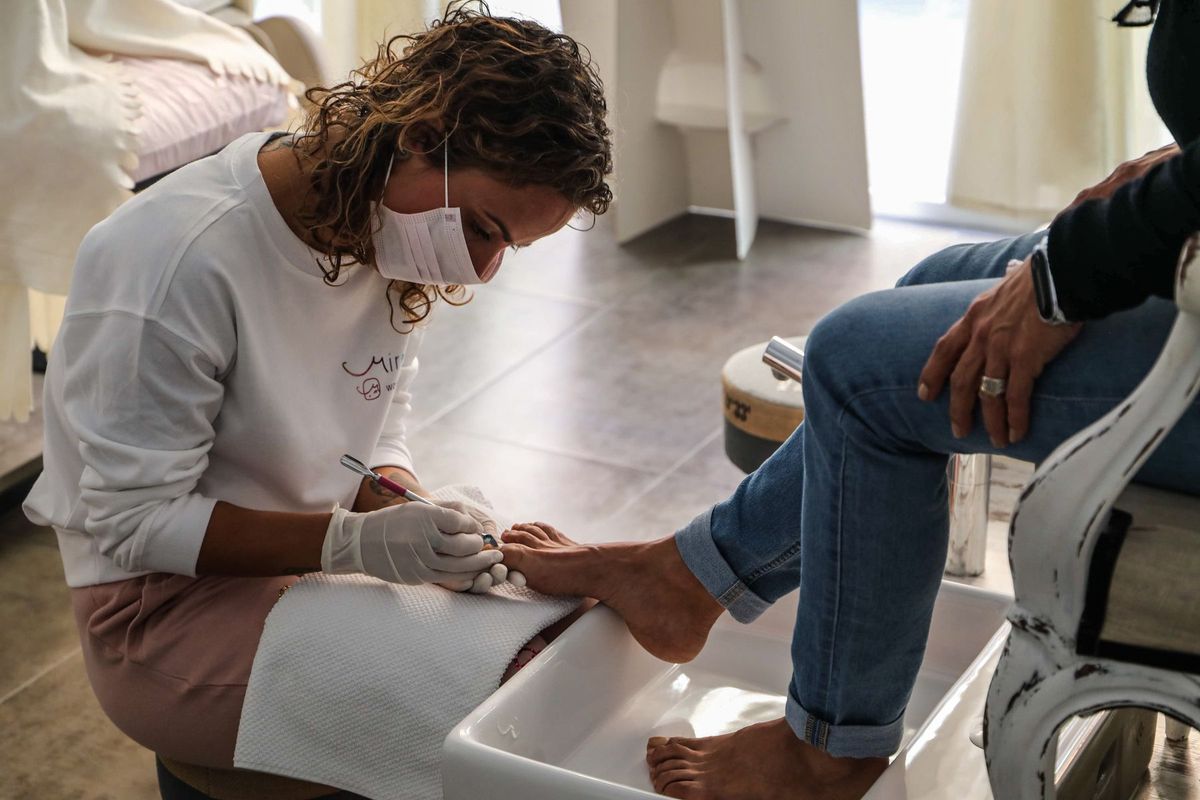
Ce qui vous expose particulièrement
Une manipulation qui blesse
Un geste, un exercice ou un conseil inadapté peut aggraver l'état d'un patient et entraîner une réclamation.
Protégez vous avec une RC Pro
Un arrêt de travail
Votre activité repose sur votre présence : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance TNS
Un sinistre au cabinet
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de podologue
Un podologue réalise une résection d’ongle incarné sur un patient diabétique. Une infection se déclare deux semaines après la séance, entraînant une hospitalisation. Le patient engage une procédure : la RC Pro couvre les frais de défense et l’indemnisation du préjudice corporel.
Un cabinet reçoit plusieurs patients par jour. Un dossier médical numérique est transmis par erreur à un autre patient. La garantie protection des données personnelles prend en charge la notification aux personnes concernées et les frais de gestion de crise.
Un podologue exerçant en libéral se fracture le poignet et ne peut plus pratiquer pendant plusieurs semaines. Sans prévoyance complémentaire, les indemnités journalières versées par la Sécurité sociale des indépendants couvrent rarement l’intégralité des charges fixes du cabinet.
Un dégât des eaux survient dans les locaux loués : le plateau technique, les instruments et le fauteuil de soins sont endommagés. La multirisque professionnelle couvre le matériel et, si l’activité s’interrompt, la perte d’exploitation prend le relais pour les frais fixes.
Exposition au risque dans le métier de podologue
Le pédicure-podologue réalise des actes invasifs : résections, soins des ongles, débriding de plaies, pose d’orthèses plantaires. Chaque intervention sur un patient peut provoquer une douleur, une infection ou une aggravation d’une pathologie préexistante.
Les patients souffrant de diabète, d’artérite ou de troubles neurologiques sont particulièrement fragiles. Un soin mal dosé sur ce profil peut avoir des conséquences graves, et la réclamation peut survenir des mois après la consultation.
Le cabinet concentre du matériel médical coûteux : podoscope, fraiseuse, autoclave, fauteuil électrique. Un vol ou un incendie immobilise l’activité sans couverture adaptée.
Les données de santé des patients relèvent du secret médical et du RGPD. Un incident informatique ou une erreur d’envoi expose le praticien à des recours. Le podologue en déplacement à domicile engage aussi sa responsabilité sur le trajet avec son véhicule professionnel.
Assurances obligatoires pour exercer comme podologue
Le pédicure-podologue exerçant à titre libéral est soumis à l’obligation d’assurance RC Pro issue de la loi Kouchner du 4 mars 2002 (article L1142-2 du Code de la santé publique). Le défaut d’assurance est sanctionné pénalement.
Deux règles s’imposent au contrat. Les plafonds ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance (article R1142-4 du Code de la santé publique). Le contrat fonctionne obligatoirement en base réclamation, avec une garantie subséquente d’au moins 10 ans après la cessation d’activité (article L251-2 du Code des assurances).
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A s’ajoute.
Hors ces obligations, aucune autre assurance n’est imposée par la loi. En pratique, un bailleur exige souvent une multirisque professionnelle, et certains réseaux de soins conditionnent leur agrément à des garanties complémentaires.
Critères de choix d’une assurance podologue
Déclarez précisément vos activités : soins podologiques courants, orthèses plantaires sur mesure, bilans podologiques, actes en EHPAD ou à domicile. Une activité non déclarée au contrat peut entraîner un refus de prise en charge.
Vérifiez que les plafonds légaux sont respectés et que la garantie subséquente (couverture des réclamations après la fin du contrat) est bien de 10 ans, pas moins. C’est une règle légale, non une option.
La reprise du passé inconnu, prévue par l’article L124-5 du Code des assurances, couvre les faits antérieurs à la souscription dont vous n’aviez pas connaissance. Assurez-vous qu’elle figure au contrat.
Examinez les exclusions fréquentes : actes hors champ d’exercice légal du pédicure-podologue, soins réalisés sous l’effet d’un état de santé du praticien non déclaré, ou dommages liés à un matériel non homologué.
Les garanties essentielles de l’assurance podologue
RC Pro
La RC Pro des podologues couvre les dommages corporels, matériels et immatériels causés aux patients pendant les soins. C’est la garantie centrale, obligatoire, avec les plafonds légaux à respecter.
Prévoyance TNS
La prévoyance pour indépendant en santé verse des indemnités journalières en cas d’arrêt de travail et une rente en cas d’invalidité. La CARPIMKO assure une couverture de base, souvent insuffisante pour maintenir les charges fixes du cabinet pendant plusieurs semaines d’arrêt.
Mutuelle TNS
La mutuelle TNS complète les remboursements de la Sécurité sociale pour vos propres frais de santé. Elle peut inclure une sur-complémentaire santé si vos besoins en soins optiques ou dentaires sont importants.
Multirisque Professionnelle
La multirisque professionnelle couvre les locaux, le matériel médical et les équipements contre l’incendie, le dégât des eaux, le vol et le bris. Elle intègre souvent une RC exploitation pour les dommages causés à des tiers dans le cabinet.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge après un sinistre matériel garanti (incendie, dégât des eaux) qui interrompt l’activité. Elle ne couvre pas l’indisponibilité du praticien pour raison de santé, ce qui relève de la prévoyance.
Protection Juridique Entreprise
La protection juridique prend en charge les frais de défense en cas de litige avec un patient, un bailleur ou un fournisseur. Elle finance l’assistance juridique, pas la réparation d’un préjudice.
Protection Données Personnelles / RGPD
Les dossiers patients sont des données de santé sensibles. La garantie protection des données personnelles couvre les frais de notification, de remédiation et de défense en cas de violation.
Tarif de l’assurance podologue
Plusieurs facteurs font varier la prime de votre RC Pro : le chiffre d’affaires annuel, le volume de séances, les actes pratiqués (soins courants ou orthèses sur mesure), et les antécédents de sinistres.
La localisation du cabinet compte aussi : un exercice en zone urbaine dense ou en EHPAD expose à des profils de patients différents. Un exercice mixte cabinet/domicile doit être déclaré, car il peut modifier la cotisation.
Pour la prévoyance, le tarif dépend de votre âge, de votre état de santé à la souscription, du niveau d’indemnités journalières choisi et du délai de franchise (la période après le début de l’arrêt avant laquelle aucune indemnité n’est versée).
La multirisque professionnelle est tarifée selon la surface des locaux, la valeur du matériel déclaré et les garanties optionnelles retenues.
Les pièges courants du contrat
Déclarer uniquement « soins podologiques » sans mentionner la fabrication d’orthèses plantaires sur mesure est une erreur fréquente. Cette activité de conception expose à une responsabilité spécifique qui peut être exclue si elle n’est pas déclarée.
Choisir un plafond inférieur aux minimums légaux pour réduire la prime expose à une nullité partielle du contrat et à une sanction pénale. Les plafonds de 8 et 15 millions d’euros ne sont pas négociables.
Confondre prévoyance et perte d’exploitation est une autre erreur : si vous êtes en arrêt de travail, seule la prévoyance intervient. La perte d’exploitation ne joue qu’après un sinistre matériel sur les locaux ou le matériel.
Oublier de déclarer un changement de mode d’exercice (passage en société, ajout d’un associé, déménagement du cabinet) peut modifier le risque couvert. L’article L113-16 du Code des assurances permet à chaque partie de résilier dans les 3 mois suivant ce type d’événement.
Questions fréquentes sur l’assurance podologue
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
