
Assurance professionnel dentaire
Le secteur dentaire regroupe des professionnels aux statuts variés, du chirurgien-dentiste libéral au prothésiste dentaire salarié ou indépendant. Leurs obligations d’assurance diffèrent selon le métier exercé et le mode d’exercice.
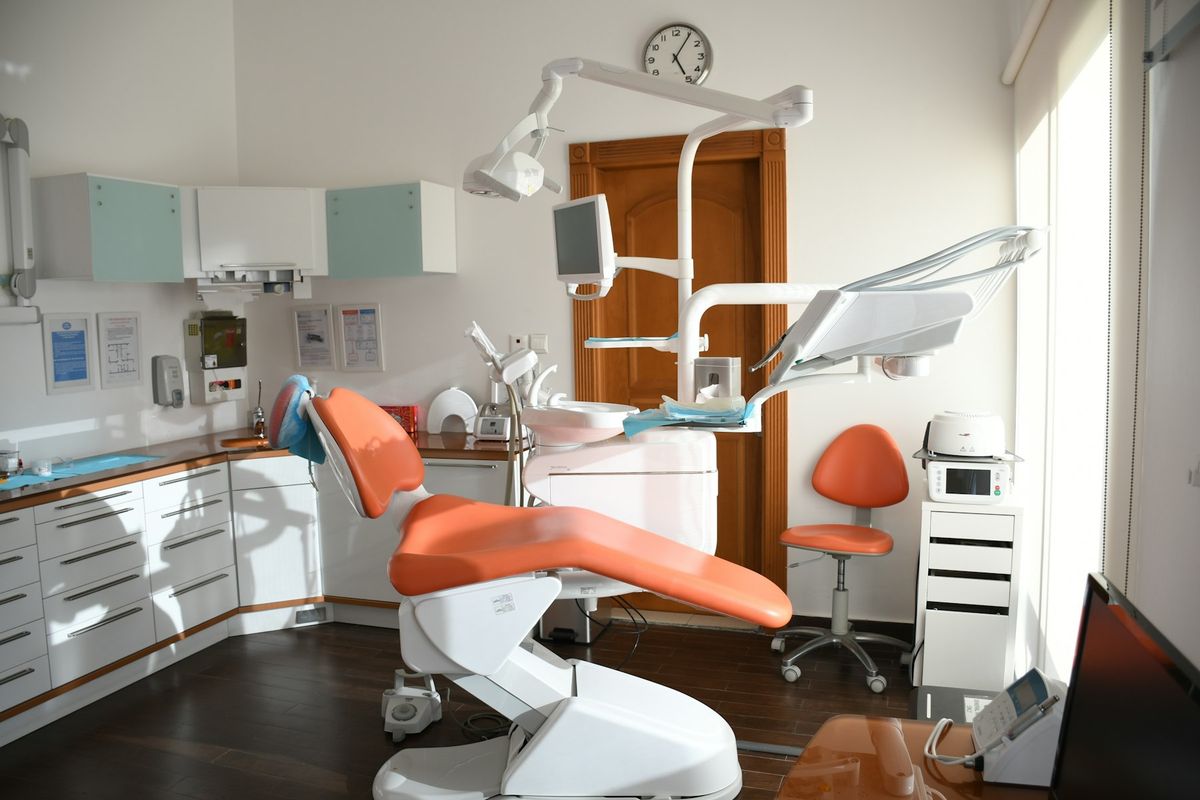
Ce qui vous expose particulièrement
Un acte qui se complique
Une pose d'implant, une extraction ou une prothèse peut laisser une lésion durable et engager votre responsabilité.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure à la main ou au poignet suffit à vous empêcher d'exercer, alors que les charges du cabinet continuent de courir.
Protégez vous avec une Prévoyance TNS
Un matériel hors d'usage
Fauteuil, imagerie, stérilisation : un sinistre dans le cabinet peut immobiliser votre activité plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Découvrez les assurances adaptées à votre métier


Cadre légal de l’assurance professionnel dentaire
La loi Kouchner du 4 mars 2002, codifiée à l’article L1142-2 du Code de la santé publique, impose une responsabilité civile professionnelle obligatoire aux professionnels de santé exerçant à titre libéral. Dans le secteur dentaire, cette obligation concerne le chirurgien-dentiste, le dentiste et l’orthodontiste. Le contrat doit fonctionner en base réclamation (le sinistre est pris en charge si la réclamation du patient est déposée pendant la validité du contrat), avec une garantie subséquente d’au moins 10 ans après la cessation d’activité. Les plafonds ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance, conformément à l’article R1142-4 du Code de la santé publique.
Le prothésiste dentaire, qui fabrique des prothèses dentaires en laboratoire sans exercer d’acte clinique sur les patients, n’est pas soumis à cette obligation légale. Sa RC Pro reste fortement recommandée, notamment parce que les chirurgiens-dentistes donneurs d’ordre l’exigent souvent contractuellement.
Pour tout professionnel du secteur qui emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une prise en charge d’au moins 50 % de la cotisation par l’employeur. Les travailleurs indépendants sans salarié ne sont soumis à aucune de ces deux obligations collectives.
Panorama des risques du secteur dentaire
Les professionnels dentaires partagent une exposition commune aux réclamations liées aux actes cliniques : une prothèse mal ajustée, un traitement d’orthodontie dont le résultat est contesté, un implant posé dans des conditions anatomiques difficiles. Ces situations peuvent déboucher sur des demandes d’indemnisation de la part du patient ou d’un tiers, plusieurs années après l’acte.
L’implantologue et le parodontiste réalisent des actes chirurgicaux sur les tissus osseux et gingivaux, ce qui expose à des dommages corporels potentiellement graves et à des demandes de remboursement des soins consécutifs. Le stomatologue, médecin spécialisé en chirurgie de la face et des dents, cumule les risques propres aux professions médicales et ceux liés aux actes dentaires.
Le prothésiste dentaire, lui, est exposé à un risque de responsabilité sur la qualité des prothèses et implants fabriqués, ainsi qu’aux risques matériels propres à un laboratoire : incendie, bris de machine, vol de matériaux coûteux. La perte d’exploitation (indemnisation de la baisse de marge après un dommage matériel garanti qui interrompt l’activité) représente un risque concret pour un laboratoire qui ne peut plus livrer ses prothèses.
Pour tous ces professionnels, l’indisponibilité prolongée du praticien ou du technicien clé pèse directement sur les revenus et les charges fixes du cabinet ou du laboratoire : c’est un risque qui relève de la prévoyance, non de la perte d’exploitation.
Les garanties clés du secteur dentaire
La RC Pro des professionnels dentaires est le socle de couverture du secteur. Pour les chirurgiens-dentistes, dentistes et orthodontistes, elle est obligatoire avec les plafonds légaux précités. Pour les autres métiers du groupe, elle protège le patrimoine professionnel face aux réclamations de patients, de confrères ou de donneurs d’ordre.
La multirisque professionnelle couvre les locaux, le matériel dentaire et les stocks (prothèses, implants, consommables) contre l’incendie, le dégât des eaux ou le vol. La garantie bris de machine prend en charge la détérioration accidentelle d’équipements coûteux comme les fauteuils dentaires, les scanners ou les fraiseuses de laboratoire, que la multirisque classique n’indemnise pas.
La prévoyance TNS couvre les indemnités journalières et les frais généraux permanents du cabinet en cas d’arrêt de travail du praticien libéral. La mutuelle TNS complète les remboursements de la Sécurité sociale pour les soins dentaires, les prothèses et les implants du praticien lui-même, avec des garanties souvent supérieures aux contrats individuels grand public. Pour les cabinets qui emploient des assistantes dentaires ou des secrétaires, la mutuelle entreprise et la prévoyance entreprise répondent aux obligations collectives.
La protection juridique entreprise finance la défense du praticien lors d’un litige avec un patient, un fournisseur ou un bailleur, sans que les honoraires d’avocat ne restent entièrement à sa charge.
Assurance par métier dans le secteur dentaire
Les praticiens cliniciens (chirurgien-dentiste, dentiste, orthodontiste, implantologue, parodontiste, stomatologue) partagent le même socle : RC Pro obligatoire ou fortement recommandée selon le statut, prévoyance TNS, multirisque du cabinet. L’implantologue et le parodontiste posent des actes chirurgicaux qui justifient une attention particulière aux plafonds de garantie et aux exclusions du contrat concernant la parodontologie et la chirurgie osseuse.
L’implantologue travaille souvent en cabinet partagé ou en structure spécialisée, ce qui impose de vérifier que les conditions du contrat couvrent bien ce mode d’exercice et les équipements mis à disposition.
Le prothésiste dentaire relève d’une logique différente : son risque principal est industriel et contractuel plutôt que clinique. Sa couverture prioritaire associe RC Pro, multirisque laboratoire, bris de machine et, s’il emploie des techniciens, mutuelle et prévoyance collectives.
Vos questions sur l’assurance professionnel dentaire
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
