
Assurance réflexologue
Aucune loi n’impose à un réflexologue de souscrire une assurance professionnelle spécifique. Cela ne signifie pas que vous êtes sans risque : un client qui chute sur votre table, une réaction inattendue après une séance plantaire ou un litige sur les conseils donnés en séance peut engager votre responsabilité civile. Voici les garanties à prévoir pour exercer sereinement.
Ce qui vous expose particulièrement
Un client qui vous met en cause
Un client peut vous reprocher une aggravation de son état ou un retard de prise en charge médicale après vos séances.
Protégez vous avec une RC Pro
Un incident pendant une séance
Un malaise, une réaction à un produit ou une chute dans votre cabinet peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un arrêt de travail
Si vous ne pouvez plus travailler, vos revenus s'arrêtent alors que vos charges continuent de courir.
Protégez vous avec une Prévoyance TNS
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité de réflexologue
Un client glisse en descendant de la table de massage à la fin d’une séance de réflexologie plantaire et se fracture le poignet. Sa blessure constitue un dommage corporel causé dans le cadre de votre activité professionnelle. La responsabilité civile professionnelle prend en charge les frais médicaux et l’indemnisation réclamés, ainsi que les frais de défense si le client saisit la justice.
Un praticien travaillant à domicile presse un point réflexe sur un client souffrant d’une thrombose non diagnostiquée. Une complication survient dans les jours suivants et le client attribue sa dégradation à la séance. Même si la causalité n’est pas établie, la RC Pro couvre la défense et l’éventuelle indemnisation.
Un réflexologue installé dans un local loué subit un dégât des eaux qui endommage sa table, son matériel et les dossiers clients papier. La multirisque professionnelle couvre les dommages matériels aux équipements et, si l’activité doit être interrompue, la perte d’exploitation prend en charge les frais fixes pendant la fermeture.
Un praticien exerçant en indépendant se fracture la main et ne peut plus travailler pendant plusieurs semaines. Son arrêt de travail n’est pas couvert par la RC Pro : c’est la prévoyance TNS, via les indemnités journalières, qui compense la perte de revenus pendant l’incapacité.
Les risques du métier de réflexologue
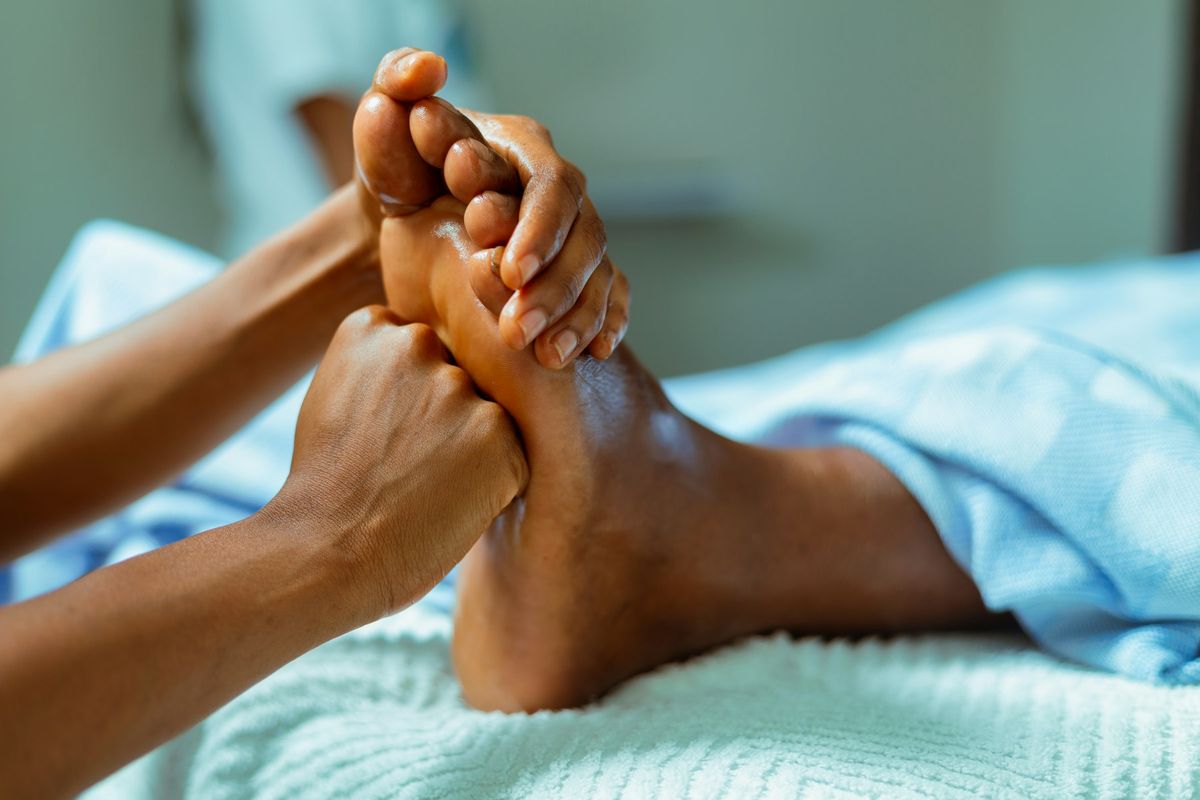
La réflexologie repose sur des pressions manuelles précises sur des zones réflexes du pied, de la main ou du visage. Chaque séance implique un contact physique direct avec le client, ce qui crée une exposition aux dommages corporels : réaction vagale, hématome, douleur disproportionnée ou aggravation d’une pathologie sous-jacente non signalée.
Les conseils donnés en séance constituent un risque distinct. Un réflexologue qui oriente un client vers une pratique ou lui déconseille de consulter un médecin s’expose à une réclamation pour dommage immatériel si l’état du client se détériore. Ce risque est réel même sans faute prouvée, car la charge de la défense incombe au praticien.
Les déplacements à domicile ajoutent un risque lié à l’utilisation du véhicule à des fins professionnelles : un accident survenu sur le trajet entre deux clients peut ne pas être couvert par une assurance auto personnelle si l’usage professionnel n’a pas été déclaré.
Les biens professionnels (table de massage, appareils, fournitures) peuvent être volés, endommagés par un incendie ou un dégât des eaux, que vous exerciez dans un cabinet, dans un salon de bien-être ou à domicile. Les données clients (fiches de suivi, historiques de séances) sont également exposées en cas de sinistre ou de perte.
Bien choisir son assurance réflexologue
La première chose à vérifier est que le contrat mentionne explicitement la réflexologie parmi les activités couvertes. Certains contrats bien-être excluent les techniques de pression ou les pratiques considérées comme paramédicales : lire les exclusions (clauses qui retirent certains dommages de la garantie) avant de souscrire évite les mauvaises surprises lors d’un sinistre.
Le plafond de garantie doit être calibré selon votre volume d’activité et la nature de votre clientèle. Un praticien qui reçoit des clients fragiles (personnes âgées, femmes enceintes, patients en traitement médical) s’expose à des réclamations plus lourdes qu’un praticien travaillant exclusivement sur une clientèle de bien-être général.
La franchise (la part du dommage qui reste à votre charge) influe directement sur la cotisation. Une franchise élevée réduit la prime mais vous expose en cas de sinistres fréquents de faible montant. Ajustez-la selon votre trésorerie disponible.
Si vous exercez en base réclamation, vérifiez la durée de la garantie subséquente (la couverture maintenue après la fin du contrat pour des réclamations tardives). Pour les professions de santé réglementées, la loi impose dix ans ; pour un réflexologue, la durée est fixée contractuellement, au minimum cinq ans, et dix ans en cas de cessation d’activité.
Coût d’une assurance réflexologue
Le chiffre d’affaires annuel est le premier facteur de tarification : un praticien qui reçoit dix clients par semaine paie une cotisation différente de celui qui en reçoit quarante. L’assureur y voit un indicateur du volume d’exposition au risque.
Les activités déclarées au contrat pèsent aussi sur la prime. Un réflexologue qui pratique également le shiatsu, le drainage lymphatique ou d’autres techniques manuelles doit toutes les déclarer : une activité non déclarée peut être considérée comme hors garantie lors d’un sinistre.
La localisation (cabinet en ville, exercice à domicile, déplacements en salons ou en entreprise) et le mode d’exercice (seul, en cabinet partagé, en tant que salarié d’un spa) modifient le profil de risque aux yeux de l’assureur. Le nombre de salariés éventuels entre également dans le calcul.
Enfin, les plafonds de garantie choisis et le niveau de franchise ajustent la prime à la hausse ou à la baisse. Comparer plusieurs contrats sur la base des mêmes plafonds et franchises est indispensable pour évaluer le rapport garanties/coût.
Assurances obligatoires pour exercer comme réflexologue
Aucune assurance professionnelle n’est imposée par la loi pour exercer la réflexologie en France. La réflexologie n’est pas une profession de santé réglementée au sens du Code de la santé publique, et aucun texte n’oblige le praticien à souscrire une RC Pro avant d’ouvrir son activité.
Deux obligations légales s’appliquent néanmoins si vous employez des salariés : la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation employeur d’au moins 50 % ; pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est requise depuis l’ANI du 17 novembre 2017.
En pratique, plusieurs situations rendent la RC Pro indispensable même sans obligation légale. Un bailleur peut l’exiger pour signer un bail commercial. Un salon de bien-être, une entreprise ou une collectivité qui vous fait intervenir dans ses locaux la demande systématiquement sous forme d’attestation d’assurance. Certaines fédérations professionnelles de réflexologie en font une condition d’adhésion. Refuser de la fournir revient à perdre ces marchés.
Garanties recommandées dans le métier de réflexologue
RC Pro
La RC Pro des réflexologues couvre les dommages corporels, matériels et immatériels causés à un client ou à un tiers dans le cadre de votre activité. Elle prend en charge les frais de défense et l’indemnisation due, que le sinistre survienne dans votre cabinet, chez le client ou dans un salon où vous intervenez. C’est la garantie à souscrire en priorité, avant toute autre.
Multirisque professionnelle
La multirisque professionnelle protège vos locaux et votre matériel contre l’incendie, le dégât des eaux, le vol et les bris. Elle couvre aussi votre responsabilité civile d’exploitation (les dommages causés en dehors de votre activité technique, par exemple un client qui trébuche dans votre couloir). Si vous exercez dans un local loué, votre bailleur peut l’exiger.
Protection juridique entreprise
La protection juridique entreprise finance votre défense en cas de litige avec un client, un fournisseur, un bailleur ou l’administration. Elle prend en charge les honoraires d’avocat et les frais de procédure, ce qui est distinct de la RC Pro : la protection juridique intervient même quand aucun dommage n’est réclamé, par exemple lors d’un litige contractuel sur le règlement d’une série de séances.
Prévoyance TNS
En tant qu’indépendant, un arrêt de travail prolongé supprime votre chiffre d’affaires du jour au lendemain. La prévoyance TNS verse des indemnités journalières en cas d’incapacité temporaire et une rente en cas d’invalidité ou de décès. Le régime de la Sécurité sociale des indépendants offre une couverture de base limitée : un complément de prévoyance compense l’écart entre les indemnités légales et vos charges fixes réelles.
Mutuelle TNS
La mutuelle TNS complète le remboursement de vos propres frais de santé, que la Sécurité sociale des indépendants couvre moins bien que le régime général des salariés. Consultations, hospitalisation, optique et dentaire sont les postes où l’écart de remboursement est le plus sensible pour un praticien indépendant.
Questions fréquentes sur l’assurance réflexologue
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
