
Assurance décapeur
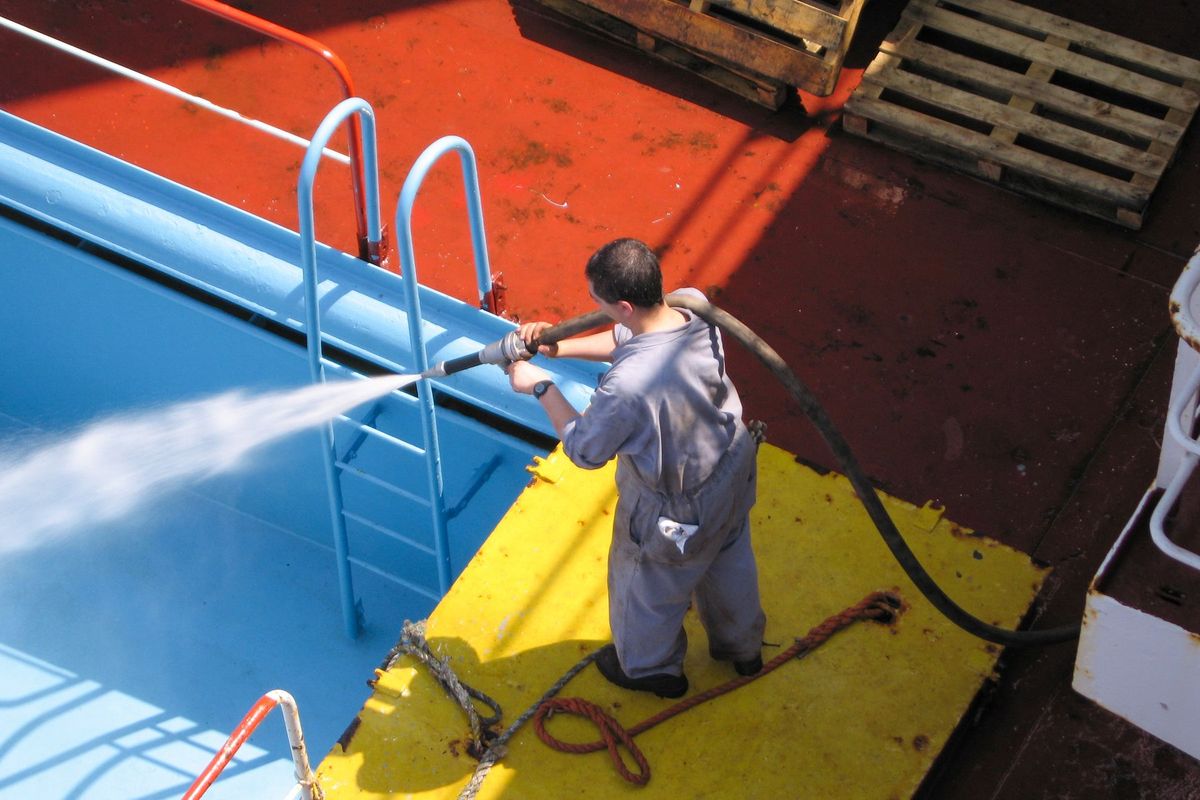
Le décapeur intervient sur des surfaces fragilisées, souvent chargées de produits chimiques ou de peintures anciennes, avec des outils thermiques ou mécaniques qui concentrent plusieurs risques en un seul geste. La combinaison chaleur, matériaux dégradés et présence de tiers sur chantier place ce métier parmi les activités BTP à surveiller de près côté assurances.
Ce qui vous expose particulièrement
Un dommage pendant l'intervention
En hauteur, en milieu pollué ou chez un particulier, une erreur peut blesser un tiers ou abîmer le bâtiment.
Protégez vous avec une RC Pro
Un désordre sur l'ouvrage
Quand vos travaux touchent à l'ouvrage, un défaut peut engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un arrêt de travail
Vos métiers sont physiques : un accident peut vous éloigner des chantiers plusieurs mois.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de décapeur
Le décapeur travaille avec des appareils à chaleur intense, des produits décapants corrosifs et des machines abrasives. Un décapeur thermique mal orienté peut enflammer un support en bois ou un revêtement synthétique en quelques secondes.
L’utilisation de produits chimiques expose le décapeur lui-même, mais aussi les autres corps de métier présents sur le chantier : émanations toxiques, projections de vernis ou de peintures anciennes contenant du plomb.
Les dommages matériels sont fréquents : un décapage trop agressif peut fissurer un enduit de façade, marquer une pierre calcaire ou détériorer un menuiserie. Le client peut engager la responsabilité civile du décapeur pour ces dégâts.
Les déplacements entre chantiers, avec un véhicule utilitaire chargé d’équipements et de machines, ajoutent un risque de vol ou d’accident de la route. Un vol de matériels sur un chantier non gardé peut immobiliser l’activité plusieurs jours.
Assurances obligatoires pour exercer comme décapeur
Aucune assurance professionnelle spécifique n’est imposée par la loi au décapeur, en dehors de l’assurance du véhicule et, s’il emploie des salariés, de la complémentaire santé collective.
L’assurance décennale devient obligatoire si les travaux de décapage touchent un ouvrage ou un élément d’équipement indissociable du bâti, au sens de l’article 1792 du Code civil. Un décapage de façade intégré à une rénovation structurelle peut entrer dans ce cadre ; un décapage de mobilier ou de pièces métalliques détachées n’y entre pas. La frontière dépend de la nature précise de la prestation.
En pratique, les donneurs d’ordre exigent systématiquement une attestation de RC Pro des décapeurs avant d’ouvrir un chantier. Les bailleurs et maîtres d’ouvrage peuvent également conditionner l’accès au site à la présentation d’une attestation décennale, même quand l’obligation légale est incertaine.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %.
Assurance et statut d’exercice
L’auto-entrepreneur ou le micro-entrepreneur décapeur engage son patrimoine professionnel sur chaque chantier. Un contrat RC Pro souscrit à son nom couvre ses interventions, mais les plafonds de garantie doivent être calibrés sur la valeur des biens traités, pas sur le chiffre d’affaires déclaré.
L’entrepreneur individuel bénéficie depuis le 15 mai 2022 d’une séparation automatique entre patrimoine personnel et professionnel. Le patrimoine professionnel peut toutefois ne pas suffire à couvrir un sinistre grave : un incendie déclenché sur chantier peut générer des dommages bien supérieurs aux actifs de l’entreprise.
La société (SARL, SAS) protège davantage le dirigeant, mais elle n’exonère pas l’entreprise de sa responsabilité civile envers les tiers. Les contrats doivent mentionner explicitement toutes les activités exercées : décapage thermique, chimique, mécanique, travaux en hauteur éventuels.
Exemples de sinistres dans le métier de décapeur
Un décapeur utilise un appareil thermique sur une boiserie ancienne. La chaleur embrase un isolant dissimulé derrière le bardage. L’incendie se propage à la toiture. La RC Pro prend en charge les dommages causés aux tiers et à l’ouvrage.
Lors d’un décapage chimique de grilles métalliques, des projections de produit atteignent les yeux d’un salarié d’une autre entreprise présent sur le chantier. La responsabilité civile du décapeur est engagée pour les préjudices corporels.
Un décapeur mécanique endommage une pierre de taille classée lors d’un chantier de restauration. Le maître d’ouvrage réclame la reprise des travaux et des dommages et intérêts. La RC Pro couvre la défense et l’indemnisation du client.
Le véhicule utilitaire du décapeur est fracturé la nuit sur un chantier : deux décapeuses industrielles et un compresseur sont volés. La multirisque professionnelle, si elle inclut le vol de matériels hors locaux, prend le relais.
Quelles assurances souscrire comme décapeur ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de votre activité. Pour un décapeur, cela inclut les dégâts sur les surfaces traitées, les projections sur des tiers et les erreurs de technique. C’est le contrat de base, souvent exigé avant tout démarrage de chantier.
Décennale
Si vos travaux de décapage s’intègrent à un ouvrage soumis à la garantie décennale, l’assurance décennale du décapeur est obligatoire. Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination pendant dix ans après réception.
Multirisque Professionnelle
Elle protège vos locaux, vos stocks de produits et vos équipements contre l’incendie, le dégât des eaux, le vol et le bris. Pour un décapeur qui stocke des produits inflammables, la garantie incendie doit couvrir les risques liés à ces matériaux spécifiques.
Bris de machine
Les décapeuses industrielles, compresseurs et appareils thermiques représentent un investissement significatif. Le bris de machine couvre la casse accidentelle de ces équipements, y compris en dehors d’un sinistre incendie ou vol.
Tous Risques Chantier
Le TRC (Tous Risques Chantier) couvre les dommages subis par les travaux en cours et les matériaux sur site, quelle qu’en soit la cause. Utile sur des chantiers de longue durée ou de forte valeur.
Flotte Automobile
Si vous gérez plusieurs véhicules utilitaires, la flotte automobile simplifie la gestion et peut réduire le coût global par rapport à des contrats individuels.
Prévoyance TNS
Un arrêt de travail du décapeur indépendant stoppe immédiatement les chantiers. La prévoyance TNS verse des indemnités journalières et couvre les frais généraux permanents pendant l’indisponibilité.
Tarif de l’assurance décapeur
Plusieurs facteurs influencent le tarif de vos assurances :
- Chiffre d’affaires : base principale de calcul pour la RC Pro
- Type de décapage : thermique, chimique ou mécanique, chacun présente un profil de risque différent pour l’assureur
- Présence de salariés : le nombre et les fonctions occupées modifient la prime
- Matériaux traités : bois, pierre, métal, revêtements anciens potentiellement chargés en plomb
- Travaux en hauteur : un décapeur qui intervient sur façades en échafaudage ou sur nacelle est tarifé différemment
- Sinistralité passée : tout sinistre déclaré dans les années précédentes est pris en compte
- Plafonds et franchise : une franchise plus haute réduit la prime mais augmente votre reste à charge en cas de sinistre
Comment choisir son assurance décapeur ?
Vérifiez que toutes vos activités sont déclarées au contrat : décapage thermique, chimique, mécanique, travaux sur bois, sur métal, sur façades. Une activité non mentionnée dans les conditions particulières peut être exclue de la garantie.
Contrôlez les exclusions liées aux produits décapants inflammables ou classifiés : certains contrats excluent les sinistres liés à l’utilisation de produits au-delà d’un certain point d’éclair.
Pour la RC Pro, optez pour un contrat en base réclamation (qui couvre les réclamations présentées pendant la validité du contrat) avec une reprise du passé inconnu et une garantie subséquente d’au moins cinq ans, portée à dix ans en cas de cessation d’activité.
Si vous intervenez en sous-traitance, vérifiez que votre contrat couvre bien cette situation : certains assureurs excluent ou limitent la garantie pour les travaux réalisés sous la direction d’une entreprise principale.
Questions fréquentes sur l’assurance décapeur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
