
Assurance façadier
Le façadier intervient sur l’enveloppe extérieure des bâtiments, là où les désordres se voient, se mesurent et engagent la responsabilité décennale dès la réception des travaux. La loi Spinetta du 4 janvier 1978 impose une assurance décennale avant l’ouverture de chaque chantier, sans exception.
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de façadier
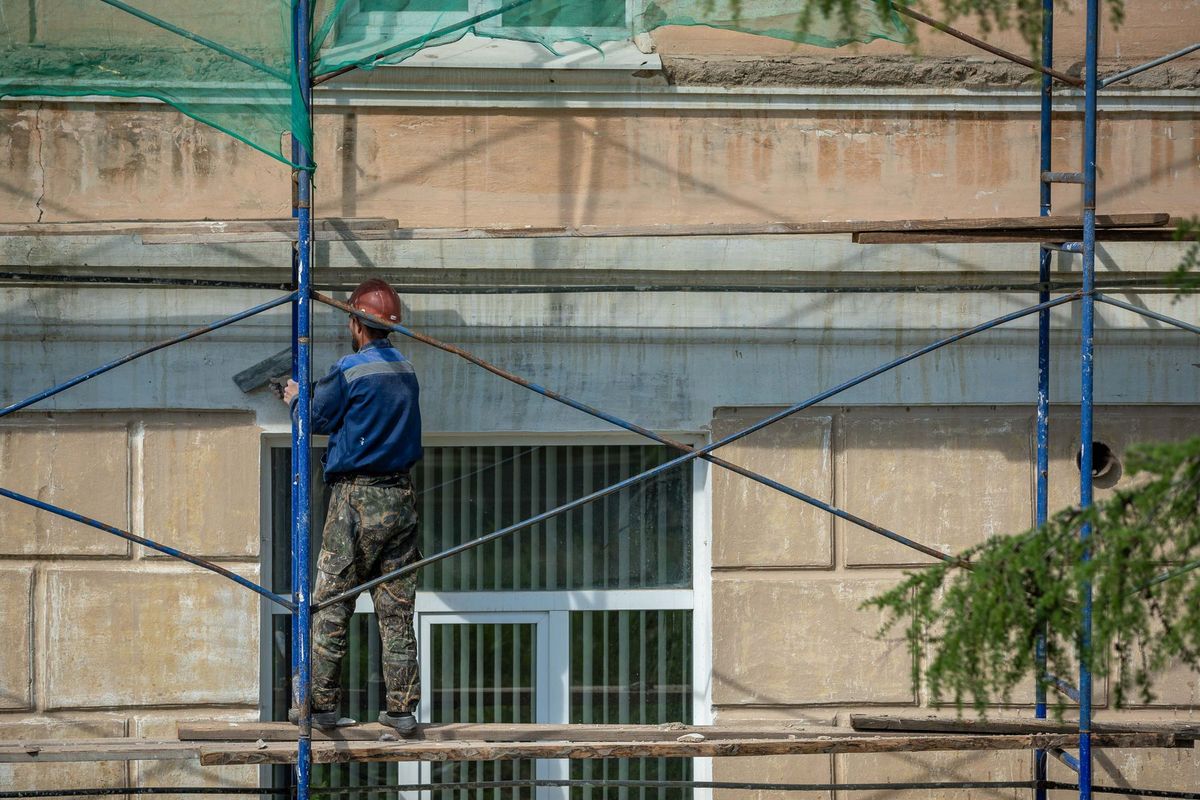
Le façadier applique des enduits, réalise des ravalements, pose des systèmes d’isolation thermique par l’extérieur (ITE) et traite l’étanchéité des façades. Chaque intervention modifie la résistance structurelle ou l’imperméabilisation d’un bâtiment, ce qui expose directement à des réclamations décennales. Un enduit mal formulé ou mal appliqué peut se décoller en quelques mois et laisser le support à nu, entraînant des infiltrations sur plusieurs niveaux. Les travaux en hauteur, sur échafaudage, créent un risque de chute de matériaux ou d’outillage sur des tiers, passants ou occupants. Le façadier se déplace fréquemment entre chantiers avec des produits chimiques (primaires, peinture, résines d’imperméabilisation), ce qui expose son véhicule utilitaire et les marchandises transportées. Quand il conseille un client sur le choix d’un système d’ITE ou d’une finition, une erreur de prescription engage sa responsabilité civile professionnelle avant même que les travaux aient débuté.
Sinistres fréquents dans l’activité de façadier
Un façadier applique un système d’isolation par l’extérieur sur un immeuble collectif. Trois ans après la réception, des fissures horizontales apparaissent au niveau des fixations mécaniques : l’humidité s’infiltre dans les logements du dernier étage. Le maître d’ouvrage actionne la garantie décennale ; l’assureur du façadier prend en charge la reprise complète du complexe isolant sur la façade concernée.
Pendant un ravalement, un seau de peinture tombe d’un échafaudage et endommage le véhicule garé en contrebas. La RC Pro couvre les dommages matériels causés au tiers sans qu’il soit nécessaire d’attendre une décision judiciaire.
Un façadier indépendant chute d’un échafaudage et se fracture le poignet. L’arrêt de travail dure plusieurs semaines. Sans prévoyance adaptée, aucune indemnité journalière ne compense la perte de revenus pendant cette période.
Un sous-traitant façadier applique un enduit de finition sur une résidence neuve. Le teintage ne correspond pas à la commande du maître d’ouvrage, qui exige la reprise totale. La RC Pro couvre le coût de la remise en état, à hauteur du plafond contractuel.
Combien coûte une assurance façadier ?
Le montant de la cotisation d’assurance décennale dépend en premier lieu du chiffre d’affaires annuel déclaré et de la nature précise des activités : un façadier qui pose uniquement des enduits décoratifs n’est pas tarifé comme celui qui réalise des systèmes d’ITE avec lame d’air ou bardage rapporté. L’expérience professionnelle et l’historique de sinistralité du professionnel influencent directement le niveau de prime proposé par les assureurs. La présence de salariés sur le chantier, le recours à la sous-traitance et la zone géographique d’intervention (zones climatiques exposées, zones sismiques) peuvent faire varier la cotisation. Le plafond de garantie choisi et le montant de la franchise (la part restant à la charge de l’assuré en cas de sinistre) jouent également sur le tarif final. Pour la RC Pro, le chiffre d’affaires et le type de clientèle (particuliers, promoteurs, collectivités) sont les principaux critères de tarification.
Critères de choix d’une assurance façadier
La déclaration d’activité au contrat doit lister précisément toutes les techniques pratiquées : ravalement, peinture extérieure, enduits à la chaux, imperméabilisation, ITE par enduit sur isolant, bardage. Un sinistre survenu sur une activité non déclarée peut être refusé par l’assureur.
Les plafonds de garantie décennale doivent être cohérents avec la valeur des ouvrages sur lesquels le façadier intervient. Un chantier sur immeuble de grande hauteur ou sur bâtiment tertiaire expose à des réclamations bien supérieures à celles d’un ravalement de maison individuelle.
La garantie subséquente (qui couvre les réclamations présentées après la résiliation du contrat, pour des chantiers ouverts pendant sa validité) est maintenue par la loi pour toute la durée de la responsabilité décennale : vérifier que le contrat ne restreint pas cette couverture légale.
Les exclusions fréquentes à surveiller portent sur les travaux de génie civil, les ouvrages maritimes, les chantiers à l’étranger et certaines techniques d’isolation spécifiques. Un façadier qui étend son activité à de nouveaux procédés doit mettre à jour son contrat avant d’ouvrir le chantier correspondant.
Obligations d’assurance du métier de façadier
L’assurance décennale du façadier est obligatoire en vertu de l’article L241-1 du Code des assurances et de la loi Spinetta. Elle doit être souscrite avant l’ouverture de tout chantier portant sur un ouvrage au sens de l’article 1792 du Code civil. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur chaque devis et chaque facture remis au client. Le maître d’ouvrage peut de son côté souscrire une assurance dommages-ouvrage pour obtenir une indemnisation rapide sans attendre qu’un tribunal désigne le responsable.
Si le façadier emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également imposée.
Aucune autre assurance professionnelle n’est imposée par la loi pour ce métier. En pratique, les donneurs d’ordre (promoteurs, bailleurs sociaux, entreprises générales) exigent systématiquement une attestation de RC Pro à jour avant d’accepter un sous-traitant façadier sur leurs chantiers.
Les contrats à prévoir pour exercer comme façadier
Décennale
C’est le contrat central du métier. La garantie décennale couvre pendant dix ans après la réception les dommages qui compromettent la solidité de la façade ou rendent le bâtiment impropre à sa destination : décollement massif d’enduit, défaut d’étanchéité entraînant des infiltrations, désordres liés à un système d’ITE mal posé.
RC Pro
La responsabilité civile professionnelle couvre les dommages causés à des tiers pendant les travaux (avant réception) ou résultant d’une erreur de conseil. Elle intervient pour les dommages corporels, matériels et immatériels qui n’entrent pas dans le champ décennal.
Tous Risques Chantier
Le contrat Tous Risques Chantier couvre les dommages matériels accidentels survenus sur le chantier lui-même (matériaux, matériels, ouvrages en cours) quelle qu’en soit la cause. Il peut être souscrit par le façadier ou par le maître d’ouvrage selon l’organisation du chantier.
Multirisque Professionnelle
La multirisque professionnelle protège les locaux, le matériel et les stocks du façadier contre l’incendie, le vol, les dégâts des eaux et le bris de matériel. Elle peut intégrer une garantie perte d’exploitation (indemnisation de la baisse de marge après un dommage matériel garanti ayant interrompu l’activité).
Flotte Automobile
Les véhicules utilitaires transportant enduits, échafaudages et matériels de peinture sur chantier relèvent d’une assurance flotte automobile professionnelle, distincte d’un contrat auto particulier.
Prévoyance TNS
Pour le façadier indépendant, la prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail consécutif à un accident ou une maladie, et peut inclure une garantie invalidité ou décès. Le régime général de la Sécurité sociale des indépendants offre une couverture de base limitée pour ce type d’arrêt.
Mutuelle TNS
La mutuelle TNS complète le remboursement des frais de santé au-delà du régime obligatoire. Elle est distincte de la mutuelle entreprise et concerne les travailleurs indépendants sans salarié.
FAQ assurance façadier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
