
Assurance étancheur
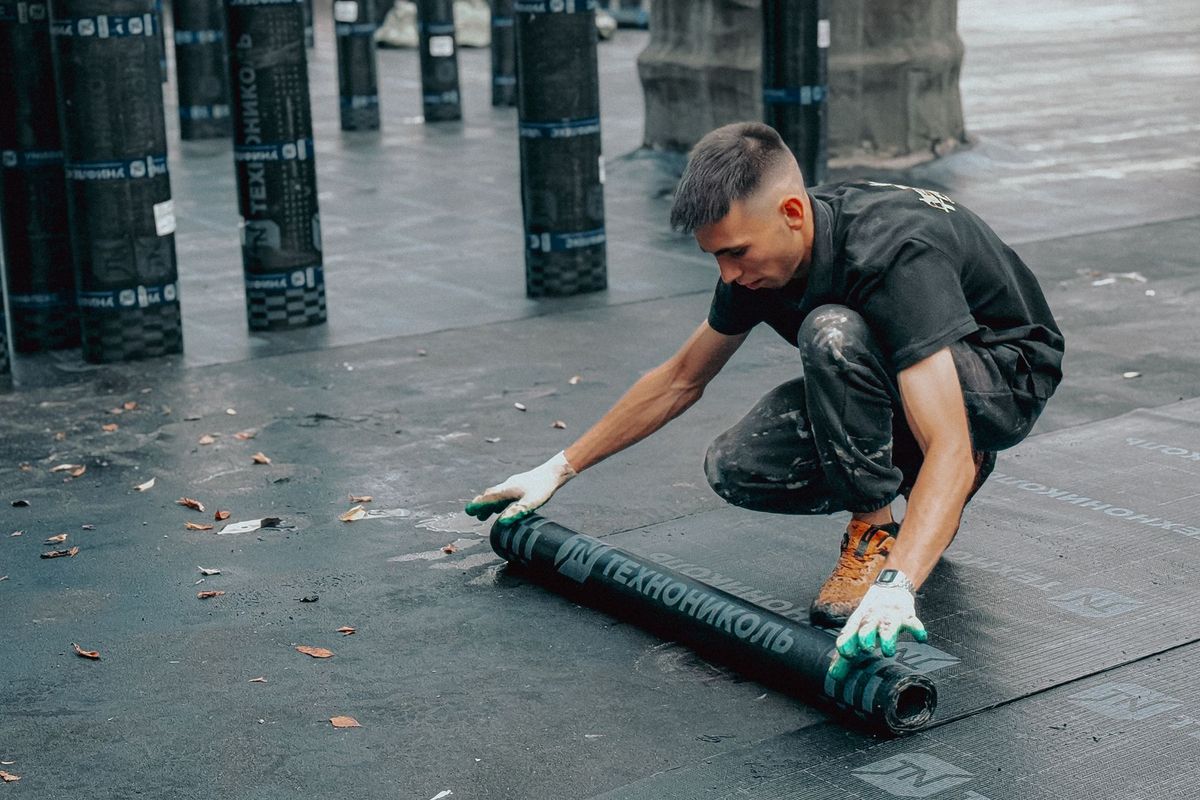
Un étancheur termine la pose d’une membrane bitumineuse sur une terrasse accessible. Six mois après la réception, des infiltrations traversent le plancher et endommagent les locaux du dessous. Le maître d’ouvrage se retourne contre lui. C’est le scénario type qui justifie l’ensemble des assurances présentées ici.
Ce qui vous expose particulièrement
Un désordre après la réception
Une fissure, une infiltration ou un affaissement peut apparaître des années après le chantier et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un accident sur le chantier
Une chute de matériaux ou une fausse manœuvre peut blesser un tiers ou endommager un bâtiment voisin.
Protégez vous avec une RC Pro
Un engin en panne
Une bétonnière, une grue ou une pelle à l'arrêt bloque le chantier et retarde la livraison.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité d’étancheur
Une terrasse végétalisée laisse passer l’eau au niveau d’un relevé d’étanchéité mal exécuté. Les dommages atteignent les plafonds et les revêtements de sol de l’appartement en dessous. La garantie décennale prend en charge la reprise des travaux d’étanchéité et l’indemnisation des dégâts causés à l’ouvrage, dès lors que les désordres rendent le bâtiment impropre à sa destination.
Un étancheur intervient sur un cuvelage de sous-sol. Deux ans après la réception, des remontées d’eau apparaissent à la jonction mur-dalle. L’assureur décennal mandate un expert pour déterminer si le défaut compromet la solidité de l’ouvrage ou l’usage prévu. Si c’est le cas, la décennale couvre la réfection.
Pendant un chantier en toiture, un salarié fait tomber un rouleau de membrane sur le véhicule d’un tiers garé en contrebas. La RC Pro (responsabilité civile professionnelle) intervient pour indemniser le préjudice matériel causé à ce tiers, hors tout lien avec la réception de l’ouvrage.
Un étancheur sous-traite la pose des solins sur eaux pluviales. Une erreur du sous-traitant provoque un sinistre chez le client. L’entreprise principale reste responsable envers le maître d’ouvrage : sa décennale doit couvrir l’ensemble des travaux, sous-traités compris.
Les risques propres à l’activité d’étancheur
L’étanchéité est une activité où le moindre défaut d’exécution peut rester invisible pendant des mois, puis provoquer des dommages en cascade sur tout un bâtiment. Les jonctions, relevés et points singuliers (noues, acrotères, traversées de toiture) concentrent la majorité des désordres constatés après réception.
La pose de membranes sur toitures-terrasses, la réalisation de cuvelages, le traitement des eaux pluviales ou l’étanchéité de balcons exposent l’étanchéiste à des réclamations décennales portant sur la solidité ou l’usage de l’ouvrage. Ces travaux sont au cœur du risque décennal.
Les déplacements sur chantier, le transport de matériaux et l’utilisation de chalumeau ou de produits bitumineux créent des risques d’incendie, de brûlure ou de dommages aux biens voisins. Un véhicule utilitaire mal assuré peut laisser un sinistre sans couverture.
Quand l’étancheur emploie des salariés, leur protection sociale engage l’entreprise au-delà des seules assurances de responsabilité.
Prix d’une assurance étancheur
La prime d’assurance décennale d’un étancheur dépend d’abord du chiffre d’affaires déclaré : c’est la base de calcul principale. Plus le volume de travaux est élevé, plus la cotisation augmente.
La nature exacte des activités pèse lourd. Un étancheur qui réalise uniquement des toitures-terrasses n’est pas tarifé comme celui qui intervient aussi sur des cuvelages, des piscines ou des ouvrages de génie civil. Déclarer précisément chaque activité évite les exclusions en cas de sinistre.
L’historique de sinistralité influence directement les offres des compagnies. Un dossier vierge facilite la souscription ; plusieurs sinistres déclarés peuvent rendre le contrat difficile à obtenir auprès de certains assureurs.
D’autres facteurs entrent en compte : l’effectif salarié, les plafonds de garantie choisis, le niveau de franchise (la part restant à la charge de l’assuré en cas de sinistre), la zone géographique d’intervention et la part de sous-traitance dans le chiffre d’affaires.
Cadre légal de l’assurance étancheur
L’étancheur est un constructeur au sens de l’article 1792 du Code civil. La loi Spinetta du 4 janvier 1978 lui impose de souscrire une assurance décennale avant l’ouverture de tout chantier, conformément à l’article L241-1 du Code des assurances. Cette obligation est absolue, quelle que soit la forme juridique : auto-entrepreneur, micro-entrepreneur, SARL ou entreprise individuelle.
La décennale couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Le contrat couvre les chantiers ouverts pendant sa période de validité, et la garantie reste acquise pour toute la durée de la responsabilité décennale même après résiliation.
L’attestation d’assurance doit être remise au maître d’ouvrage avant le début des travaux. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur les devis et factures.
Si l’entreprise emploie des salariés, une complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également requise.
Aucune autre assurance professionnelle n’est imposée par la loi. Cela dit, les donneurs d’ordre et maîtres d’ouvrage exigent souvent une RC Pro en complément de la décennale avant de confier un chantier.
Bien choisir son assurance étancheur
La première vérification porte sur les activités déclarées au contrat. Un assureur qui couvre « l’étanchéité de toitures-terrasses » n’indemnise pas forcément un sinistre survenu sur un cuvelage ou une piscine si ces activités ne figurent pas dans les conditions particulières.
Les plafonds de garantie doivent être cohérents avec la valeur des ouvrages sur lesquels vous intervenez. Un chantier sur un immeuble de bureaux appelle des plafonds bien supérieurs à ceux d’un pavillon individuel.
Attention aux exclusions fréquentes dans les contrats décennaux des étancheurs : travaux sur existants sans diagnostic préalable, pose sur support non conforme, utilisation de matériaux non homologués. Lisez les conditions générales avant de signer.
Pour un contrat en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle l’assureur reste mobilisable après la fin du contrat pour des faits antérieurs. Pour une cessation d’activité, cette durée est de dix ans.
Garanties recommandées dans le métier d’étancheur
Décennale
La garantie décennale de l’étancheur est l’assurance centrale du métier, obligatoire avant tout chantier. Elle couvre les désordres affectant la solidité de l’ouvrage ou le rendant impropre à sa destination pendant dix ans après la réception. À souscrire avant l’ouverture du premier chantier.
RC Pro
La RC Pro couvre les dommages causés à des tiers pendant l’exécution des travaux, hors réception : chute d’un outil sur un véhicule, projection de produits bitumineux sur une façade voisine, dégât des eaux provoqué avant la fin du chantier. Elle complète la décennale sur toute la phase d’exécution.
Tous Risques Chantier
Le Tous Risques Chantier (TRC) couvre les dommages matériels aux ouvrages en cours de construction, aux matériaux stockés sur site et aux équipements. Un incendie qui détruit une toiture-terrasse en cours de pose avant réception relève du TRC, pas de la décennale.
Multirisque Professionnelle
Si l’entreprise dispose d’un local (dépôt, atelier, bureaux), la multirisque professionnelle protège les biens contre l’incendie, le dégât des eaux, le vol ou le bris. Elle peut inclure une garantie perte d’exploitation qui indemnise la baisse de marge en cas d’arrêt forcé de l’activité après un dommage matériel garanti.
Flotte Automobile
Un étancheur se déplace quotidiennement avec un ou plusieurs véhicules utilitaires chargés de matériaux. La flotte automobile couvre l’ensemble du parc sous un seul contrat, avec des garanties adaptées à l’usage professionnel intensif.
Prévoyance TNS
Pour un étancheur indépendant sans salarié, un arrêt de travail prolongé (accident, maladie) suspend les revenus sans que le régime général compense suffisamment. La prévoyance TNS prend en charge des indemnités journalières et, selon les formules, les frais généraux de l’entreprise pendant l’arrêt.
Protection Juridique Entreprise
Un litige avec un client sur la qualité des travaux, un différend avec un fournisseur de membranes ou une contestation d’un devis peut mobiliser des frais de défense significatifs. La protection juridique pour les litiges de chantier finance l’assistance d’un avocat et les frais de procédure sans puiser dans la trésorerie de l’entreprise.
Questions fréquentes sur l’assurance étancheur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
