
Assurance concept store
Un concept store ne relève d’aucune obligation d’assurance professionnelle spécifique imposée par la loi. Cette absence de contrainte légale ne réduit pas l’exposition au risque : un local ouvert au public, des stocks hétérogènes et une clientèle quotidienne créent des situations où un sinistre peut peser lourd sur le chiffre d’affaires.
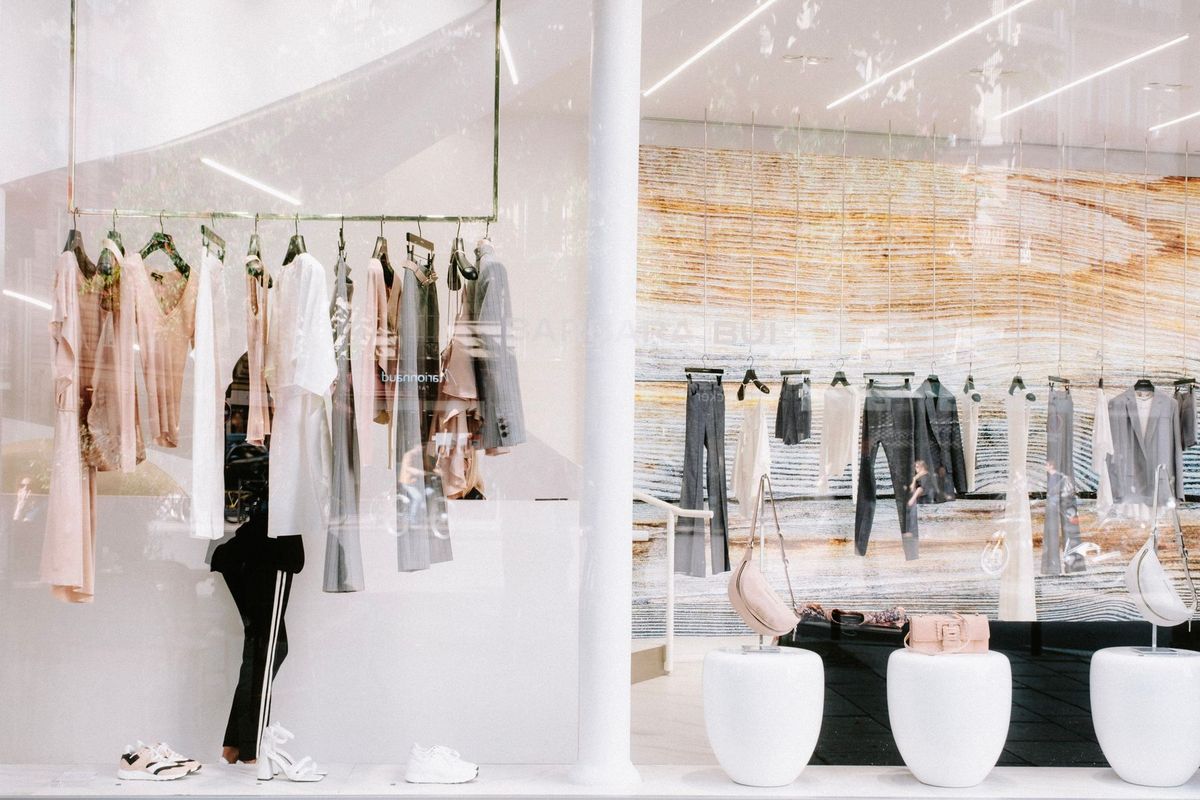
Ce qui vous expose particulièrement
Un cambriolage
Votre stock et votre caisse sont exposés au vol, de jour comme de nuit.
Protégez vous avec une Assurance des locaux
Un client blessé en magasin
Une chute, un présentoir qui bascule : un accident dans la boutique peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un produit défectueux
Un produit vendu qui cause un dommage peut vous être reproché, même si vous ne l'avez pas fabriqué.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de concept store
Le concept store réunit sous un même toit des univers distincts : mode, déco, beauté, papeterie, alimentation fine ou petite restauration. Cette diversité multiplie les surfaces d’exposition au risque.
Un client glisse sur un sol mouillé près du comptoir et se blesse. Un article de déco tombe d’une étagère et endommage un sac ou blesse un passant. Ces dommages corporels et matériels causés à des tiers engagent la responsabilité civile de l’exploitant.
Les stocks d’un concept store sont souvent constitués de pièces à faible rotation, de créations artisanales ou d’éditions limitées. Un incendie ou une effraction détruit des articles difficiles à remplacer et dont la valeur unitaire est élevée.
La boutique expose aussi des présentoirs, du mobilier scénographié, des écrans et des équipements de caisse. Un dégât des eaux depuis l’étage ou une surtension électrique peut immobiliser l’espace de vente plusieurs semaines.
Enfin, un concept store propose souvent des conseils d’usage ou d’entretien sur les produits vendus. Si un client subit un préjudice (allergie à un produit cosmétique vendu sans mise en garde adaptée, par exemple), la responsabilité du gérant peut être mise en cause.
Comment choisir son assurance concept store ?
La première étape est de déclarer précisément toutes les activités exercées : vente de prêt-à-porter, déco, alimentation, atelier de création, restauration légère. Un contrat qui liste uniquement « vente de prêt-à-porter » peut exclure un sinistre lié à la vente de produits cosmétiques ou à une dégustation.
Les plafonds de garantie responsabilité civile doivent couvrir des dommages corporels graves, pas seulement des casses mineures. Un client grièvement blessé peut générer une réclamation bien supérieure à la valeur du stock.
La franchise (la part du sinistre restant à la charge du commerçant) mérite d’être calibrée selon la trésorerie disponible : une franchise élevée réduit la prime mais expose en cas de sinistre fréquent comme le vol.
Si le contrat est souscrit en base réclamation (mode de déclenchement où c’est la date de la réclamation du client, et non celle du fait dommageable, qui détermine si le contrat est actif), vérifier la durée de la garantie subséquente (couverture des réclamations arrivant après la résiliation du contrat) et la reprise du passé inconnu.
Attention aux exclusions fréquentes dans le commerce non alimentaire : dommages liés à des produits défectueux importés hors UE, vols sans effraction, ou dégâts causés lors d’animations en boutique.
Exemples de sinistres dans le métier de concept store
Un concept store proposant des bougies artisanales subit un incendie en dehors des heures d’ouverture. Le feu détruit le stock, les agencements et rend le local inexploitable pendant deux mois. La multirisque professionnelle prend en charge la reconstruction des agencements et le remplacement du stock. La perte d’exploitation couvre les charges fixes et la marge non réalisée pendant la fermeture.
Un client se retourne contre un concept store après avoir utilisé un sérum vendu en boutique : il invoque une réaction cutanée et réclame la prise en charge de ses frais médicaux. La responsabilité civile exploitation intervient pour les dommages corporels survenus dans le cadre de la vente.
Une effraction nocturne vide les vitrines d’une sélection de bijoux et d’accessoires de mode. Le vol avec effraction est couvert par la multirisque professionnelle, sous réserve que les conditions de sécurisation du local (serrures, alarme) prévues au contrat soient respectées.
Un dégât des eaux provenant de la boutique du dessus détériore un lot de livres d’art et de textiles haut de gamme exposés au sol. La multirisque professionnelle indemnise les marchandises endommagées sur la base de leur valeur d’achat ou de remplacement selon les conditions du contrat.
L’assurance concept store est-elle obligatoire ?
Aucune assurance professionnelle n’est imposée par la loi pour exploiter un concept store. Seuls le véhicule professionnel (assurance auto obligatoire) et, si le gérant emploie des salariés, la mutuelle entreprise collective (obligatoire depuis le 1er janvier 2016 avec une participation employeur d’au moins 50 %) relèvent d’une obligation légale.
En pratique, plusieurs parties exigent des garanties. Le bailleur commercial conditionne souvent la signature du bail à la présentation d’une multirisque professionnelle couvrant le local. La banque qui finance l’aménagement ou le stock peut exiger une assurance de prêt. Les fournisseurs ou organisateurs de pop-up stores demandent parfois une attestation de responsabilité civile.
Ces exigences contractuelles rendent certaines garanties indispensables en pratique, même sans obligation légale.
Les contrats à prévoir pour exercer comme concept store
Multirisque Professionnelle
La multirisque professionnelle pour un commerce de détail regroupe en un seul contrat la couverture du local, des agencements, du stock et la responsabilité civile exploitation. Elle couvre l’incendie, le dégât des eaux, le vol avec effraction, le bris de vitrine et les catastrophes naturelles. C’est le contrat central pour tout concept store disposant d’un local physique.
RC Pro
La RC Pro des commerçants couvre les réclamations de clients ou de tiers liées aux conseils donnés lors de la vente ou à un défaut dans la sélection des produits. Elle complète la responsabilité civile exploitation incluse dans la multirisque, notamment pour les dommages immatériels (préjudice financier sans dommage physique).
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge et les frais fixes qui continuent de courir (loyer, salaires, abonnements) après un sinistre matériel garanti qui ferme temporairement la boutique. Un concept store dont le chiffre d’affaires repose sur quelques semaines clés (fêtes, soldes) est particulièrement exposé à ce risque.
Protection Juridique Entreprise
La protection juridique entreprise finance les frais de défense en cas de litige avec un fournisseur, un prestataire ou un client mécontent. Elle prend en charge honoraires d’avocat et frais de procédure, sans peser sur la trésorerie de la boutique.
Prévoyance TNS
Si le gérant exerce en indépendant, un arrêt prolongé (maladie, accident) ne génère pas d’indemnités journalières suffisantes via le régime général. La prévoyance TNS verse des indemnités journalières et peut couvrir les frais généraux permanents de la boutique pendant l’indisponibilité du dirigeant.
Prix d’une assurance concept store
Plusieurs facteurs font varier la prime d’un concept store à l’autre.
- Le chiffre d’affaires : il sert de base de calcul pour la RC Pro et influe sur les plafonds de garantie proposés.
- La surface et la valeur du local : un espace de 300 m² en centre-ville avec des agencements sur mesure coûte plus à assurer qu’une petite boutique de quartier.
- La nature des produits vendus : bijoux, produits cosmétiques ou alimentation fine exposent à des risques différents et peuvent modifier la cotisation.
- L’effectif salarié : chaque salarié supplémentaire fait évoluer la prime de mutuelle entreprise et de prévoyance collective.
- La sinistralité passée : un historique de vols répétés ou de dégâts des eaux fréquents influence le tarif proposé par les assureurs.
- Les plafonds et franchises choisis : un plafond de garantie élevé et une franchise basse augmentent la prime, mais réduisent le reste à charge en cas de sinistre important.
Un devis précis nécessite de déclarer l’ensemble des activités exercées dans la boutique, y compris les ateliers, les ventes en ligne ou les livraisons.
Spécificités de l’activité de concept store
Un concept store qui vend également en ligne cumule les risques du commerce physique et ceux du e-commerce : litiges liés à la livraison, retours, contestations de paiement. Les marchandises transportées vers les clients peuvent nécessiter une garantie spécifique.
Certains concepts stores organisent des événements (vernissages, lancements de produits, ateliers). La responsabilité civile exploitation doit explicitement couvrir ces animations, car certains contrats les excluent ou les traitent comme une activité distincte.
Un concept store en franchise ou en réseau doit vérifier si la tête de réseau impose un contrat-cadre ou si chaque exploitant souscrit individuellement. Les deux situations coexistent et changent la structure du contrat.
Enfin, un gérant qui stocke des marchandises dans un entrepôt séparé du point de vente doit s’assurer que ce site est bien déclaré dans le contrat multirisque : les locaux non mentionnés dans les conditions particulières ne sont pas couverts.
Questions fréquentes sur l’assurance concept store
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
