
Assurance pêcheur
La pêche professionnelle expose le pêcheur à des dommages corporels graves, à la perte de matériel coûteux et à des réclamations de tiers en mer ou à quai. Aucune assurance professionnelle n’est imposée par la loi pour ce métier, mais plusieurs garanties sont exigées en pratique par les donneurs d’ordre, les ports et les banques.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de pêcheur
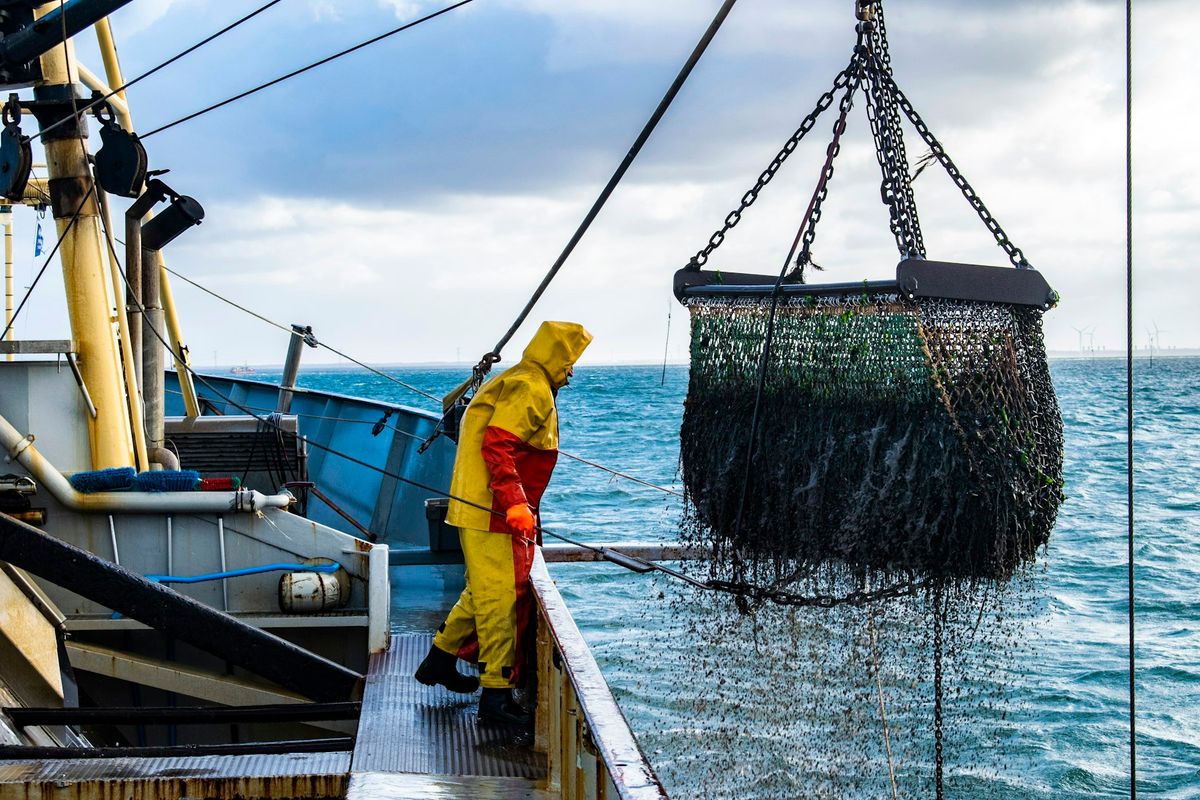
Le pêcheur professionnel travaille dans un environnement qui concentre des risques physiques rares dans d’autres métiers. Une chute sur un pont glissant, un filet qui se referme sur une main, une vague qui emporte du matériel : les accidents corporels surviennent aussi bien à bord qu’à quai lors du débarquement des prises.
Le risque de responsabilité civile est réel dès qu’un tiers est blessé ou que son bien est endommagé. Une collision entre deux embarcations, une pollution aux hydrocarbures qui souille un port de plaisance ou des casiers mal signalés qui endommagent l’hélice d’un voilier tiers sont des situations concrètes qui peuvent générer des réclamations importantes.
Les équipements embarqués représentent une valeur financière élevée : sondeurs, treuils, filets, viviers et moteurs hors-bord sont exposés au vol à quai, à la corrosion accélérée et aux avaries mécaniques. En cas de sinistre grave, l’immobilisation du navire entraîne une perte de chiffre d’affaires directe.
Pour le pêcheur indépendant, l’arrêt forcé d’activité après une blessure ou une maladie grave pèse directement sur ses revenus, sans filet de sécurité salariale. La Sécurité sociale des indépendants (qui a remplacé le RSI depuis 2020) couvre une partie des indemnités journalières, mais le reste à charge peut être significatif.
Assurances obligatoires pour exercer comme pêcheur
Aucune assurance professionnelle spécifique n’est rendue obligatoire par la loi pour l’activité de pêche en tant que telle. La responsabilité civile du pêcheur professionnel n’est pas légalement imposée, contrairement à ce que prévoient certaines professions réglementées.
En revanche, plusieurs obligations s’imposent dans les faits. Les ports de pêche et les coopératives exigent quasi systématiquement une couverture de responsabilité civile avant d’accorder une place à quai ou un accès aux criées. Les banques qui financent l’achat d’un navire ou de matériel demandent une assurance sur les biens financés.
Si le pêcheur emploie des salariés, deux obligations légales s’appliquent : la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation patronale d’au moins 50 % ; pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est due depuis l’ANI du 17 novembre 2017.
Prix d’une assurance pêcheur
Le niveau de la prime dépend de plusieurs facteurs propres à l’activité. Les principaux sont :
- Le type de pêche pratiqué : la pêche hauturière, qui éloigne le pêcheur des côtes pendant plusieurs jours, est tarifée différemment de la pêche côtière ou de l’aquaculture en zone abritée.
- Le chiffre d’affaires annuel et la valeur du navire et des équipements déclarés au contrat.
- L’effectif salarié à bord, car chaque marin supplémentaire augmente l’exposition aux dommages corporels.
- La zone de navigation déclarée, les assureurs distinguant généralement la navigation côtière, hauturière et maritime au long cours.
- Le plafond de garantie choisi et le niveau de franchise (la somme restant à la charge du pêcheur après sinistre).
- L’historique de sinistralité : des réclamations récentes sur un contrat précédent font monter la cotisation.
Couverture selon le mode d’exercice
Le pêcheur artisanal indépendant, qu’il soit micro-entrepreneur ou entrepreneur individuel, choisit ses garanties librement, sans obligation de s’aligner sur un accord de branche. Son patrimoine professionnel peut ne pas suffire à couvrir une réclamation de tiers importante, ce qui renforce l’intérêt d’une RC Pro avec un plafond adapté à la valeur du navire.
Le pêcheur qui exerce en société (SARL, SAS) protège davantage son patrimoine personnel, mais la société reste exposée aux mêmes risques opérationnels. Les contrats sont souscrits au nom de la personne morale, et les garanties doivent couvrir tous les biens et activités déclarés dans les statuts.
Le pêcheur salarié est couvert pour les accidents du travail par l’employeur. Il n’a pas à souscrire de RC Pro à titre personnel, mais peut avoir besoin d’une prévoyance individuelle complémentaire si la couverture collective de l’employeur reste insuffisante face à ses charges personnelles.
Bien choisir son assurance pêcheur
La première vérification porte sur les activités déclarées au contrat. Un pêcheur qui vend directement ses prises sur les marchés ou qui propose des sorties en mer à des particuliers doit s’assurer que ces activités figurent explicitement dans les conditions particulières, faute de quoi elles constituent une exclusion de garantie.
Le plafond de responsabilité civile doit tenir compte de la valeur des navires tiers susceptibles d’être endommagés dans le port. Un plafond trop bas laisse le pêcheur exposé au-delà du montant garanti.
Pour les contrats en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), la garantie subséquente, qui prolonge la couverture après résiliation pour des faits survenus pendant la période d’assurance, est à vérifier avant de changer d’assureur.
Les exclusions fréquentes dans les contrats de pêche concernent la navigation hors de la zone déclarée, l’utilisation d’engins de pêche non autorisés par la licence, et les dommages survenus en état d’ivresse du capitaine. Lisez ces clauses avant de signer.
Les garanties essentielles de l’assurance pêcheur
RC Pro des pêcheurs
La RC Pro des pêcheurs couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité : collision avec un autre navire, blessure d’un marin tiers à quai, pollution accidentelle aux hydrocarbures. C’est la garantie de base que les ports et coopératives demandent systématiquement.
RC Environnementale
Une marée noire localisée ou un déversement de produits chimiques utilisés pour le traitement des filets peut engager la responsabilité du pêcheur envers les autorités portuaires et les autres usagers. La RC Environnementale prend en charge les frais de dépollution et les réclamations des tiers liées à l’atteinte au milieu marin.
Multirisque Professionnelle
La multirisque professionnelle regroupe dans un seul contrat la couverture des biens professionnels à terre (local de stockage, chambre froide, véhicule de livraison) contre l’incendie, le vol et les dégâts des eaux, ainsi que la responsabilité civile liée aux locaux. Elle est pertinente dès que le pêcheur dispose d’une installation à terre.
Prévoyance TNS
En cas de blessure grave ou de maladie prolongée, le pêcheur indépendant perd son revenu sans maintien de salaire. La prévoyance TNS verse des indemnités journalières pendant l’arrêt et peut inclure une garantie invalidité ou décès. C’est la couverture qui compense l’absence de protection salariale pour les indépendants.
Protection Juridique Entreprise
Un litige avec un acheteur de marée, une contestation de licence de pêche ou un différend avec un fournisseur de matériel peut mobiliser des frais d’avocat et de procédure significatifs. La protection juridique entreprise finance la défense du pêcheur dans ces situations.
Quelle garantie intervient en cas de sinistre comme pêcheur ?
Un pêcheur côtier percute à faible vitesse un voilier de plaisance en manœuvrant dans un port. Le propriétaire du voilier réclame la réparation de son étrave et l’immobilisation de son bateau. La RC Pro prend en charge les dommages matériels causés au tiers et les frais de défense si la responsabilité est contestée.
Un pêcheur artisanal glisse sur le pont mouillé de son chalutier et se fracture le poignet. L’arrêt dure plusieurs semaines. Sa prévoyance TNS verse des indemnités journalières à partir du délai de franchise prévu au contrat, couvrant une partie de la perte de revenus pendant l’immobilisation.
Le local frigorifique d’un pêcheur installé à terre est cambriolé : des équipements de traitement du poisson et du matériel électronique sont dérobés. La multirisque professionnelle indemnise le vol du matériel dans la limite des plafonds déclarés, sous déduction de la franchise.
Un déversement accidentel de gazole lors du ravitaillement du navire souille les eaux du port et déclenche une procédure de dépollution à la charge du pêcheur. La RC Environnementale prend en charge les frais de remise en état et les réclamations des autorités portuaires.
Vos questions sur l’assurance pêcheur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
