
Assurance transport scolaire
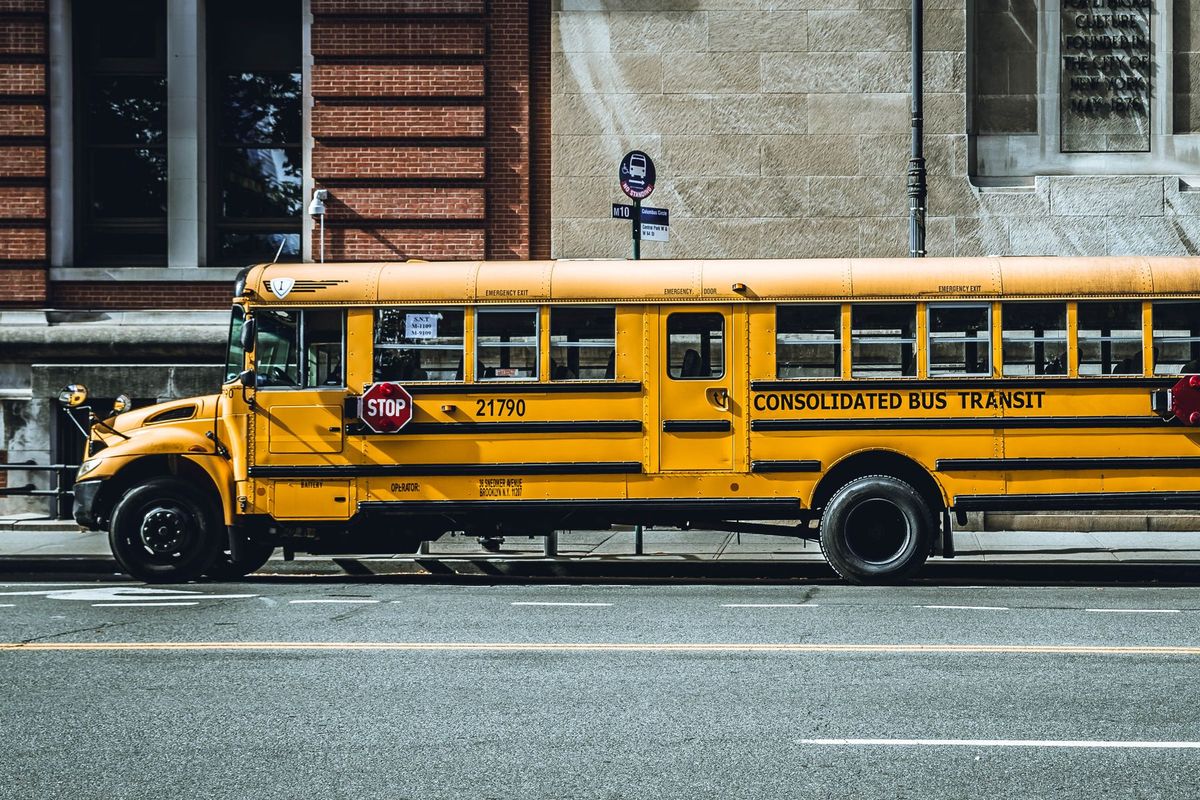
Un car scolaire transporte chaque matin une trentaine d’enfants sur une route mouillée. Un freinage d’urgence provoque des dommages corporels à plusieurs élèves. La prise en charge, les frais médicaux et la responsabilité civile du transporteur sont immédiatement engagés.
Ce qui vous expose particulièrement
Un accident avec des passagers
Un accident de la route peut blesser les personnes que vous transportez et immobiliser votre véhicule.
Protégez vous avec une Flotte Automobile
Un incident hors conduite
Un bagage abîmé ou un passager qui chute en montant à bord peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un arrêt de travail
Sans vous au volant, votre activité s'arrête, alors que les charges du véhicule continuent de courir.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme transport scolaire ?
Accident avec blessés à bord
Un enfant chute dans le couloir du véhicule pendant un trajet. Les frais médicaux et les dommages corporels sont pris en charge par la garantie de responsabilité civile du contrat de flotte automobile. Si les blessures entraînent une incapacité temporaire, l’indemnisation couvre aussi le préjudice fonctionnel.
Collision avec un tiers
Le conducteur heurte un autre véhicule en sortant d’une école. La garantie RC du contrat auto couvre les dommages causés au tiers. Les frais de réparation du car sont pris en charge si le contrat inclut une couverture tous risques.
Vol ou vandalisme du véhicule
Un car stationné sur le dépôt est vandalisé la nuit. Le vol de matériel embarqué et les dégradations sont couverts par la garantie vol et bris de glace de la flotte automobile, sous réserve des franchises prévues au contrat.
Litige avec un établissement scolaire
Un établissement conteste la responsabilité du transporteur après un accident impliquant un enfant. La protection juridique entreprise finance la défense du professionnel et les frais de procédure, sans avancer les fonds sur ses propres deniers.
Exposition au risque dans le métier de transport scolaire
Le transport scolaire concentre plusieurs facteurs de risque simultanément. Les passagers sont des mineurs, ce qui renforce la responsabilité du transporteur en cas d’accident.
Les horaires sont contraints : départ tôt le matin, conditions de visibilité réduites en hiver, présence d’autres véhicules sur les mêmes axes. Chaque trajet entre le domicile et l’école expose le conducteur à des risques de collision.
Les véhicules sont soumis à une usure intense. Un entretien insuffisant ou une défaillance mécanique peut causer un accident grave, et l’assureur analysera la conformité du véhicule lors du traitement du sinistre.
Le transporteur gère aussi des données personnelles : noms, adresses, informations sur les familles. Une fuite ou une perte de ces données expose à des réclamations et à des frais de notification.
Erreurs fréquentes à éviter
Déclarer les véhicules en usage privé pour réduire la cotisation est une erreur courante. Un car utilisé pour du transport scolaire rémunéré doit être déclaré en usage professionnel transport de personnes, sans quoi le contrat peut être caduc au moment du sinistre.
Sous-estimer le nombre de véhicules ou omettre un car de remplacement dans la flotte laisse un véhicule sans couverture. Chaque véhicule en circulation doit figurer explicitement au contrat.
Confondre la garantie RC auto obligatoire et la couverture des personnes transportées est une autre erreur. La RC auto couvre les dommages aux tiers extérieurs ; une garantie spécifique aux passagers transportés est nécessaire pour les enfants à bord.
Négliger la protection juridique expose le professionnel à des frais de défense élevés lors d’un litige avec une famille ou un établissement scolaire.
Tarif de l’assurance transport scolaire
Plusieurs facteurs influencent le tarif pour un transporteur scolaire.
- Nombre et âge des véhicules de la flotte
- Kilométrage annuel par véhicule et zones géographiques desservies
- Antécédents de sinistres sur les contrats précédents
- Nombre de conducteurs, leur ancienneté et leur historique de conduite
- Plafonds de garantie choisis pour les dommages corporels
- Niveau de franchise retenu par le professionnel
- Activités annexes éventuelles (sorties scolaires, transport de loisirs, activités extrascolaires)
Un contrat de flotte automobile pour transport scolaire se négocie différemment selon que la structure gère deux cars ou une vingtaine de véhicules.
Bien choisir son assurance transport scolaire
Vérifiez que les activités déclarées au contrat correspondent exactement à ce que vous faites : transport scolaire régulier, sorties extrascolaires, transport de loisirs ou événements ponctuels. Une activité non déclarée peut constituer une exclusion au moment du sinistre.
Contrôlez les plafonds de garantie pour les dommages corporels. Les enfants transportés sont des passagers vulnérables ; un plafond trop bas laissera une partie du préjudice à votre charge.
La franchise (la part du sinistre qui reste à votre charge) doit être cohérente avec votre trésorerie. Une franchise élevée réduit la cotisation mais peut fragiliser la structure après plusieurs sinistres sur une même année.
Pour les contrats en base réclamation (mode de déclenchement où la garantie s’active à la date où la réclamation est formulée, et non à la date du fait), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle le contrat couvre encore les réclamations après sa résiliation.
Cadre légal de l’assurance transport scolaire
Tout véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile, conformément à l’article L211-1 du Code des assurances. Cette obligation s’applique à chaque car de la flotte.
Le transport public de personnes impose une couverture de la responsabilité civile pour les passagers transportés, au-delà de la simple RC auto. Cette obligation vise les exploitants de services de transport rémunérés.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire.
Hors ces points, aucune assurance professionnelle spécifique n’est imposée par la loi. Cependant, les collectivités locales et les établissements scolaires qui délèguent le transport exigent systématiquement une attestation d’assurance avec des plafonds précis avant tout démarrage de contrat de service.
Garanties recommandées dans le métier de transport scolaire
Flotte Automobile
C’est le socle du contrat pour un transporteur scolaire. Elle couvre la RC obligatoire, les dommages aux véhicules, les blessures des passagers et les recours des familles. Elle s’adapte à toutes les tailles de parc.
RC Générale
Elle couvre les dommages corporels ou matériels causés à des tiers en dehors d’un accident de la circulation : un enfant blessé lors d’une montée ou d’une descente du car, hors chaussée, par exemple.
Protection Juridique Entreprise
Elle finance la défense du transporteur face à une famille, un établissement ou une collectivité locale. Elle couvre aussi le recouvrement de créances si un client ne règle pas ses factures. La protection juridique entreprise est particulièrement utile face aux litiges liés à des accidents impliquant des mineurs.
Multirisque Professionnelle
Si vous exploitez un dépôt ou des locaux, elle couvre l’incendie, le dégât des eaux, le vol de matériel et les dommages aux biens professionnels sur site.
Prévoyance TNS ou Prévoyance Entreprise
En cas d’arrêt de travail du dirigeant ou d’un conducteur clé, la prévoyance verse des indemnités journalières. Pour les salariés, la prévoyance entreprise complète les remboursements de la Sécurité sociale.
Mutuelle TNS ou Mutuelle Entreprise
La mutuelle TNS couvre le dirigeant indépendant ; la mutuelle entreprise est obligatoire pour les salariés. Les deux réduisent les frais de santé liés aux accidents du quotidien.
Questions fréquentes sur l’assurance transport scolaire
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
