
Assurance transport de marchandises
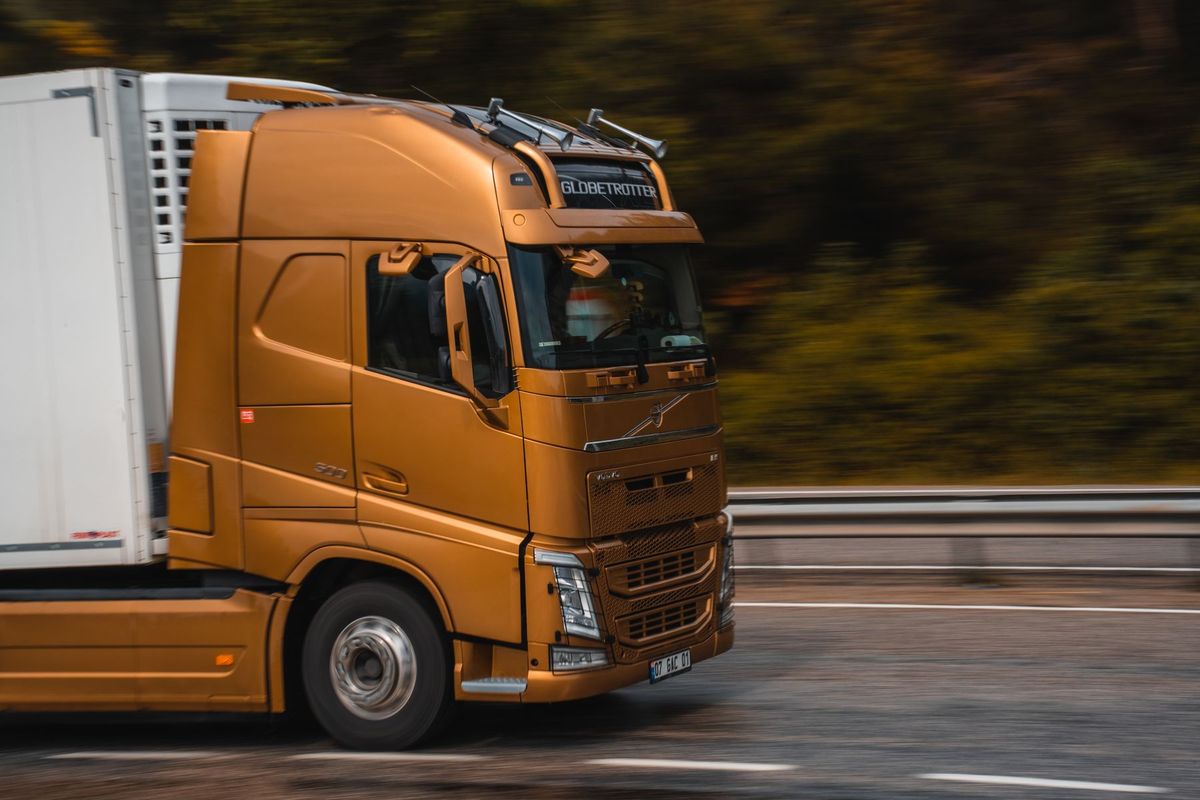
Le transporteur de marchandises cumule deux natures de risques que peu d’autres secteurs réunissent : il répond des biens d’autrui qu’il prend en charge, et il exploite des véhicules dont chaque accident peut engager sa responsabilité envers des tiers. Cette double exposition rend le choix des garanties particulièrement structurant.
Ce qui vous expose particulièrement
Une marchandise perdue ou abîmée
Une marchandise volée, cassée ou avariée pendant le transport peut vous être réclamée par votre client.
Protégez vous avec une Marchandises transportées
Un accident de la route
Vos véhicules roulent tous les jours : un accident peut blesser un tiers et immobiliser votre activité.
Protégez vous avec une Flotte Automobile
Un dommage à la livraison
Lors d'un chargement ou d'une livraison, vous pouvez blesser quelqu'un ou endommager les locaux du client.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Découvrez les assurances adaptées à votre métier


Cadre légal de l’assurance transport marchandises
Tout véhicule terrestre à moteur mis en circulation doit être assuré au minimum en responsabilité civile, conformément à l’article L211-1 du Code des assurances. Cette obligation légale concerne directement plusieurs métiers du groupe : le transporteur routier, le coursier, le livreur dernier kilomètre, le livreur de repas, le déménageur, le déménageur international et le transporteur de matières dangereuses. Le commissionnaire de transport, qui organise le transport sans conduire lui-même, n’est pas soumis à cette obligation légale pour son activité d’organisation, bien que ses donneurs d’ordre l’exigent contractuellement dans la quasi-totalité des cas.
Pour les professionnels qui emploient des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Les salariés cadres bénéficient en outre d’une cotisation de prévoyance obligatoire de 1,50 % de la tranche A (ANI du 17 novembre 2017). Les indépendants sans salarié ne sont soumis à aucune de ces deux obligations.
Panorama des risques du secteur transport de marchandises
Les professionnels du transport de marchandises partagent une exposition commune : ils détiennent, déplacent ou organisent le déplacement de biens qui ne leur appartiennent pas, et leur responsabilité est engagée dès lors que ces biens arrivent endommagés, perdus ou volés. Un camion accidenté sur autoroute, une palette de matériel électronique dérobée lors d’une rupture de charge, un colis de produits fragiles livré brisé : chacun de ces cas génère une réclamation du client ou du propriétaire de la marchandise.
Les différences entre métiers sont tout aussi marquées. Le transporteur routier exploite une flotte de véhicules lourds et répond de la marchandise sur toute la durée du trajet. Le déménageur international manipule des biens personnels de valeur sur des distances longues, parfois avec un segment maritime ou aérien, ce qui multiplie les intervenants et les points de rupture. Le commissionnaire de transport, lui, n’a pas la garde physique des biens mais répond de l’organisation du transport, y compris des fautes des sous-traitants qu’il mandate. Le transporteur de matières dangereuses ajoute un risque environnemental et un risque pour les tiers en cas de déversement accidentel, dont les conséquences peuvent dépasser largement la valeur du chargement.
Les risques liés aux véhicules eux-mêmes (accident, vol du véhicule, incendie, catastrophe naturelle) s’ajoutent à la responsabilité envers le propriétaire des marchandises. Un sinistre sur un poids lourd peut immobiliser l’outil de travail pendant plusieurs semaines et entraîner une perte d’exploitation sur la marge générée par ce véhicule.
Garanties recommandées dans le secteur transport de marchandises
La flotte automobile des transporteurs couvre l’ensemble des véhicules professionnels sous un contrat unique : responsabilité civile obligatoire, dommages matériels au véhicule, vol, incendie, bris de glace. Elle évite de multiplier les contrats individuels et simplifie la gestion des sinistres lors d’accidents impliquant plusieurs engins.
Les marchandises transportées ad valorem garantissent la valeur réelle des biens pris en charge, sans plafond forfaitaire. Cette garantie est adaptée aux expéditions de haute valeur ou aux chargements pour lesquels l’indemnisation au barème légal (souvent calculée au poids) laisserait un préjudice significatif non couvert. La franchise (part restant à la charge de l’assuré après sinistre) est un paramètre à négocier selon la valeur des marchandises habituellement transportées.
L’assurance transport de marchandises couvre la responsabilité du transporteur envers le propriétaire des biens confiés, pour les dommages survenus entre la prise en charge et la livraison. Elle est fortement recommandée pour tout professionnel qui prend physiquement possession de la marchandise d’autrui.
La RC Pro protège contre les réclamations liées à une erreur dans l’organisation du transport ou à un conseil inadapté, notamment pour le commissionnaire de transport dont la responsabilité professionnelle peut être engagée même sans faute directe de conduite. La protection juridique entreprise prend en charge les frais de défense en cas de litige contractuel avec un client ou un sous-traitant, que ce soit devant un tribunal de commerce ou dans le cadre d’une procédure amiable.
Pour les structures qui emploient du personnel de conduite ou de manutention, la prévoyance entreprise couvre les arrêts de travail prolongés et les incapacités, ce qui limite l’impact d’un accident du travail sur l’organisation des tournées. La mutuelle entreprise est obligatoire dès le premier salarié. Les dirigeants indépendants ont intérêt à souscrire une prévoyance TNS pour couvrir leur propre indisponibilité, car leur arrêt de travail n’est pas couvert par les mêmes mécanismes que celui d’un salarié.
Assurance par métier dans le secteur transport de marchandises
Le transporteur routier et le transporteur de matières dangereuses partagent une obligation légale de RC véhicule, mais leurs contrats diffèrent sensiblement : le transport de matières dangereuses impose des garanties spécifiques liées au risque environnemental et aux dommages pouvant affecter des tiers à grande distance du lieu de l’accident.
Le coursier, le livreur dernier kilomètre et le livreur de repas opèrent avec des véhicules légers ou des deux-roues. Leur contrat de flotte ou de véhicule professionnel doit mentionner explicitement l’usage professionnel de livraison, faute de quoi l’assureur peut opposer une exclusion en cas de sinistre survenu lors d’une tournée commerciale.
Le déménageur et le déménageur international manipulent des biens personnels de valeur sentimentale ou marchande élevée. Leur contrat doit couvrir les dommages matériels causés pendant le chargement, le transport et le déchargement, y compris les dommages aux locaux du client lors des opérations de manutention.
Le commissionnaire de transport n’est pas conducteur mais organisateur : sa responsabilité civile professionnelle est engagée si le transporteur qu’il a mandaté cause un dommage aux marchandises, et ses contrats doivent refléter cette position d’intermédiaire entre le chargeur et le transporteur effectif.
Questions fréquentes sur l’assurance transport marchandises
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
