
Assurance club de tennis
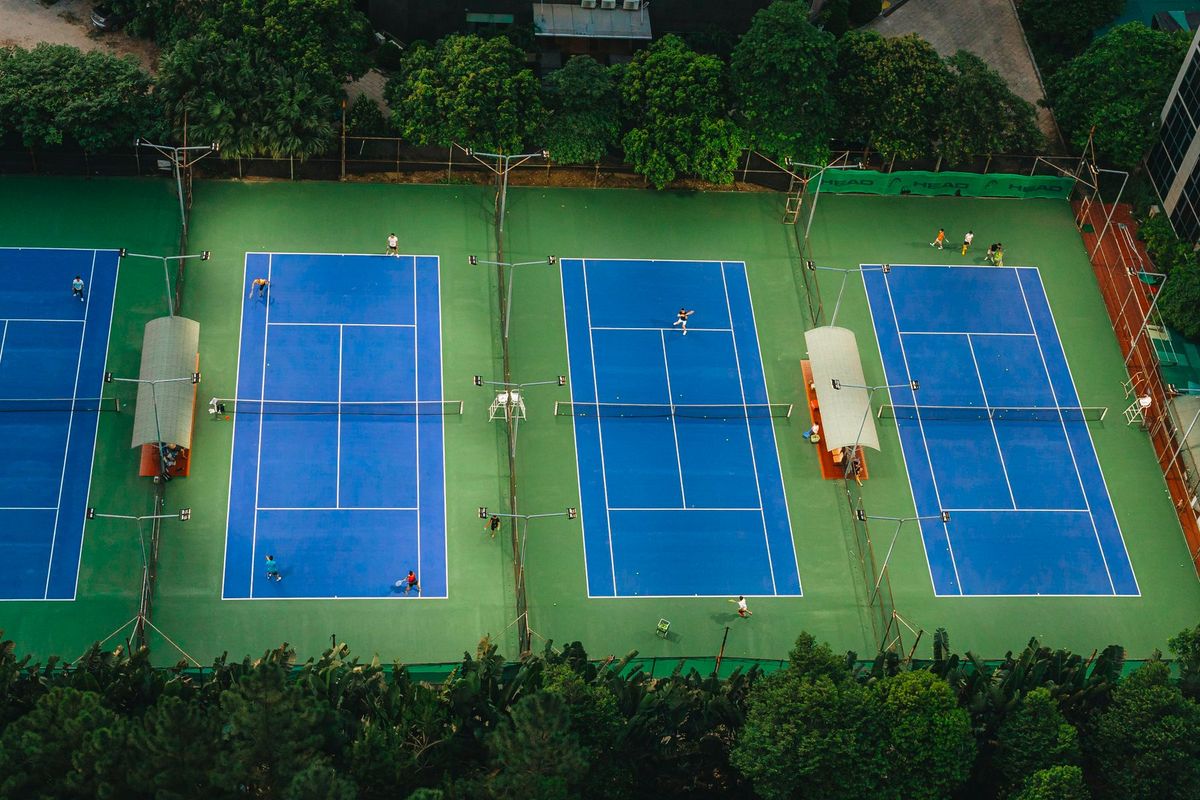
Un club de tennis accueille des jeunes de moins de 18 ans, des adultes loisirs et des compétiteurs sur des terrains couverts ou en plein air, avec du matériel, des locaux et souvent des salariés. L’exposition au risque est quotidienne : chutes, blessures, dommages aux équipements, litiges avec des adhérents.
Ce qui vous expose particulièrement
Un pratiquant blessé
Un équipement défectueux ou un sol glissant peut blesser un adhérent et engager la responsabilité de l'établissement.
Protégez vous avec une RC Pro
Une installation en panne
Une machine, un kart ou un équipement à l'arrêt, ce sont des créneaux perdus et des clients mécontents.
Protégez vous avec une Bris de machine
Un sinistre dans les locaux
Un incendie ou un dégât des eaux peut vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de club de tennis
Chaque séance de jeu sur les terrains génère un risque de blessure : chute sur une surface glissante, collision entre deux joueurs, projectile (balle, raquette) atteignant un tiers. Le club répond de ces dommages dès lors qu’une faute d’organisation ou un défaut d’entretien est en cause.
Les cours collectifs encadrés par un enseignant salarié ou vacataire ajoutent une dimension supplémentaire : la responsabilité du club peut être engagée si l’encadrement est insuffisant, notamment pour les adhésions jeunes (moins de 18 ans).
Les locaux eux-mêmes sont exposés : vestiaires, club-house, filets, éclairages, machines d’entretien des courts. Un incendie ou un dégât des eaux peut rendre les terrains inaccessibles pendant plusieurs semaines.
Les compétitions organisées sur site (tournois, matchs d’équipes) multiplient le nombre de participants et de spectateurs présents simultanément, ce qui élargit le périmètre de responsabilité du club.
Assurances obligatoires pour exercer comme club de tennis
Les articles L321-1 et L321-7 du Code du sport imposent à tout groupement sportif de souscrire une responsabilité civile couvrant l’établissement, ses préposés et les pratiquants. Cette obligation s’applique directement au club de tennis, quelle que soit sa forme juridique.
Si le club emploie des salariés, une mutuelle entreprise collective est obligatoire depuis le 1er janvier 2016, avec une participation patronale d’au moins 50 %. Pour les salariés cadres (moniteurs ou responsables techniques ayant ce statut), une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également requise.
Au-delà de ces obligations, les bailleurs de terrains municipaux et les fédérations exigent souvent des garanties plus larges que le minimum légal, notamment pour l’accès aux compétitions officielles.
Sinistres fréquents dans l’activité de club de tennis
Un adhérent adulte glisse sur un terrain détrempé mal signalé et se fracture le poignet. Il engage la responsabilité du club pour défaut d’entretien. La RC générale prend en charge les frais médicaux et l’indemnisation du préjudice.
Un jeune de moins de 18 ans est blessé lors d’un cours collectif par la raquette d’un autre élève. Les parents contestent l’encadrement et saisissent le tribunal. La protection juridique entreprise finance la défense du club et les frais de procédure.
Un incendie se déclare dans le local technique attenant aux vestiaires et rend les deux terrains couverts inaccessibles pendant deux mois. La multirisque professionnelle indemnise les dommages matériels. La perte d’exploitation (garantie qui couvre la baisse de recettes après un sinistre matériel garanti) compense la perte de cotisations et les frais fixes du club pendant la fermeture.
Un tournoi organisé par le club est annulé quarante-huit heures avant la date prévue en raison d’une tempête. L’assurance annulation d’événement rembourse les frais engagés (location de matériel, arbitres, communication).
Critères de choix d’une assurance club de tennis
La déclaration des activités au contrat doit couvrir l’ensemble des pratiques : loisirs, compétitions, cours collectifs, stages jeunes, tournois ouverts au public. Une activité non déclarée peut être exclue de la garantie en cas de sinistre.
Vérifiez les plafonds de garantie RC : un club accueillant plusieurs centaines d’adhérents a besoin de plafonds plus élevés qu’une petite structure. Les compétitions attirant du public extérieur justifient un plafond supérieur à celui d’un club fermé à ses seuls membres.
Les exclusions fréquentes concernent les équipements vétustes, les terrains dont l’entretien n’est pas assuré régulièrement et les activités pratiquées hors des créneaux déclarés. Lisez ces clauses avant de signer.
Pour les contrats en base réclamation (déclenchés par la date de dépôt de la plainte plutôt que par celle du fait dommageable), vérifiez la garantie subséquente, c’est-à-dire la durée pendant laquelle le contrat reste actif après résiliation pour couvrir des réclamations tardives liées à des faits survenus pendant sa validité.
Quelles assurances souscrire comme club de tennis ?
RC Générale
La RC Générale couvre les dommages corporels, matériels et immatériels causés aux adhérents, visiteurs et tiers sur les terrains et dans les locaux. C’est la garantie exigée par le Code du sport : elle doit être souscrite en premier.
Multirisque Professionnelle
Elle protège les biens du club : terrains, filets, éclairages, matériel pédagogique, vestiaires, club-house. Elle intègre généralement la responsabilité civile exploitation et peut inclure une garantie bris de machine pour les équipements d’entretien des courts.
Perte d’exploitation
Un sinistre matériel (incendie, dégât des eaux) peut fermer les terrains plusieurs semaines. La garantie perte d’exploitation compense la baisse de recettes d’adhésion et les frais fixes pendant l’interruption d’activité.
Annulation d’événement
Les tournois et compétitions engagent des frais à l’avance. L’assurance annulation d’événement couvre l’annulation ou l’interruption d’un tournoi pour cause extérieure (intempéries, interdiction administrative), sans lien avec un dommage matériel préalable.
Protection Juridique Entreprise
Elle finance la défense du club face aux réclamations d’adhérents, aux litiges avec des prestataires ou à des contrôles administratifs. Utile dès lors que le club organise des cours et des compétitions avec du public.
Mutuelle Entreprise et Prévoyance Entreprise
Dès le premier salarié, la mutuelle entreprise est obligatoire. La prévoyance entreprise complète la couverture en cas d’arrêt de travail prolongé d’un moniteur ou d’un salarié administratif, pour maintenir une partie du salaire au-delà des indemnités légales.
Prix d’une assurance club de tennis
Le tarif dépend d’abord du nombre d’adhérents et du volume de cotisations encaissées : un club de plusieurs centaines de membres paie une prime sensiblement plus élevée qu’une petite structure de quartier.
La surface et la nature des terrains (couverts ou en plein air) influencent la prime multirisque. Les terrains couverts représentent une valeur assurée plus importante et un risque incendie plus marqué.
L’organisation de compétitions ouvertes au public, de stages jeunes ou de tournois avec accès payant alourdit la prime RC, car le nombre de personnes présentes simultanément est plus élevé.
La sinistralité passée du club (fréquence et coût des sinistres déclarés sur les dernières années) est un facteur déterminant : un historique chargé entraîne une surprime ou une franchise plus élevée.
Vos questions sur l’assurance club de tennis
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
