
Assurance centre équestre
Un centre équestre cumule des risques que peu d’établissements sportifs partagent : des animaux de 500 kg en interaction directe avec des cavaliers, des bâtiments agricoles à forte valeur, et une cavalerie partiellement constituée de chevaux confiés par des propriétaires tiers. Cette combinaison rend l’assurance centre équestre plus complexe qu’une simple couverture de structure sportive.
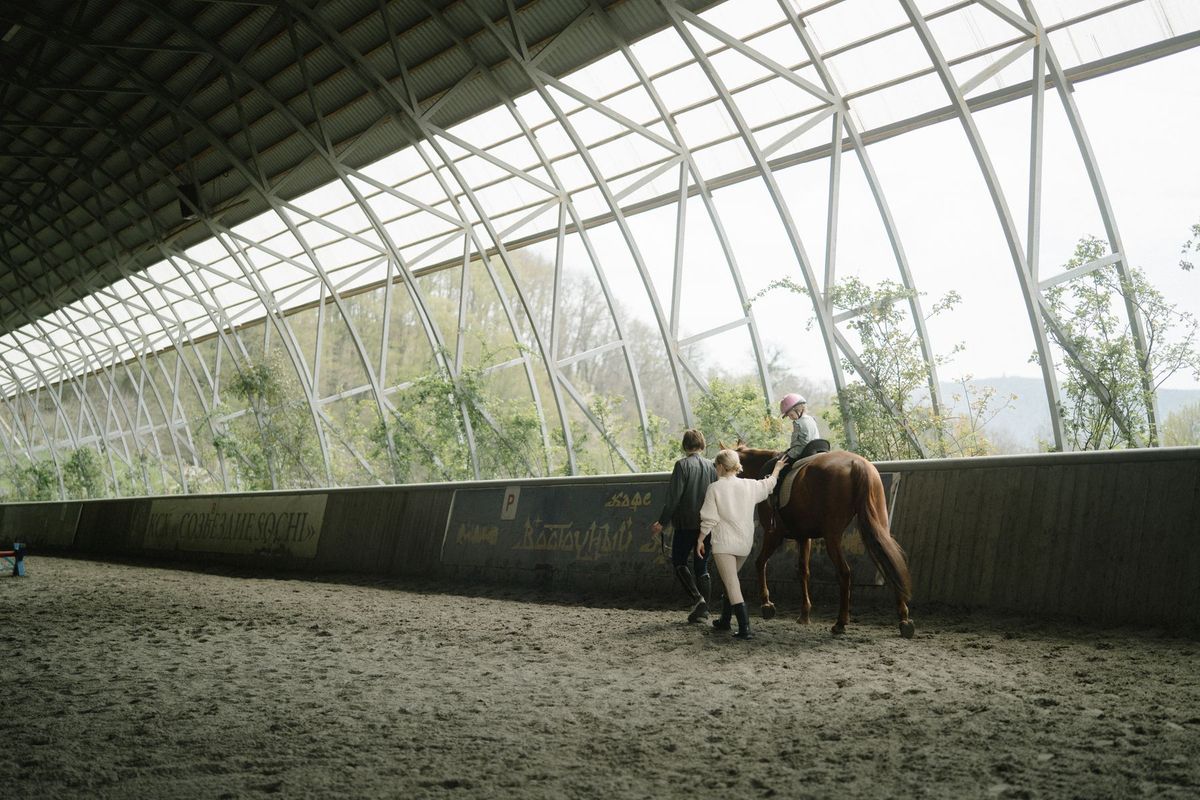
Ce qui vous expose particulièrement
Un pratiquant blessé
Un équipement défectueux ou un sol glissant peut blesser un adhérent et engager la responsabilité de l'établissement.
Protégez vous avec une RC Pro
Une installation en panne
Une machine, un kart ou un équipement à l'arrêt, ce sont des créneaux perdus et des clients mécontents.
Protégez vous avec une Bris de machine
Un sinistre dans les locaux
Un incendie ou un dégât des eaux peut vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de centre équestre
Le comportement imprévisible du cheval est la source de sinistre la plus spécifique à ce secteur : une ruade, un écart ou une chute en carrière peut blesser grièvement un cavalier débutant comme un cavalier confirmé. L’encadrement des cours d’équitation engage directement la responsabilité civile de l’établissement, que la leçon se déroule en manège couvert ou en extérieur. Les chevaux confiés par des propriétaires représentent un risque distinct : si l’un d’eux se blesse en pension, s’échappe et cause un accident de la route, ou endommage le box voisin, c’est la responsabilité du gestionnaire du club qui est engagée.
Les infrastructures exposent également à des dommages matériels significatifs : une écurie en bois ou une sellerie peuvent brûler rapidement, un dégât des eaux dans les vestiaires ou les boxes peut rendre l’établissement partiellement inutilisable pendant plusieurs semaines. Le matériel équestre, les tapis de saut, les véhicules de transport des chevaux et les engins d’entretien des carrières représentent un parc d’équipements coûteux. Enfin, un litige avec un propriétaire dont le cheval confié a été blessé, ou avec un cavalier qui conteste les conditions d’un cours, peut déboucher sur une procédure judiciaire longue.
Quelle garantie intervient en cas de sinistre comme centre équestre ?
Un poney prend peur lors d’une séance d’initiation et désarçonne un enfant de huit ans, qui se fracture le poignet. La famille engage une procédure contre le centre équestre. La responsabilité civile professionnelle du centre équestre prend en charge la défense juridique et, si la responsabilité est retenue, l’indemnisation des préjudices corporels.
Un cheval en pension s’échappe de nuit après qu’une grille mal fermée a cédé, parcourt plusieurs kilomètres et provoque un accrochage sur une route départementale. Le propriétaire du véhicule se retourne contre le gérant du club. La RC générale, qui couvre la responsabilité du fait des animaux gardés, intervient pour indemniser les dommages causés aux tiers.
Un incendie d’origine électrique détruit partiellement l’écurie principale un dimanche soir. Les boxes, le matériel de soins et la sellerie sont détruits. La multirisque professionnelle prend en charge la reconstruction des bâtiments et le remplacement du matériel ; si l’établissement doit fermer ses portes pendant les travaux, la perte d’exploitation (qui compense la marge perdue après un sinistre matériel garanti) prend le relais pour couvrir les charges fixes.
Un propriétaire réclame des dommages et intérêts après que son cheval confié en demi-pension a développé une boiterie qu’il attribue à un défaut de surveillance. Le litige s’étire sur plusieurs mois. La protection juridique entreprise finance les honoraires d’avocat et les frais de procédure, indépendamment de l’issue.
Comment choisir son assurance centre équestre ?
La première vérification porte sur le périmètre des activités déclarées au contrat : équitation de loisir, compétition, promenades extérieures, débourrage, stages, location de poneys pour anniversaires, pension de chevaux de propriétaires. Une activité non déclarée peut constituer un motif d’exclusion en cas de sinistre.
Le plafond de responsabilité civile mérite une attention particulière : les dommages corporels graves en équitation peuvent atteindre des montants élevés, et un plafond trop bas laisserait le centre équestre exposé au-delà de la garantie. Vérifiez également si les chevaux confiés sont couverts en tant qu’animaux gardés, ou s’ils nécessitent une extension spécifique.
Les exclusions fréquentes à repérer concernent les compétitions organisées hors de l’établissement, les promenades sans encadrement diplômé, et les dommages causés par des chevaux appartenant aux propriétaires en visite. Sur un contrat en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la fin du contrat.
Coût d’une assurance centre équestre
Plusieurs facteurs font varier le tarif d’une assurance centre équestre :
- La taille de la cavalerie : le nombre de chevaux et de poneys, qu’ils appartiennent à l’établissement ou soient confiés par des propriétaires.
- Les activités pratiquées : un centre qui organise des compétitions ou des randonnées extérieures présente un profil différent d’un club limité aux cours en manège.
- L’effectif salarié : moniteurs, palefreniers et agents d’entretien accroissent l’exposition en responsabilité civile et influent sur les garanties prévoyance.
- La valeur des bâtiments et des équipements : une écurie récente en matériaux modernes se reconstruit moins vite qu’un bâtiment agricole ancien, ce qui pèse sur la prime multirisque.
- L’historique de sinistres du gestionnaire : des réclamations récentes augmentent le tarif proposé par les assureurs.
- La localisation et l’exposition aux risques naturels : un établissement en zone inondable ou exposé à la grêle sera tarifé différemment.
L’assurance centre équestre est-elle obligatoire ?
Oui, partiellement. Les articles L321-1 et L321-7 du Code du sport imposent à tout exploitant d’un établissement d’activités physiques et sportives de souscrire une assurance de responsabilité civile couvrant l’établissement, ses préposés et les pratiquants. Cette obligation s’applique directement aux centres équestres et aux poneys clubs.
Si vous employez des salariés, deux obligations supplémentaires s’ajoutent : la complémentaire santé collective (mutuelle entreprise) depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %, et pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A de salaire.
Au-delà de ces obligations légales, les propriétaires qui confient leurs chevaux exigent souvent que le centre soit couvert pour les dommages causés à leurs animaux. Un bailleur de locaux ou de terrain peut également conditionner le bail à la présentation d’une attestation d’assurance.
Quelles assurances souscrire comme centre équestre ?
RC générale
C’est la garantie rendue obligatoire par le Code du sport. Elle couvre la responsabilité civile de l’établissement vis-à-vis des cavaliers, des visiteurs et des tiers pour les dommages corporels et matériels causés au cours des activités équestres, y compris les dommages imputables aux chevaux gardés.
Multirisque professionnelle
Elle regroupe en un seul contrat la couverture incendie, dégât des eaux, vol et bris de matériel pour les bâtiments (écuries, manège, sellerie, vestiaires) et les équipements. Adaptée aux établissements qui combinent des locaux à usage agricole et des surfaces d’accueil du public, elle évite de multiplier les contrats distincts.
Perte d’exploitation
Si un incendie ou un dégât des eaux contraint le centre à fermer plusieurs semaines, les charges fixes (salaires, loyers, alimentation des chevaux) continuent de courir. La perte d’exploitation compense la baisse de marge pendant la période d’interruption consécutive à un sinistre matériel garanti.
Protection juridique entreprise
Les litiges avec des propriétaires de chevaux confiés, des cavaliers ou des fournisseurs sont récurrents dans ce secteur. La protection juridique prend en charge les frais de défense et de procédure, ce qui permet de gérer un conflit sans peser sur la trésorerie du club.
Prévoyance entreprise et mutuelle entreprise
Si vous avez des salariés, la mutuelle entreprise est obligatoire et la prévoyance entreprise (arrêt de travail, invalidité, décès) protège vos moniteurs et palefreniers. Pour un gérant non salarié, la prévoyance TNS couvre l’indisponibilité du dirigeant, dont l’absence peut désorganiser rapidement un petit établissement équestre.
Vos questions sur l’assurance centre équestre
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
