
Assurance blanchisserie
Une blanchisserie concentre des équipements coûteux, des produits chimiques, des vêtements ou du linge appartenant à des tiers, et une activité continue qui ne supporte pas une longue interruption. Un sinistre matériel ou une réclamation d’un client professionnel peut rapidement dépasser la capacité d’absorption de la trésorerie d’une TPE.
Ce qui vous expose particulièrement
Un bien abîmé chez le client
Un produit inadapté ou une fausse manœuvre peut détériorer un sol, un meuble ou un équipement.
Protégez vous avec une RC Pro
Des clés perdues ou un vol
Vous avez accès aux locaux de vos clients : une perte de clés ou un vol peut vous être reproché.
Protégez vous avec une RC Pro
Un arrêt de travail
Vos métiers sont physiques : un accident peut vous éloigner du terrain plusieurs semaines.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres types du métier de blanchisserie
Un incendie se déclare dans la salle des machines d’une blanchisserie industrielle : les tunnels de lavage, les séchoirs et les convoyeurs sont détruits. La multirisque professionnelle prend en charge les dommages aux équipements et aux locaux, tandis que la perte d’exploitation couvre la baisse de marge pendant la remise en état.
Un lot de draps d’hôtel revient décoloré après un cycle à mauvaise température : l’hôtelier réclame le remplacement complet de sa dotation en linge. La RC Pro intervient pour indemniser le client du préjudice causé par cette erreur de traitement.
Une fuite sur un circuit de vapeur endommage les vêtements de travail d’une entreprise cliente stockés en attente de traitement. La garantie dommages aux biens confiés, incluse dans certains contrats multirisques, couvre ce type de préjudice subi par des tiers sur des biens dont le professionnel a la garde.
Une panne de chaudière en plein hiver immobilise l’activité pendant plusieurs jours : les contrats de service hospitalier ou hôtelier ne peuvent pas être honorés. La perte d’exploitation indemnise les frais fixes (loyer, salaires) qui continuent de courir pendant l’arrêt.
Les risques du métier de blanchisserie
L’utilisation quotidienne de détergents, de solvants et de produits de blanchiment crée un risque chimique permanent : déversement accidentel, pollution des eaux usées, brûlure d’un salarié ou détérioration du linge d’un client. Les équipements de sécurité (bacs de rétention, systèmes de ventilation) réduisent ce risque sans l’éliminer.
Les machines de lavage industriel fonctionnent sous pression et à haute température. Une défaillance mécanique peut endommager non seulement l’appareil lui-même, mais aussi les articles en cours de traitement et les locaux environnants.
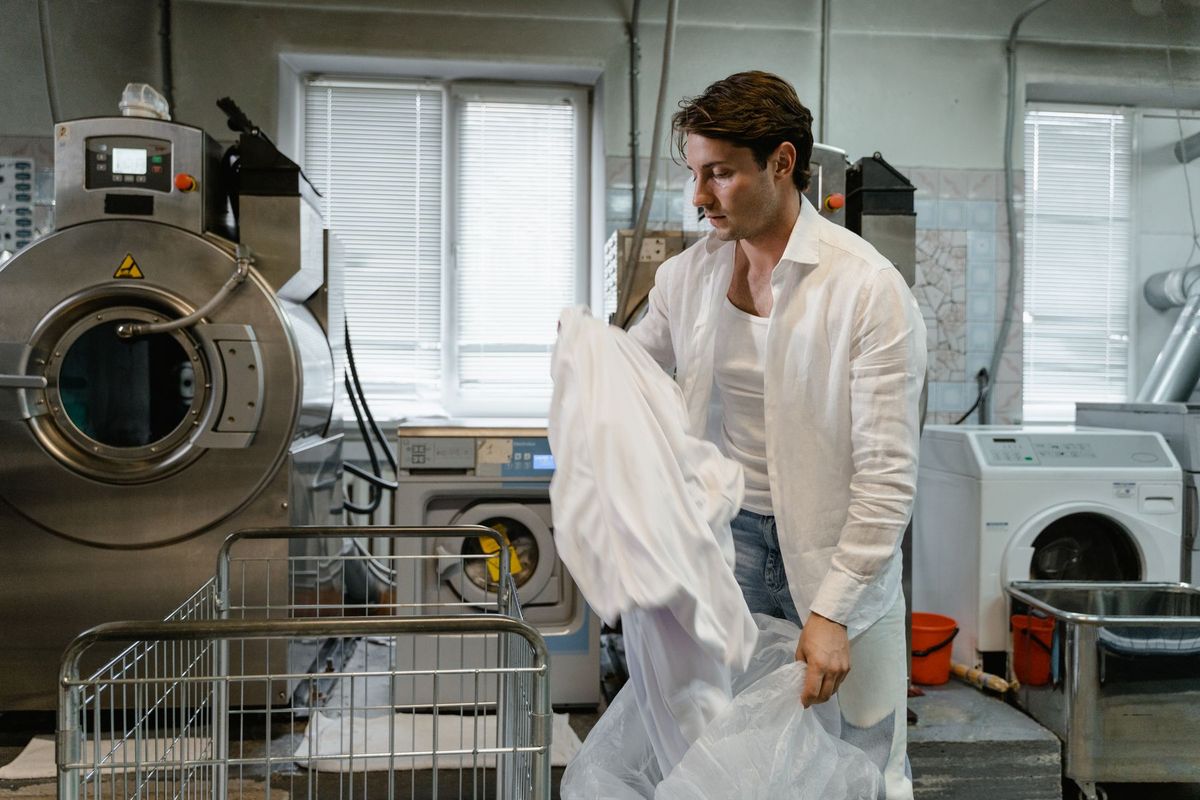
La blanchisserie prend en charge des biens qui ne lui appartiennent pas, qu’il s’agisse de linge médical pour un établissement de santé, de vêtements professionnels pour une entreprise ou de pièces de collection pour un particulier. Toute dégradation, perte ou vol engage la responsabilité du professionnel envers le propriétaire.
Les livraisons et collectes à domicile ou chez des clients professionnels exposent les salariés et les véhicules : accident de la route, vol du linge en transit, dommage lors du chargement. Ces activités doivent être déclarées au contrat pour être couvertes.
Cadre légal de l’assurance blanchisserie
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer l’activité de blanchisserie. L’assurance du véhicule professionnel reste obligatoire si le professionnel en utilise un pour ses tournées de collecte ou de livraison.
Pour les blanchisseries qui emploient des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Les salariés cadres ouvrent droit à une cotisation de prévoyance obligatoire de 1,50 % de la tranche A de rémunération.
Dans les faits, plusieurs situations rendent certaines garanties incontournables. Les donneurs d’ordre publics (hôpitaux, maisons de retraite, collectivités) exigent souvent une RC Pro dans leurs appels d’offres ou leurs marchés de services. Les bailleurs commerciaux conditionnent fréquemment la signature du bail à une multirisque professionnelle couvrant les locaux.
Critères de choix d’une assurance blanchisserie
Le périmètre des activités déclarées au contrat doit correspondre exactement à ce que fait la blanchisserie : lavage industriel, pressing, location de linge, livraison à domicile, blanchisserie hospitalière. Une activité non déclarée peut être exclue de la couverture en cas de sinistre.
Le plafond de garantie sur les biens confiés mérite une attention particulière : il doit être calibré sur la valeur maximale du linge stocké simultanément dans les locaux, qui peut être élevée pour une blanchisserie travaillant avec des hôtels ou des établissements de santé.
La franchise (la part du sinistre restant à la charge du professionnel) varie selon les garanties. Une franchise élevée réduit la prime mais peut peser lourd en cas de dommage sur un lot de linge coûteux.
Pour la RC Pro, le mode de déclenchement (base réclamation ou base fait dommageable) fixe la période pendant laquelle le contrat répond d’un sinistre. En base réclamation, le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs à sa souscription si le professionnel n’en avait pas connaissance à la signature. Les exclusions fréquentes à vérifier concernent les produits chimiques utilisés, les dommages intentionnels et les articles de valeur non déclarés.
Quelles assurances souscrire comme blanchisserie ?
Multirisque Professionnelle
La multirisque professionnelle regroupe dans un seul contrat la couverture des locaux, des équipements (machines à laver, séchoirs, calandres, convoyeurs), des marchandises en stock et des biens confiés par les clients. Elle inclut généralement la responsabilité civile exploitation, qui couvre les dommages causés à des tiers dans le cadre du fonctionnement de l’établissement.
RC Pro
La RC Pro des blanchisseries couvre les dommages causés aux clients du fait d’une prestation mal exécutée : linge détérioré, articles perdus, erreur de traitement sur des vêtements professionnels. Elle est souvent exigée dans les marchés publics de blanchisserie hospitalière ou de services aux collectivités.
Bris de machine
Le bris de machine couvre la réparation ou le remplacement des équipements de production après une panne mécanique, électrique ou électronique non consécutive à un sinistre incendie ou dégât des eaux déjà pris en charge par la multirisque. Pour une blanchisserie industrielle, dont l’activité dépend entièrement de ses machines, cette garantie complète utilement la multirisque.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes après un dommage matériel garanti qui interrompt l’activité. Elle ne couvre pas l’arrêt lié à l’indisponibilité du dirigeant, qui relève de la prévoyance.
Flotte Automobile
Une blanchisserie qui exploite plusieurs véhicules pour la collecte et la livraison du linge a intérêt à regrouper les contrats en flotte automobile plutôt que de gérer des polices individuelles.
Mutuelle Entreprise et Prévoyance Entreprise
Pour les blanchisseries employant des salariés, la mutuelle entreprise est obligatoire et la prévoyance entreprise couvre les arrêts de travail prolongés, l’invalidité ou le décès d’un salarié.
Prévoyance TNS
Pour un gérant non salarié, la prévoyance TNS prend le relais de la Sécurité sociale des indépendants en cas d’arrêt d’activité prolongé, avec des indemnités journalières et une garantie frais généraux.
Tarif de l’assurance blanchisserie
Le niveau de prime dépend de plusieurs facteurs propres à l’établissement.
- Le chiffre d’affaires et l’effectif salarié déterminent l’exposition globale au risque.
- La nature des clients (particuliers, hôtels, hôpitaux, collectivités) influe sur le plafond exigé pour les biens confiés et sur la RC Pro.
- La valeur des équipements de production conditionne la prime bris de machine et la partie matérielle de la multirisque.
- La localisation des locaux (zone inondable, zone à risque incendie, proximité d’autres établissements) peut faire varier le tarif.
- L’historique de sinistralité de l’établissement est pris en compte par les assureurs lors du renouvellement.
- Les plafonds de garantie choisis et le niveau de franchise retenu jouent directement sur la prime annuelle.
Aucun tarif indicatif n’est communiqué ici : les compagnies calculent leur offre à partir des informations déclarées lors de la souscription.
FAQ assurance blanchisserie
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
