
Assurance dark kitchen
Une dark kitchen, aussi appelée cuisine fantôme ou cloud kitchen, produit des plats uniquement destinés à la livraison, sans salle ni service en face à face. Ce concept expose l’exploitant à des risques propres à la restauration professionnelle, amplifiés par la dépendance à un réseau de livreurs et à des cuisines commerciales partagées ou louées.
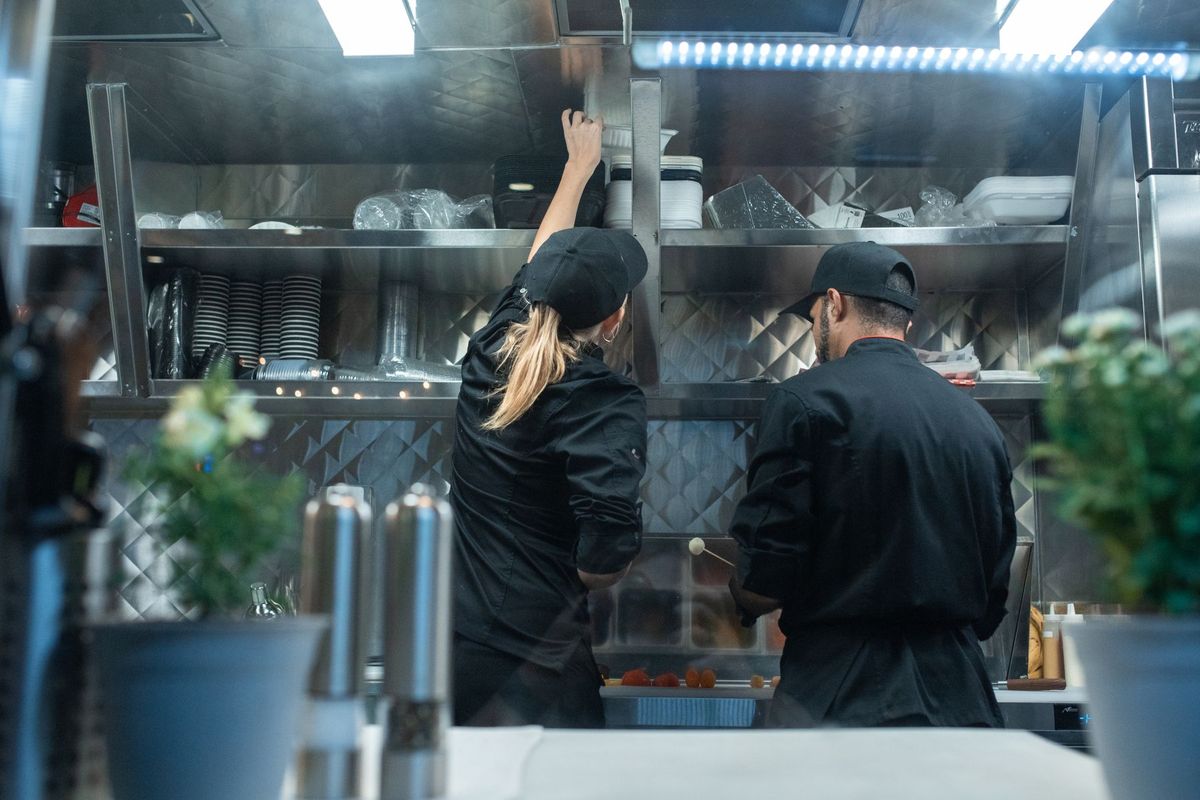
Ce qui vous expose particulièrement
Une intoxication alimentaire
Un plat mal conservé ou un allergène non signalé peut rendre un client malade et engager votre responsabilité.
Protégez vous avec une RC Pro
Un incendie en cuisine
Un départ de feu peut détruire votre cuisine et vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Dans un petit établissement, l'absence du chef ou du gérant suffit à arrêter le service.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de dark kitchen
La dark kitchen concentre ses risques dans un espace de production intensif. Les équipements de cuisson tournent à plein régime, souvent sur de longues plages horaires, ce qui augmente le risque d’incendie ou de bris de machine.
Les plats préparés transitent entre la cuisine et le livreur sans contact direct avec le client final. Un défaut de traçabilité, une rupture de la chaîne du froid ou une contamination croisée peut provoquer une intoxication alimentaire engageant la responsabilité de l’exploitant.
Dans un local partagé avec plusieurs cuisines commerciales, un dégât des eaux ou un incendie né d’un autre locataire peut endommager le matériel ou interrompre l’activité. Le contrat de location impose souvent une assurance spécifique au locataire.
La livraison elle-même génère un risque supplémentaire : si un livreur partenaire est impliqué dans un accident en transportant les commandes, la responsabilité de la dark kitchen peut être recherchée selon les conditions du contrat de prestation.
Obligations d’assurance du métier de dark kitchen
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exploiter une dark kitchen en France. L’assurance du véhicule reste obligatoire si l’entreprise dispose de sa propre flotte.
Si la dark kitchen emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A du salaire s’applique.
En pratique, le bailleur d’une cuisine commerciale exige quasi systématiquement une assurance responsabilité civile et une couverture des dommages au local. Les plateformes de livraison partenaires peuvent également imposer des garanties minimales avant de référencer une nouvelle marque.
Assurance et statut d’exercice
Un exploitant en micro-entreprise couvre son activité avec les mêmes garanties qu’une société, mais son patrimoine professionnel peut ne pas suffire à absorber un sinistre grave. La séparation automatique des patrimoines prévue depuis le 15 mai 2022 protège les biens personnels, sans supprimer le besoin d’une couverture adaptée.
Une société (SARL, SAS) limite la responsabilité aux apports, mais les fautes de gestion ou les dommages causés à des tiers peuvent dépasser le capital social. L’assurance reste le seul filet réel.
Un gérant associé majoritaire relève du régime des travailleurs indépendants pour sa protection sociale ; un président de SAS est assimilé salarié. Ce statut influe sur le choix des garanties de prévoyance et de mutuelle.
Sinistres fréquents dans l’activité de dark kitchen
Incendie dans la cuisine. Un feu se déclare sur une friteuse en fin de service dans un espace de cuisines commerciales à Lyon. Le matériel est détruit, le local endommagé, et l’activité s’arrête plusieurs semaines. La multirisque professionnelle couvre les dommages aux biens ; la perte d’exploitation (garantie qui indemnise la baisse de marge pendant la fermeture forcée) prend en charge le manque à gagner.
Intoxication alimentaire. Plusieurs clients commandent des plats livrés depuis une dark kitchen à Paris et déclarent une intoxication. Une enquête sanitaire désigne la cuisine comme source probable. La RC Pro finance la défense juridique et l’indemnisation des tiers lésés.
Bris d’équipement. Un four combiné tombe en panne hors garantie constructeur en plein week-end. Le chiffre d’affaires de la journée s’effondre. L’assurance bris de machine couvre le remplacement ou la réparation du matériel défaillant.
Dommages au local loué. Un dégât des eaux provenant d’une canalisation commune détériore le sol et les équipements fixes. Le bailleur se retourne contre le locataire. La multirisque professionnelle, via sa garantie recours des voisins et du propriétaire, prend en charge ce type de réclamation.
Tarif de l’assurance dark kitchen
Le prix d’une assurance pour une dark kitchen dépend de plusieurs facteurs.
- Le chiffre d’affaires : plus le volume de commandes est élevé, plus l’exposition est grande.
- La surface et le type de local : une cuisine commerciale en sous-location dans un réseau partagé n’est pas traitée comme un restaurant indépendant.
- Le nombre de marques exploitées sous le même toit : certaines dark kitchens gèrent plusieurs concepts depuis un seul espace.
- Les équipements présents : valeur du matériel de cuisson, systèmes de réfrigération, installations électriques.
- L’historique de sinistralité de l’entreprise.
- Les franchises retenues (montant restant à la charge de l’assuré en cas de sinistre) et les plafonds de garantie.
Aucun tarif indicatif ne peut être avancé sans analyse du dossier.
Comment choisir son assurance dark kitchen ?
La première vérification porte sur la description des activités déclarée au contrat. Une dark kitchen qui exploite plusieurs marques depuis le même local doit s’assurer que chaque concept est bien couvert, y compris les plats atypiques (cuisine du monde, recettes avec allergènes majeurs).
Les plafonds de responsabilité civile doivent être calibrés selon le volume de commandes et le nombre de clients potentiellement touchés par un sinistre alimentaire. Un plafond trop bas laisse l’entreprise exposée au-delà du seuil couvert.
Les exclusions fréquentes à vérifier : les dommages liés à la non-conformité des locaux aux normes sanitaires, les sinistres survenus hors des horaires déclarés, et les équipements non listés dans le contrat.
Pour un contrat en base réclamation (mode de déclenchement où la garantie couvre les réclamations présentées pendant la validité du contrat), vérifier la reprise du passé inconnu et la durée de la garantie subséquente après résiliation.
Les contrats à prévoir pour exercer comme dark kitchen
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, du matériel de cuisine, des stocks et la responsabilité civile exploitation. Elle couvre l’incendie, le dégât des eaux, le vol et les dommages causés au bailleur ou aux voisins.
RC Pro
La RC Pro couvre les dommages causés à des tiers dans le cadre de l’activité de restauration : intoxication alimentaire, erreur de commande avec conséquences pour le client, dommages causés lors d’une livraison organisée par l’entreprise. Elle intervient aussi bien en phase de production qu’après la remise des plats.
Bris de machine
La garantie bris de machine prend en charge la réparation ou le remplacement des équipements de cuisine tombés en panne accidentelle (fours, chambres froides, hottes professionnelles). Dans une dark kitchen où la production ne s’arrête pas, l’immobilisation d’un équipement clé a un impact direct sur le chiffre d’affaires.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes pendant la fermeture consécutive à un sinistre garanti (incendie, dégât des eaux). Pour une dark kitchen dont le modèle repose entièrement sur la livraison, toute interruption de production se traduit directement par une perte de revenus.
Mutuelle Entreprise et Prévoyance Entreprise
Si la dark kitchen emploie des salariés, la mutuelle entreprise est obligatoire. La prévoyance entreprise complète la couverture en cas d’arrêt de travail prolongé ou de décès d’un salarié, avec des garanties adaptées au secteur de la restauration.
Questions fréquentes sur l’assurance dark kitchen
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
