
Assurance chef à domicile
Un chef à domicile n’est soumis à aucune obligation d’assurance professionnelle spécifique fixée par la loi. Ce vide légal ne signifie pas que votre activité est sans risque : cuisiner chez vos clients, manipuler des produits alimentaires et intervenir dans des espaces privés crée des expositions bien réelles.
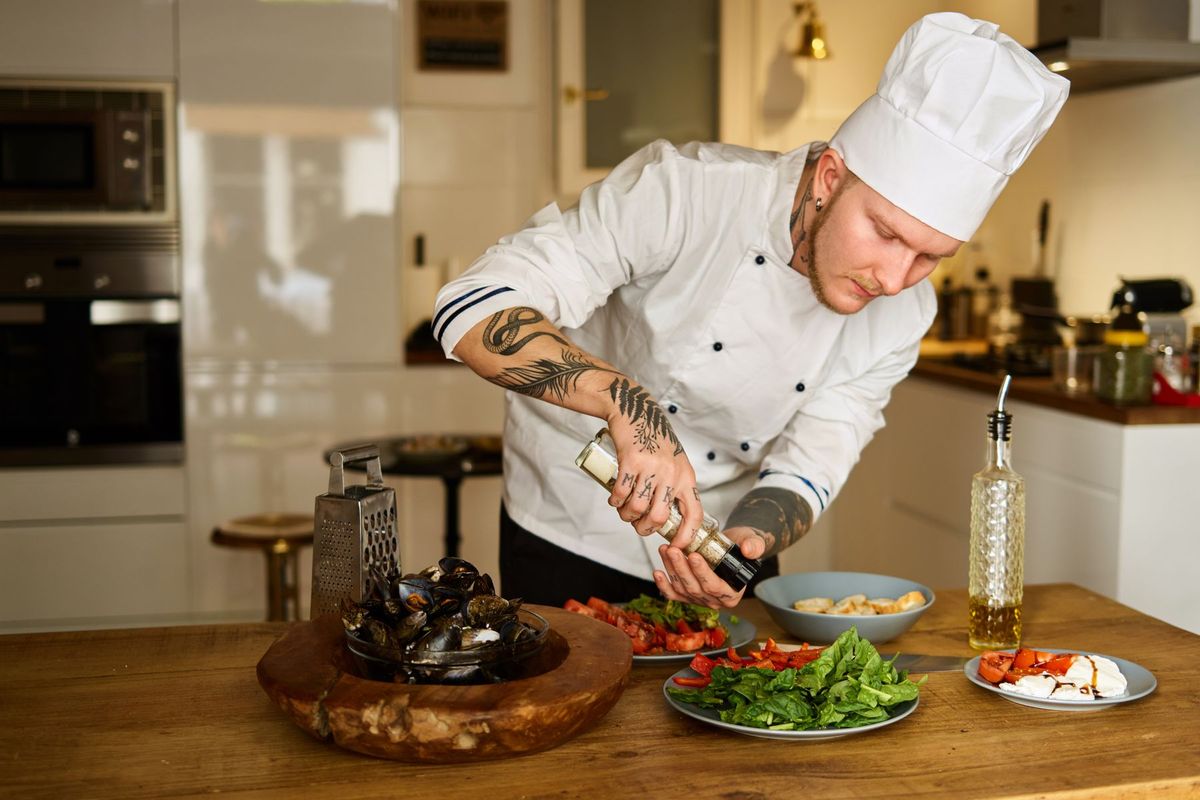
Ce qui vous expose particulièrement
Une intoxication alimentaire
Un plat mal conservé ou un allergène non signalé peut rendre un client malade et engager votre responsabilité.
Protégez vous avec une RC Pro
Un incendie en cuisine
Un départ de feu peut détruire votre cuisine et vous obliger à fermer plusieurs semaines.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Dans un petit établissement, l'absence du chef ou du gérant suffit à arrêter le service.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de chef à domicile
Vous intervenez dans la cuisine de vos clients, avec votre propre matériel ou celui qui se trouve sur place. Un couteau qui glisse, de l’huile qui éclabousse, un feu laissé sans surveillance : le dommage survient chez un tiers, dans un espace que vous ne maîtrisez pas.
Les produits alimentaires que vous achetez, transportez et préparez peuvent provoquer une intoxication alimentaire. Un repas servi à dix invités expose votre responsabilité à la hauteur du nombre de personnes touchées.
Vous vous déplacez régulièrement, souvent avec un véhicule chargé d’équipements et de denrées. Un accident de trajet ou une détérioration du matériel en transit peut interrompre votre activité plusieurs jours.
Si vous louez un local professionnel pour stocker vos équipements ou préparer certaines prestations, un incendie ou un dégât des eaux peut détruire votre matériel et vous priver de revenus.
Combien coûte une assurance chef à domicile ?
Aucun tarif fixe n’existe pour ce métier. Le prix d’un contrat dépend de plusieurs facteurs propres à votre situation.
Le chiffre d’affaires annuel est la variable la plus déterminante : plus vos prestations sont nombreuses et votre activité étendue, plus l’exposition au risque est large.
La nature des services entre également en compte. Un chef qui propose uniquement des repas à domicile pour des particuliers n’est pas évalué comme celui qui intervient aussi sur des événements d’entreprise ou des séminaires avec plusieurs dizaines de convives.
D’autres éléments influent sur le prix :
- Le nombre de salariés éventuels
- La zone d’intervention (France entière ou région limitée)
- Les plafonds de garantie choisis et le montant de la franchise (part du sinistre restant à votre charge)
- Votre historique de sinistres
Sinistres fréquents dans l’activité de chef à domicile
Un chef intervenant chez un particulier renverse une casserole d’eau bouillante sur le plan de travail en marbre. La surface est fissurée. La RC Pro prend en charge les dommages causés aux biens du client.
Plusieurs invités présentent des symptômes d’intoxication alimentaire après un repas préparé par un chef à domicile. Deux d’entre eux sont hospitalisés. La responsabilité civile professionnelle du chef est engagée pour les préjudices corporels et les frais médicaux.
Un chef travaillant seul se blesse lors d’une prestation et ne peut pas honorer ses engagements pendant trois semaines. Sans prévoyance adaptée, aucune indemnité ne compense la perte de revenus pendant cet arrêt.
Un client conteste la qualité d’un repas servi lors d’un événement privé et menace d’engager une procédure. La protection juridique entreprise finance la défense du chef et les frais de procédure éventuels.
Particularités du métier de chef à domicile pour l’assurance
Le lieu d’intervention change tout. Un chef qui travaille exclusivement chez des particuliers n’a pas le même profil de risque que celui qui investit également des salles de réception ou des cuisines professionnelles louées.
Certains chefs à domicile développent une activité de traiteur pour des événements d’entreprise. Cette extension modifie le contrat : le nombre de convives par prestation, la nature des lieux et la fréquence des interventions doivent être déclarés avec précision.
Le statut juridique influe aussi sur la couverture. Un auto-entrepreneur sans salarié n’a pas les mêmes besoins qu’un chef qui emploie un commis ou un serveur. L’embauche d’un salarié déclenche des obligations en matière de mutuelle collective et de prévoyance.
Enfin, si vous utilisez votre véhicule personnel pour transporter du matériel ou des denrées dans le cadre de vos prestations, vérifiez que votre contrat auto couvre bien cet usage professionnel.
L’assurance chef à domicile est-elle obligatoire ?
Aucune assurance professionnelle n’est légalement imposée au chef à domicile en France, hormis l’assurance automobile si vous utilisez un véhicule.
Si vous employez des salariés, deux obligations s’appliquent : la mutuelle collective (participation employeur d’au moins 50 %) et, pour les cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire.
En dehors de ces cas, certaines garanties restent exigées dans les faits. Des clients professionnels ou des organisateurs d’événements vous demanderont une attestation de responsabilité civile professionnelle avant de confirmer une prestation. Un bailleur peut l’exiger pour la location d’un espace de stockage ou de préparation.
Quelles assurances souscrire comme chef à domicile ?
RC Pro
La RC Pro des chefs à domicile couvre les dommages corporels, matériels et immatériels causés à vos clients ou à des tiers lors de vos prestations. Intoxication alimentaire, casse de matériel chez le client, brûlure accidentelle : c’est la garantie centrale de votre activité. Vérifiez que les dommages survenus dans les locaux du client sont bien inclus, et que la garantie s’étend aux événements avec un grand nombre de convives si vous proposez ce type de service.
Multirisque Professionnelle
Si vous disposez d’un local professionnel (atelier, espace de stockage, laboratoire de préparation), la multirisque professionnelle couvre ce local et son contenu contre l’incendie, le dégât des eaux, le vol et le bris de matériel. Elle peut également intégrer une garantie perte d’exploitation, qui indemnise la baisse de marge consécutive à un sinistre matériel garanti.
Prévoyance TNS
En tant qu’indépendant, vous ne bénéficiez pas des indemnités journalières du régime général en cas d’arrêt de travail prolongé, ou seulement de façon très limitée. La prévoyance TNS verse des indemnités journalières si vous êtes immobilisé, et peut couvrir vos frais fixes professionnels pendant la période d’indisponibilité.
Protection Juridique Entreprise
Un litige avec un client mécontent, un fournisseur qui ne livre pas ou un bailleur en désaccord sur les conditions d’un local : la protection juridique prend en charge les honoraires d’avocat et les frais de procédure, et peut intervenir avant même que le litige atteigne un tribunal.
Bien choisir son assurance chef à domicile
Déclarez précisément toutes vos activités au contrat : cuisine à domicile pour particuliers, prestations pour entreprises, ateliers de cuisine, livraison de repas. Une activité non déclarée peut entraîner un refus de prise en charge au moment du sinistre.
Vérifiez le plafond de garantie par sinistre et par année, notamment pour les dommages corporels en cas d’intoxication alimentaire collective. Un plafond trop bas peut laisser une partie significative du préjudice à votre charge.
Si votre contrat est souscrit en base réclamation (le contrat déclenche la garantie au moment où le client formule sa réclamation, et non au moment du fait dommageable), assurez-vous que la garantie subséquente, qui court après la fin du contrat, est bien incluse. En cas de cessation d’activité, cette garantie doit couvrir une durée de dix ans.
Lisez attentivement les exclusions liées aux produits alimentaires : certains contrats excluent les dommages résultant d’allergènes non signalés ou de produits périmés. Adaptez vos pratiques professionnelles en conséquence.
Enfin, comparez les franchises : une franchise élevée réduit la prime mais augmente votre reste à charge sur chaque sinistre. Pour un chef indépendant avec un chiffre d’affaires limité, une franchise trop importante peut fragiliser votre trésorerie.
Questions fréquentes sur l’assurance chef à domicile
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
