
Assurance discothèque
Les discothèques n’ont pas d’assurance professionnelle imposée par la loi, à l’exception de l’assurance automobile si des véhicules sont utilisés et des obligations liées aux salariés. Ce vide réglementaire ne signifie pas que vous pouvez exercer sans couverture : un sinistre corporel grave ou un incendie dans une salle bondée engage des montants que peu d’établissements peuvent absorber seuls.
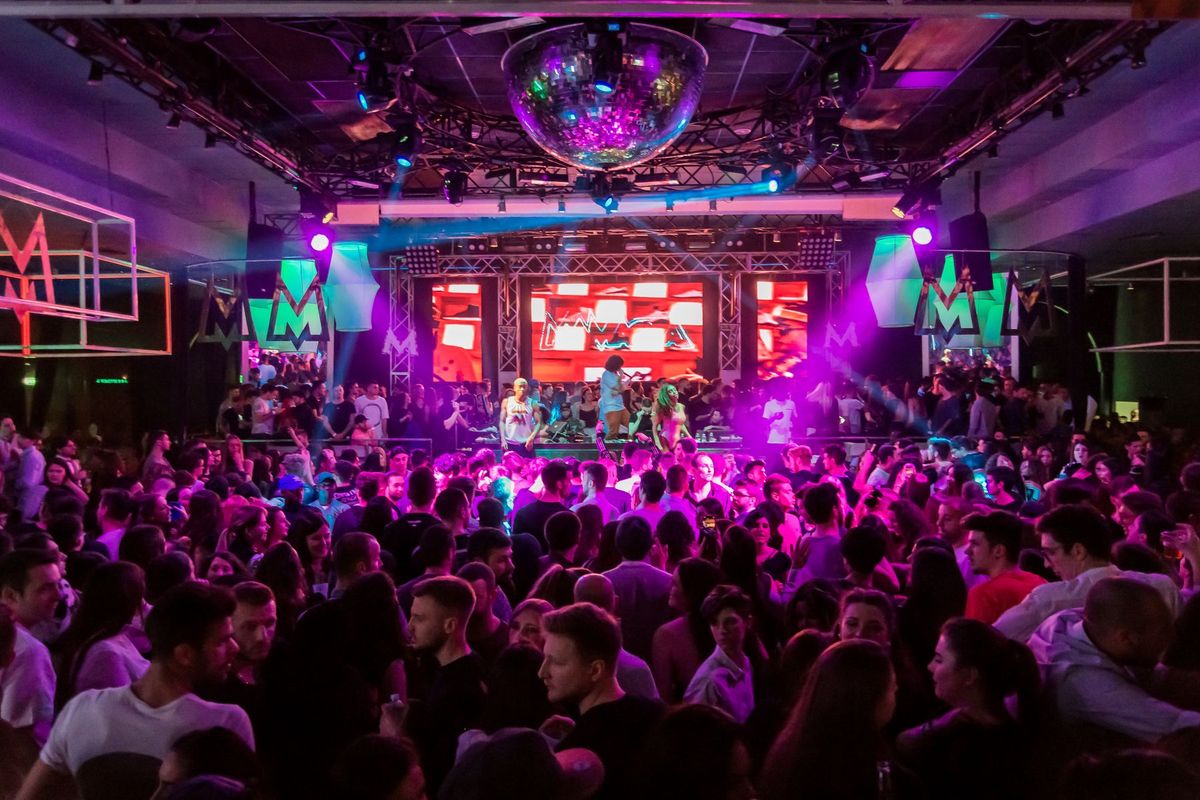
Ce qui vous expose particulièrement
Un client blessé
Une chute, un verre cassé ou une bagarre dans l'établissement peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un dégât ou un vol dans l'établissement
Un incendie, un dégât des eaux ou un cambriolage peut détruire votre matériel et votre stock.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Sans le gérant derrière le comptoir, l'activité tourne au ralenti ou s'arrête.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de discothèque
Les discothèques accueillent plusieurs centaines de personnes en simultané, souvent la nuit, dans un espace clos où la densité, l’obscurité et la consommation d’alcool multiplient les occasions de dommages corporels. Une bousculade sur la piste, une chute dans un escalier mal éclairé ou une altercation à l’entrée peut engager votre responsabilité civile envers le client blessé ou les tiers impliqués.
Le matériel de sonorisation et d’éclairage représente un poste d’investissement élevé, exposé au vol, au bris accidentel et aux surtensions électriques. Les installations sont sollicitées plusieurs nuits par semaine, ce qui accélère l’usure et augmente la fréquence des pannes. Un système de réfrigération des bars ou une cabine de DJ hors service peut bloquer l’exploitation plusieurs jours.
L’incendie constitue un risque particulièrement grave dans les établissements recevant du public (ERP) de nuit : décoration en matériaux légers, câblage électrique chargé, issues de secours parfois encombrées. Un sinistre de ce type peut détruire l’intégralité du local et du matériel, et déclencher une fermeture administrative prolongée. Les dégâts des eaux liés aux systèmes de sprinklers ou aux canalisations vétustes des bâtiments anciens constituent un autre risque récurrent.
La vidéosurveillance et les systèmes de contrôle d’accès sont des équipements coûteux, ciblés par les vols lors des effractions nocturnes. Le voisinage peut également engager des procédures pour nuisances sonores, qui génèrent des frais de défense même lorsque l’établissement respecte les seuils réglementaires.
Cadre légal de l’assurance discothèque
Aucune assurance professionnelle spécifique n’est rendue obligatoire par la loi pour les exploitants de discothèques. Vous n’êtes pas tenu, au sens légal, de souscrire une RC exploitation ou une multirisque professionnelle.
Deux obligations s’appliquent cependant si vous employez des salariés. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est imposée par l’ANI du 17 novembre 2017.
Dans les faits, plusieurs acteurs exigent une couverture sans que la loi l’impose. Les bailleurs commerciaux inscrivent souvent une clause d’assurance dans le bail. Les organismes délivrant les licences ou les autorisations d’exploitation peuvent demander une attestation de RC exploitation. Les fournisseurs de matériel en location ou en leasing conditionnent parfois leur contrat à une assurance bris de machine. Souscrire sans ces garanties expose l’exploitant à une résiliation de bail ou à un refus de partenariat, indépendamment de toute sanction légale.
Les garanties essentielles de l’assurance discothèque
Multirisque Professionnelle
La multirisque professionnelle regroupe dans un seul contrat la couverture des locaux, du matériel et la responsabilité civile exploitation. Pour une discothèque, elle couvre l’incendie, le vol avec effraction, les dégâts des eaux et le bris accidentel du matériel son et lumière. C’est le socle de l’assurance discothèque, car un sinistre sur les biens et un sinistre corporel surviennent souvent dans le même événement.
RC Générale
La RC Générale couvre les dommages corporels, matériels et immatériels causés aux clients, au personnel ou aux tiers dans le cadre de l’exploitation. Elle prend en charge les frais médicaux d’un client blessé sur la piste, les dommages causés à un voisin par une fuite d’eau, ou les conséquences d’une altercation devant l’établissement si la responsabilité de la discothèque est retenue. Le plafond de garantie doit être calibré selon la capacité d’accueil et le type de public reçu.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes qui continuent de courir après un dommage matériel garanti (incendie, inondation, bris de machine) qui contraint à fermer ou à réduire l’activité. Pour les discothèques, dont le chiffre d’affaires se concentre sur les nuits du jeudi au dimanche et les périodes festives, une fermeture de quelques semaines peut représenter plusieurs mois de revenus perdus. La durée d’indemnisation prévue au contrat doit couvrir le temps de remise en état, y compris les délais administratifs propres aux ERP.
Bris de machine
Le bris de machine couvre la détérioration accidentelle ou la panne soudaine des équipements techniques : console de mixage, système de sonorisation, installations d’éclairage à effets, groupe froid des bars. Il prend en charge le remplacement ou la réparation sans attendre qu’un tiers soit responsable. Pour les discothèques, dont les revenus dépendent directement de la qualité de l’expérience sonore et visuelle, cette garantie est indissociable de la multirisque.
Protection Juridique Entreprise
La protection juridique entreprise finance les frais de défense en cas de litige avec un client, un voisin, un fournisseur ou une administration. Les procédures pour nuisances sonores, les contentieux avec des agents de sécurité ou les litiges liés à des refus d’entrée contestés sont des situations fréquentes dans ce secteur. Elle prend en charge les honoraires d’avocat et les frais de procédure, sans préjuger de l’issue.
Prévoyance Entreprise
Si vous employez des salariés, la prévoyance entreprise complète la complémentaire santé obligatoire en couvrant l’incapacité de travail, l’invalidité et le décès. Dans un secteur où les horaires de nuit et la manutention de matériel lourd augmentent l’exposition aux accidents, maintenir le revenu des salariés arrêtés limite le risque prud’homal et fidélise les équipes.
Exemples de sinistres dans le métier de discothèque
Un incendie déclenché par un court-circuit dans la cabine technique détruit la régie son, endommage le plafond et oblige à fermer pendant plusieurs semaines pour remise aux normes ERP. La multirisque prend en charge les dégâts matériels et la perte d’exploitation couvre la marge non réalisée pendant la fermeture.
Un client glisse sur le sol rendu humide par la condensation près du bar et se fracture le poignet. Il engage une procédure contre l’exploitant pour défaut d’entretien. La RC Générale prend en charge l’indemnisation des dommages corporels et les frais de défense.
Une effraction nocturne entraîne le vol de deux consoles de mixage et d’un système d’éclairage à LED. La multirisque couvre le vol avec effraction ; le bris de machine prend en charge les dégâts causés aux équipements restants lors de l’intrusion.
Un voisin dépose une plainte pour nuisances sonores répétées et assigne la discothèque en référé. La protection juridique finance les honoraires de l’avocat et les frais d’expertise acoustique ordonnés par le tribunal.
Tarif de l’assurance discothèque
Les assureurs fixent la prime en fonction de plusieurs critères propres aux établissements de nuit.
- Capacité d’accueil et surface : plus la jauge est élevée, plus l’exposition aux dommages corporels est importante.
- Chiffre d’affaires et jours d’ouverture : une discothèque ouverte cinq nuits par semaine présente un risque plus élevé qu’un club ouvert le seul week-end.
- Valeur du matériel assuré : sonorisation, éclairage, mobilier de bar et équipements de sécurité entrent dans le calcul des capitaux garantis.
- Localisation : un établissement en centre-ville dense ou dans une zone à forte sinistralité vol est tarifé différemment d’un club en périphérie.
- Historique de sinistralité : les sinistres déclarés sur les trois à cinq dernières années influencent directement la tarification et parfois l’acceptation du risque.
- Plafonds de garantie et franchise (la part du sinistre restant à votre charge) : un plafond RC élevé et une franchise basse augmentent la prime.
- Mesures de prévention : présence de vigiles, vidéosurveillance, système sprinkler, portes coupe-feu : ces éléments peuvent réduire la prime ou conditionner l’acceptation du contrat.
Particularités du métier de discothèque pour l’assurance
Les discothèques recouvrent des réalités très différentes : clubs de nuit urbains à forte capacité, bars dansants de province, dancings à thème, cabarets avec restauration, salles de concert avec piste. Chaque variante modifie le profil de risque déclaré au contrat.
Un établissement qui organise des soirées à thème avec des artistes invités doit vérifier que son contrat couvre les prestations de scène et le matériel apporté par les prestataires. Une discothèque qui exploite également un restaurant doit déclarer cette activité de restauration séparément, sous peine d’exclusion en cas de sinistre lié aux cuisines.
Certains exploitants louent leur salle à des organisateurs extérieurs pour des soirées privées. Dans ce cas, la responsabilité civile de l’organisateur est distincte de celle de l’exploitant des murs : le contrat doit préciser qui est couvert pour quoi, et l’organisateur doit disposer de sa propre assurance.
Les clubs saisonniers (stations balnéaires, stations de ski) présentent une saisonnalité marquée. Certains assureurs proposent des contrats modulés selon les périodes d’ouverture, ce qui influe sur la prime et sur les délais de déclaration de sinistre prévus à l’article L113-2 du Code des assurances.
Bien choisir son assurance discothèque
Avant de signer, vérifiez que toutes vos activités sont déclarées avec précision : capacité maximale, présence d’un bar, restauration, spectacles vivants, location de salle. Une activité non déclarée constitue une fausse déclaration qui peut entraîner une réduction d’indemnisation, voire une nullité du contrat.
Contrôlez les plafonds de RC exploitation en regard de votre jauge maximale : un plafond insuffisant vous laisse personnellement exposé au-delà du montant garanti. Vérifiez la franchise applicable aux sinistres matériels et corporels, et comparez-la à votre capacité d’autofinancement.
Lisez les exclusions relatives aux dommages causés sous l’emprise de l’alcool, aux actes de violence commis dans l’établissement et aux dommages intentionnels : ces clauses varient fortement d’un assureur à l’autre et peuvent vider la garantie de sa substance pour une discothèque.
Si vous changez d’assureur, assurez-vous que le nouveau contrat inclut une reprise du passé inconnu, c’est-à-dire la couverture des faits survenus avant la souscription mais dont vous n’aviez pas connaissance à cette date, conformément à l’article L124-5 du Code des assurances.
Questions fréquentes sur l’assurance discothèque
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
