
Assurance boîte de nuit
Aucune loi n’impose une assurance professionnelle spécifique aux discothèques, en dehors de l’assurance des véhicules et des obligations liées aux salariés. Cela ne signifie pas que le gérant d’une boîte de nuit peut s’en passer : les risques propres à ce type d’établissement, fréquentation nocturne dense, consommation d’alcool, matériel sonore et lumineux sous tension des dizaines d’heures par semaine, rendent plusieurs contrats indispensables dans les faits.
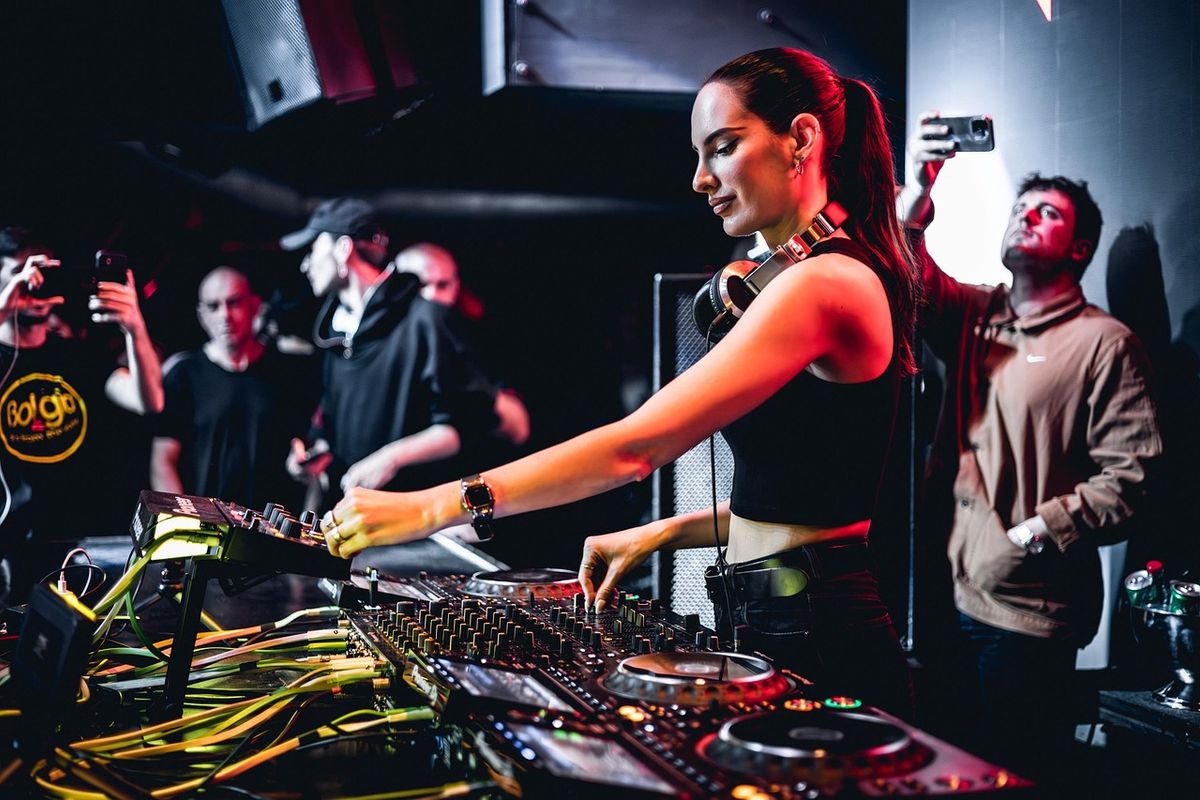
Ce qui vous expose particulièrement
Un client blessé
Une chute, un verre cassé ou une bagarre dans l'établissement peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un dégât ou un vol dans l'établissement
Un incendie, un dégât des eaux ou un cambriolage peut détruire votre matériel et votre stock.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Sans le gérant derrière le comptoir, l'activité tourne au ralenti ou s'arrête.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de boîte de nuit
Une discothèque concentre sur une surface réduite plusieurs centaines de clients, souvent en état d’alcoolisation, dans une ambiance de faible visibilité et à fort niveau sonore. Un client qui chute sur la piste de danse, une bagarre qui dégénère en blessure grave, un verre brisé qui provoque une coupure profonde : la responsabilité civile de l’établissement peut être engagée rapidement pour des dommages corporels à des tiers.
Les biens exposés sont nombreux et coûteux. Les discothèques investissent dans du matériel de sonorisation, des jeux de lumières, des systèmes de réfrigération pour les bars, des écrans et des équipements de sécurité. Un incendie, un dégât des eaux ou un bris de machine sur ces équipements entraîne des pertes matérielles élevées et peut immobiliser l’activité plusieurs semaines.
Les discothèques sont aussi exposées à des risques spécifiques que d’autres établissements connaissent peu. La fermeture administrative, prononcée par le préfet après un incident grave (violence, infraction au code de la santé publique, dépassement de la capacité d’accueil), suspend le chiffre d’affaires du jour au lendemain. Le voisinage est une autre source de contentieux : nuisances sonores, dégradations à la sortie, plaintes répétées qui aboutissent à des procédures juridiques longues et coûteuses.
Les données personnelles collectées à l’entrée (contrôle d’identité, réservations en ligne) exposent enfin les discothèques à des obligations RGPD et à un risque cyber si ces informations sont compromises.
Bien choisir son assurance boîte de nuit
La déclaration d’activité au contrat doit couvrir l’ensemble de ce que propose l’établissement : vente d’alcool, organisation d’événements privés, restauration légère, espace fumeur extérieur, vestiaire. Une discothèque qui organise des soirées à thème avec artistes invités sans l’avoir déclaré peut se voir opposer une exclusion en cas de sinistre.
Les plafonds de responsabilité civile méritent une attention particulière. Un dommage corporel grave à un client dans une discothèque peut générer des réclamations élevées, notamment si la victime est hospitalisée longtemps. Un plafond insuffisant laisse le gérant exposé au-delà du montant garanti.
La franchise (la part du sinistre qui reste à la charge du gérant) doit être calibrée selon la trésorerie de l’établissement. Une franchise élevée réduit la prime mais peut fragiliser l’établissement face à un sinistre fréquent comme le vol ou le bris de matériel.
Vérifiez aussi les exclusions liées à l’alcool : certains contrats excluent les dommages causés par des clients en état d’ivresse manifeste, ce qui est précisément le profil de risque dominant dans les discothèques. Ce point doit être négocié avant la souscription.
Assurances obligatoires pour exercer comme boîte de nuit
Aucune assurance professionnelle n’est imposée par la loi pour exploiter une discothèque, hormis l’assurance des véhicules professionnels et les obligations liées aux salariés.
Si la boîte de nuit emploie du personnel, la loi impose une complémentaire santé collective depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire depuis l’ANI du 17 novembre 2017.
Dans les faits, plusieurs garanties s’imposent pour des raisons contractuelles. Un bailleur commercial exige presque toujours une multirisque professionnelle couvrant l’incendie et les dégâts des eaux. Les organismes bancaires qui financent les travaux d’aménagement peuvent exiger une couverture des biens. Certaines mairies conditionnent l’autorisation d’ouverture à la preuve d’une responsabilité civile.
Assurance et statut d’exercice
Un gérant qui exploite sa discothèque en entreprise individuelle voit son patrimoine professionnel engagé en cas de sinistre non couvert ; si ce patrimoine ne suffit pas à indemniser les victimes, la situation devient critique. Constituer une société (SARL, SAS) isole le patrimoine personnel, mais ne dispense pas de souscrire des contrats adaptés.
En micro-entreprise, le régime est rarement compatible avec l’exploitation d’une discothèque en raison des seuils de chiffre d’affaires et de la nature de l’activité. Les discothèques exercent le plus souvent sous forme de société, ce qui implique de couvrir aussi la responsabilité des dirigeants pour les décisions de gestion.
Un gérant salarié de sa propre société reste personnellement exposé aux recours des tiers et des associés : la couverture Responsabilité des Dirigeants (D&O) répond à ce risque spécifique.
Les contrats à prévoir pour exercer comme boîte de nuit
Les contrats indispensables pour une discothèque :
- Multirisque professionnelle : couvre en un seul contrat l’incendie, les dégâts des eaux, le vol, le bris de machine et la responsabilité civile exploitation. C’est le socle de tout établissement recevant du public. Les discothèques doivent veiller à ce que le matériel son et lumière soit explicitement déclaré et valorisé à son coût de remplacement.
- Responsabilité civile générale : couvre les dommages corporels, matériels et immatériels causés aux clients, au personnel ou aux tiers dans l’enceinte de l’établissement ou à proximité immédiate lors des sorties.
- Perte d’exploitation : indemnise la baisse de marge brute pendant la période d’interruption qui suit un sinistre garanti (incendie, inondation) ou une fermeture administrative couverte par le contrat. Pour une discothèque dont l’activité est concentrée sur les week-ends et les nuits festives, chaque semaine d’arrêt représente une perte sèche importante.
- Bris de machine : prend en charge la réparation ou le remplacement des équipements techniques (amplificateurs, consoles, systèmes de réfrigération) après une panne ou une surtension, indépendamment d’un sinistre incendie.
- Protection juridique entreprise : finance la défense de l’établissement face aux plaintes du voisinage, aux contentieux avec des clients ou à un litige prud’homal avec un employé.
- Mutuelle entreprise et prévoyance entreprise : obligatoires dès le premier salarié pour la mutuelle, recommandées pour la prévoyance afin de maintenir un revenu en cas d’incapacité du gérant.
- Homme clé : si le gérant est la cheville ouvrière de l’établissement (programmation, relations fournisseurs, direction artistique), son indisponibilité prolongée peut mettre en péril l’exploitation.
- Cyber : les discothèques collectent des données personnelles à l’entrée et gèrent des réservations en ligne ; une violation de ces données expose à des frais de notification et à des réclamations de clients.
Quelle garantie intervient en cas de sinistre comme boîte de nuit ?
Un incendie se déclare dans la cabine du DJ en pleine soirée. L’évacuation se passe sans blessé, mais la salle est inutilisable pendant plusieurs semaines. La multirisque professionnelle prend en charge les dommages matériels aux locaux et au matériel. La perte d’exploitation couvre ensuite la perte de marge pendant la fermeture, à condition que ce volet ait été souscrit et que le délai de carence prévu au contrat soit écoulé.
Un client glisse sur la piste de danse mouillée après un verre renversé et se fracture le poignet. Il engage une procédure contre l’établissement pour défaut de sécurité. La responsabilité civile exploitation prend en charge les frais de défense et l’indemnisation du client si la responsabilité de la discothèque est reconnue.
La préfecture prononce une fermeture administrative de dix jours après une altercation grave impliquant un videur. Les discothèques qui ont inclus la garantie fermeture administrative dans leur contrat de perte d’exploitation peuvent être indemnisées de la perte de chiffre d’affaires sur cette période, selon les conditions prévues au contrat.
Un cambriolage cible le bureau du gérant et emporte le matériel informatique contenant les données clients. La garantie vol de la multirisque couvre le matériel dérobé. La garantie cyber prend en charge les frais de notification aux personnes concernées et les éventuelles réclamations liées à la compromission de leurs données.
Tarif de l’assurance boîte de nuit
Le tarif d’une assurance pour discothèque dépend de plusieurs variables que les assureurs examinent avec attention :
- La surface et la capacité d’accueil de l’établissement
- Le chiffre d’affaires annuel, qui sert de base au calcul de la perte d’exploitation
- La valeur du matériel son, lumière et réfrigération déclaré
- La localisation (zone urbaine dense, proximité d’habitations, historique de sinistres dans le secteur)
- L’effectif salarié et le recours à des agents de sécurité privée
- L’historique de sinistralité de l’établissement sur les dernières années
- Les plafonds et franchises choisis
- Les garanties optionnelles retenues (fermeture administrative, cyber, homme clé)
Les discothèques sont perçues par les assureurs comme des établissements à risque élevé en raison de la densité du public, de la consommation d’alcool et de l’activité nocturne. Ce positionnement se traduit par une tarification plus élevée que pour un bar ou un café classique, et par un nombre plus restreint d’assureurs acceptant de couvrir ce type d’activité.
Vos questions sur l’assurance boîte de nuit
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
