
Assurance vidéaste
Un vidéaste transporte du matériel coûteux, travaille chez des clients ou sur des sites extérieurs, et livre des fichiers dont la perte peut compromettre un projet entier. L’exposition au risque est donc réelle, même si elle reste souvent sous-estimée faute d’obligation légale claire.
Ce qui vous expose particulièrement
Une image utilisée sans droit
Une photo, une police ou une musique utilisée sans autorisation peut entraîner la réclamation de son propriétaire.
Protégez vous avec une RC Pro
Une erreur reproduite en série
Une faute dans un fichier imprimé à des milliers d'exemplaires peut vous être facturée par votre client.
Protégez vous avec une RC Pro
Des fichiers perdus ou piratés
La perte de vos sources ou des images d'un client peut compromettre un projet entier.
Protégez vous avec une Cyber
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de vidéaste
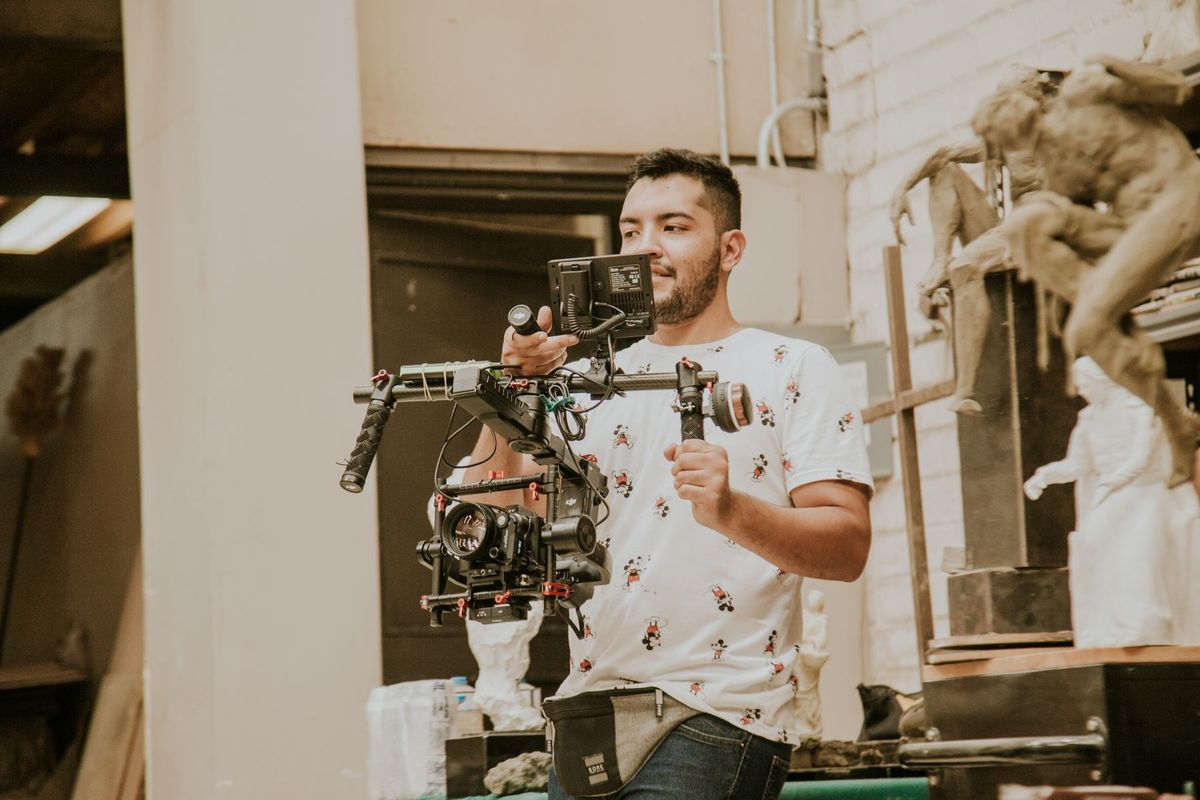
Le matériel de tournage (caméras, optiques, stabilisateurs, éclairages, drones) représente un fond d’équipement dont la valeur dépasse facilement plusieurs dizaines de milliers d’euros. Sur un plan de tournage en extérieur, une chute, un vol ou un dégât des eaux peut immobiliser l’activité du jour au lendemain. En studio, un incendie ou un dégât des eaux détruit non seulement les appareils, mais aussi les fichiers bruts stockés sur place.
La responsabilité civile (RC) s’engage dès qu’un tiers subit un dommage lié à votre intervention. Un câble mal posé sur un tournage événementiel, une drone qui percute un invité, un éclairage qui tombe sur un décor loué : chaque tournage crée des situations où vous pouvez causer un dommage corporel ou matériel à un client, à un prestataire ou à un particulier présent.
La dimension immatérielle est tout aussi exposée. Si vous perdez les rushes d’un mariage ou d’une conférence d’entreprise sans possibilité de retournage, le client peut réclamer une indemnisation pour le préjudice subi. Le litige peut aussi naître d’un désaccord sur le rendu final, sur les droits cédés ou sur un délai de livraison non respecté.
Enfin, un vidéaste stocke souvent des données personnelles : coordonnées de clients, images de personnes filmées, fichiers transmis via des plateformes de partage. Une faille sur ces systèmes engage votre responsabilité au regard du RGPD.
Critères de choix d’une assurance vidéaste
La première chose à vérifier dans un contrat est la liste des activités déclarées. Un assureur qui couvre la vidéo événementielle ne couvre pas automatiquement les tournages aériens par drone, ni la production publicitaire, ni la captation en milieu industriel. Si votre activité combine plusieurs formats, chaque type doit figurer explicitement dans les conditions particulières.
Le plafond de garantie RC doit être calibré sur la valeur des projets que vous prenez en charge. Un film institutionnel pour une grande entreprise peut représenter un budget et un enjeu commercial bien supérieurs à votre honoraire. En cas de litige, la réclamation du client peut dépasser largement votre chiffre d’affaires annuel.
Pour un contrat en base réclamation (mode de déclenchement où la garantie joue si la réclamation est formulée pendant la validité du contrat), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle vous restez couvert après résiliation pour des faits survenus avant. La loi fixe un minimum de cinq ans, porté à dix ans en cas de cessation définitive d’activité.
Attention aux exclusions liées au matériel aérien : beaucoup de contrats RC Pro standard excluent les drones, qui nécessitent une mention ou un avenant spécifique.
L’assurance vidéaste est-elle obligatoire ?
Aucune assurance professionnelle n’est imposée par la loi pour exercer l’activité de vidéaste. L’assurance du véhicule utilisé pour les déplacements professionnels reste obligatoire comme pour tout conducteur.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A du salaire est également obligatoire.
En pratique, plusieurs situations rendent une RC Pro indispensable : un client professionnel ou une agence peut l’exiger avant de signer un contrat de prestation, un bailleur peut la demander pour louer un studio, et certains festivals ou événements conditionnent l’accréditation à sa présentation. L’absence de couverture vous expose alors à perdre un projet faute d’accord sur ce point.
Combien coûte une assurance vidéaste ?
Le tarif dépend de plusieurs facteurs propres à votre activité. Le chiffre d’affaires annuel est la base de calcul la plus courante : plus vos projets sont importants, plus l’exposition potentielle augmente.
La nature des tournages compte beaucoup : un vidéaste qui travaille uniquement en studio paie moins qu’un professionnel qui intervient sur des chantiers, en hauteur ou avec un drone. La valeur déclarée du matériel influence directement la prime si vous assurez vos équipements.
Le plafond de garantie RC et le montant de la franchise (la part de sinistre restant à votre charge) jouent également sur le coût. Enfin, votre historique de sinistres et votre localisation peuvent faire varier les propositions d’un assureur à l’autre.
Les garanties essentielles de l’assurance vidéaste
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels que vous causez à des tiers dans le cadre de votre activité. Elle intervient si un câble blesse un participant sur votre plan de tournage, si vous endommagez un décor loué, ou si un client vous réclame une indemnisation pour des rushes perdus ou un rendu jugé non conforme au contrat.
Bris de machine
Le bris de machine couvre la casse accidentelle du matériel professionnel, y compris les chutes et les courts-circuits. Pour un vidéaste, cela concerne les caméras, les optiques, les stabilisateurs et les équipements d’éclairage, qu’ils soient utilisés en studio ou sur des tournages extérieurs.
Multirisque Professionnelle
Si vous disposez d’un studio ou de locaux professionnels, la multirisque professionnelle protège le fond d’équipement et les locaux contre l’incendie, le dégât des eaux et le vol. Elle peut aussi couvrir les pertes d’exploitation consécutives à un sinistre matériel garanti, c’est-à-dire la baisse de marge pendant l’interruption forcée de l’activité.
Cyber
Un vidéaste stocke des fichiers clients sur des serveurs ou des disques en réseau, et utilise des plateformes de transfert. Une attaque par rançongiciel ou une fuite de données personnelles engage votre responsabilité civile envers les personnes concernées. L’assurance cyber prend en charge les frais de notification, de remédiation informatique et les réclamations de tiers.
Protection Juridique Entreprise
Un désaccord sur les droits de diffusion, un client qui refuse de payer ou un litige sur la propriété intellectuelle des images produites peuvent déboucher sur une procédure longue. La protection juridique finance les frais de défense et peut accompagner une médiation avant d’aller en justice.
Prévoyance TNS
Si vous exercez en indépendant, un arrêt de travail prolongé (accident, maladie) ne génère aucun revenu de remplacement suffisant via la Sécurité sociale des indépendants. La prévoyance TNS verse des indemnités journalières et peut couvrir les frais généraux fixes de votre activité pendant votre indisponibilité.
Indépendant, société ou salarié, quelles différences ?
En micro-entreprise, vous êtes personnellement responsable des dommages causés dans le cadre de votre activité. Votre patrimoine professionnel est exposé en premier ; si celui-ci ne suffit pas, la situation peut devenir délicate. Une RC Pro et une couverture matériel sont d’autant plus utiles que vous n’avez pas de structure juridique pour amortir un sinistre.
En société (SASU, EURL, SAS), la responsabilité est en principe limitée au patrimoine de la société. Cela ne dispense pas de s’assurer : une réclamation importante peut mettre en péril la trésorerie d’une petite structure, et certains clients exigent une attestation d’assurance quelle que soit la forme juridique.
Un vidéaste salarié est couvert par la RC de son employeur pour les actes accomplis dans le cadre de son contrat de travail. En revanche, dès qu’il réalise des projets personnels ou des missions en parallèle, il sort du périmètre de cette couverture et doit s’assurer à titre personnel.
Un jeune vidéaste qui démarre en auto-entreprise doit anticiper cette question dès le premier contrat signé, car l’absence de couverture peut bloquer un accord commercial avant même le début du tournage.
Sinistres fréquents dans l’activité de vidéaste
Un vidéaste indépendant perd l’intégralité des rushes d’un séminaire d’entreprise suite à une défaillance de disque dur survenue avant la sauvegarde finale. L’entreprise cliente réclame le remboursement de sa prestation et une indemnisation pour l’impossibilité de reconstituer l’événement. La RC Pro prend en charge la réclamation au titre du dommage immatériel.
Sur un plan de tournage événementiel, un câble d’alimentation mal sécurisé fait chuter un participant. La blessure entraîne une incapacité temporaire et un arrêt de travail. La RC Pro intervient pour couvrir les préjudices corporels et les frais médicaux réclamés par la victime.
Lors d’un déplacement pour un tournage en extérieur, la sacoche contenant deux caméras et des objectifs est volée dans un véhicule. Le matériel n’est pas couvert par l’assurance auto de mission seule. Une multirisque professionnelle ou un contrat bris de machine avec extension vol hors locaux prend en charge le remplacement.
Un vidéaste reçoit une mise en demeure d’un client qui conteste la cession des droits sur les images livrées pour une campagne publicitaire. Le désaccord porte sur le périmètre du contrat initial. La protection juridique entreprise finance les frais d’avocat et la procédure de médiation.
Questions fréquentes sur l’assurance vidéaste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
