
Assurance crèche privée
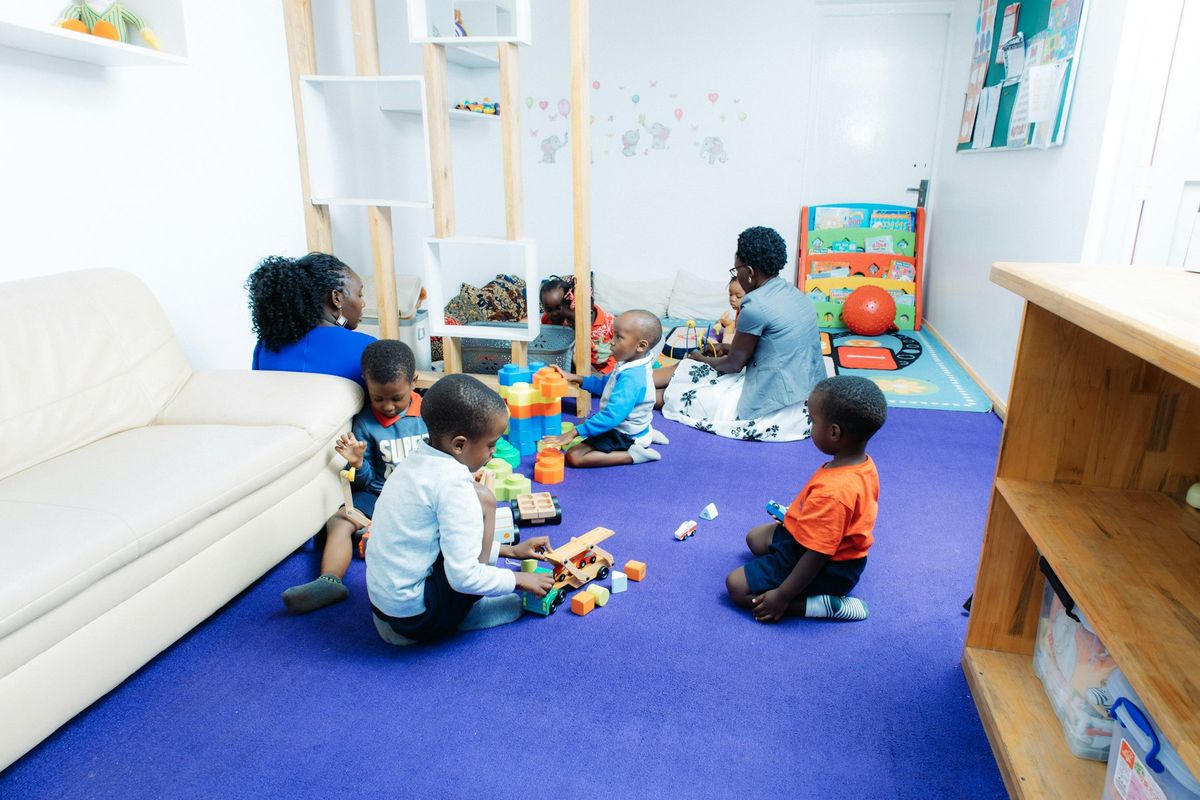
Une crèche privée accueille des enfants en bas âge dont la garde engage la responsabilité de la structure à chaque instant. La multirisque professionnelle et la RC Pro constituent le socle minimal pour exercer cette activité.
Ce qui vous expose particulièrement
Un élève blessé
Un accident pendant un cours, une sortie ou dans vos locaux peut engager votre responsabilité.
Protégez vous avec une RC Pro
Une formation contestée
Un client peut vous reprocher un contenu erroné ou un résultat qui n'est pas au rendez-vous.
Protégez vous avec une RC Pro
Des données d'élèves exposées
Dossiers, notes, coordonnées de familles : leur fuite peut entraîner des réclamations.
Protégez vous avec une Cyber
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de crèche privée
Une crèche privée accueille des enfants de quelques semaines à trois ans dans des locaux aménagés, avec du personnel encadrant, du matériel de puériculture et des espaces de vie partagés. La chute d’un enfant sur un équipement mal fixé, une brûlure lors d’un repas, une intoxication alimentaire ou une réaction allergique non signalée aux parents peuvent engager la responsabilité civile de la structure vis-à-vis des familles.
Les locaux eux-mêmes exposent à des sinistres matériels : incendie dans la cuisine, dégât des eaux dans les dortoirs, vandalisme pendant les congés. Les salariés, auxiliaires de puériculture ou éducateurs de jeunes enfants, sont présents à plein temps et génèrent des obligations en matière de prévoyance et de santé collective. Les déplacements du personnel pour des sorties en ville ou des visites à domicile constituent un risque supplémentaire dès lors qu’un véhicule de l’entreprise est utilisé.
Sinistres fréquents dans l’activité de crèche privée
Un enfant glisse sur le sol mouillé d’une salle de change et se fracture le poignet. Les parents déposent une réclamation auprès de la crèche. La RC Pro prend en charge la défense de la structure et l’indemnisation des préjudices reconnus.
Un incendie se déclare un week-end dans la cuisine d’une crèche de ville. Les locaux sont inutilisables pendant plusieurs semaines. La multirisque professionnelle couvre les dommages aux biens, et la perte d’exploitation (garantie qui indemnise la baisse de marge ou les frais fixes pendant l’interruption d’activité) prend le relais pour maintenir la trésorerie.
Une auxiliaire de puériculture est absente plusieurs mois après un accident du travail. L’employeur continue de payer les cotisations sociales et doit trouver un remplacement. Une bonne prévoyance collective réduit le coût réel de cette absence pour l’entreprise.
Un bébé de huit mois présente une réaction allergique grave après un repas préparé sur place. Les parents contestent la composition du menu et demandent réparation. La RC Pro couvre les frais de défense et les dommages corporels reconnus.
Comment choisir son assurance crèche privée ?
Le contrat doit décrire avec précision l’activité déclarée : accueil régulier d’enfants à la journée, à la semaine, ou en horaires décalés. Une crèche qui propose aussi des services de garde le soir ou le week-end doit s’assurer que ces plages horaires figurent bien dans les conditions du contrat, faute de quoi un sinistre survenu hors des horaires standards pourrait être refusé.
Le plafond de garantie de la RC Pro doit être calibré en fonction du nombre d’enfants accueillis et de la nature des dommages possibles, notamment les dommages corporels graves. La franchise (somme restant à la charge de l’assuré à chaque sinistre) est à examiner avec soin : une franchise élevée réduit la cotisation mais fragilise la trésorerie en cas d’accident répété.
Les exclusions fréquentes concernent les activités sportives non déclarées, les sorties hors du périmètre habituel ou l’utilisation de locaux non homologués. Il faut vérifier également la reprise du passé inconnu, qui permet à un contrat en base réclamation de couvrir des faits survenus avant la souscription dont la structure n’avait pas connaissance.
Particularités du métier de crèche privée pour l’assurance
Une micro-crèche, qui accueille jusqu’à douze enfants, présente un profil de risque différent d’une crèche de vingt ou trente places. L’effectif salarié, la surface des locaux et le chiffre d’affaires sont plus faibles, mais la responsabilité envers les enfants reste identique. Certains assureurs proposent des contrats adaptés à la micro-crèche, avec des plafonds et des cotisations ajustés.
Une crèche d’entreprise, ouverte à des salariés d’une ou plusieurs sociétés partenaires, peut être soumise à des exigences contractuelles des entreprises clientes, qui demandent parfois des attestations d’assurance avant d’accorder des places. Une crèche itinérante ou une maison d’assistantes maternelles regroupée dans un local partagé génère des questions spécifiques sur la délimitation des responsabilités entre les intervenants. Ces variantes doivent être décrites précisément lors de la souscription.
Obligations d’assurance du métier de crèche privée
Aucune assurance professionnelle spécifique n’est imposée par la loi pour une crèche privée, hors assurance automobile obligatoire si un véhicule est utilisé.
En revanche, dès le premier salarié, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire depuis l’ANI du 17 novembre 2017.
Dans les faits, les bailleurs commerciaux exigent une multirisque professionnelle couvrant les locaux avant la signature du bail. Les collectivités qui subventionnent des places en crèches privées ou les entreprises qui signent des conventions de réservation demandent souvent une attestation de RC Pro. Ces exigences contractuelles rendent ces garanties indispensables en pratique.
Tarif de l’assurance crèche privée
Plusieurs facteurs influencent le niveau de cotisation annuelle.
- Nombre d’enfants accueillis et capacité d’agrément : plus la capacité est grande, plus l’exposition aux dommages corporels augmente.
- Effectif salarié : chaque salarié supplémentaire alourdit les obligations en matière de mutuelle et de prévoyance collective.
- Surface et nature des locaux : un local en rez-de-chaussée en ville, avec cuisine intégrée, est tarifé différemment d’une villa en zone pavillonnaire.
- Chiffre d’affaires de la structure : il sert de base de calcul pour la RC Pro.
- Historique de sinistralité : des réclamations passées liées à des accidents d’enfants peuvent entraîner une surprime.
- Plafonds de garantie et niveau de franchise choisis : un plafond élevé pour les dommages corporels coûte plus cher mais reste justifié compte tenu de la gravité potentielle des accidents impliquant de jeunes enfants.
Quelles assurances souscrire comme crèche privée ?
RC Pro
La RC Pro couvre les dommages causés aux enfants, aux parents ou à des tiers dans le cadre de l’activité d’accueil. Elle intervient en cas de blessure, d’intoxication ou de tout autre préjudice dont la responsabilité civile de la crèche est reconnue. C’est la garantie de base pour toute structure accueillant des enfants à titre professionnel.
Multirisque Professionnelle
La multirisque professionnelle regroupe la couverture des locaux (incendie, dégât des eaux, vandalisme), du matériel de puériculture et des équipements collectifs. Elle protège les biens nécessaires à la garde des enfants au quotidien et peut inclure une garantie perte d’exploitation en cas d’interruption forcée de l’activité.
Mutuelle Entreprise
La mutuelle entreprise est obligatoire dès le premier salarié. Pour une crèche qui emploie des auxiliaires de puériculture, des éducateurs de jeunes enfants ou du personnel administratif, elle répond à l’obligation légale tout en constituant un avantage pour fidéliser les équipes dans un secteur où le recrutement est tendu.
Prévoyance Entreprise
La couverture prévoyance collective protège les salariés en cas d’arrêt de travail prolongé, d’invalidité ou de décès. Pour une crèche, l’absence d’une auxiliaire de puériculture pendant plusieurs mois désorganise les plannings et contraint l’employeur à financer un remplacement. La prévoyance collective réduit le coût de ces situations pour la structure et pour les salariés concernés.
Protection Juridique Entreprise
La protection juridique entreprise finance la défense de la crèche en cas de litige avec des parents, un bailleur ou l’administration. Elle prend en charge les frais d’avocat et de procédure, ce qui reste distinct de l’indemnisation couverte par la RC Pro.
Questions fréquentes sur l’assurance crèche privée
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
