
Assurance géomètre-expert
Le géomètre-expert signe des documents qui font foi en matière foncière et engage sa responsabilité sur des biens qui peuvent valoir plusieurs millions d’euros. Une erreur de délimitation ou un avis erroné en urbanisme suffit à déclencher un contentieux long et coûteux.
Ce qui vous expose particulièrement
Une erreur de conception
Un plan, un calcul ou une étude erronés peuvent entraîner des reprises coûteuses, bien supérieures à vos honoraires.
Protégez vous avec une RC Pro
Un désordre sur l'ouvrage
Comme concepteur, votre responsabilité peut être engagée pendant dix ans après la réception.
Protégez vous avec une Décennale
Un litige avec le maître d'ouvrage
Une étude contestée ou des honoraires impayés peuvent se terminer devant un tribunal.
Protégez vous avec une Protection Juridique Entreprise
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de géomètre-expert
Le cœur du risque est documentaire : un plan de bornage inexact, une erreur dans l’état descriptif de division, un calcul de surface erroné en loi Carrez ou Boutin peuvent remettre en cause une vente, un permis de construire ou une répartition de charges en copropriété.
Les missions de maîtrise d’œuvre ou d’assistance à maîtrise d’ouvrage exposent à une responsabilité sur la conception et le suivi de travaux. Une erreur d’implantation de bâtiment en limite de propriété peut contraindre le maître d’ouvrage à démolir ou à racheter une parcelle.
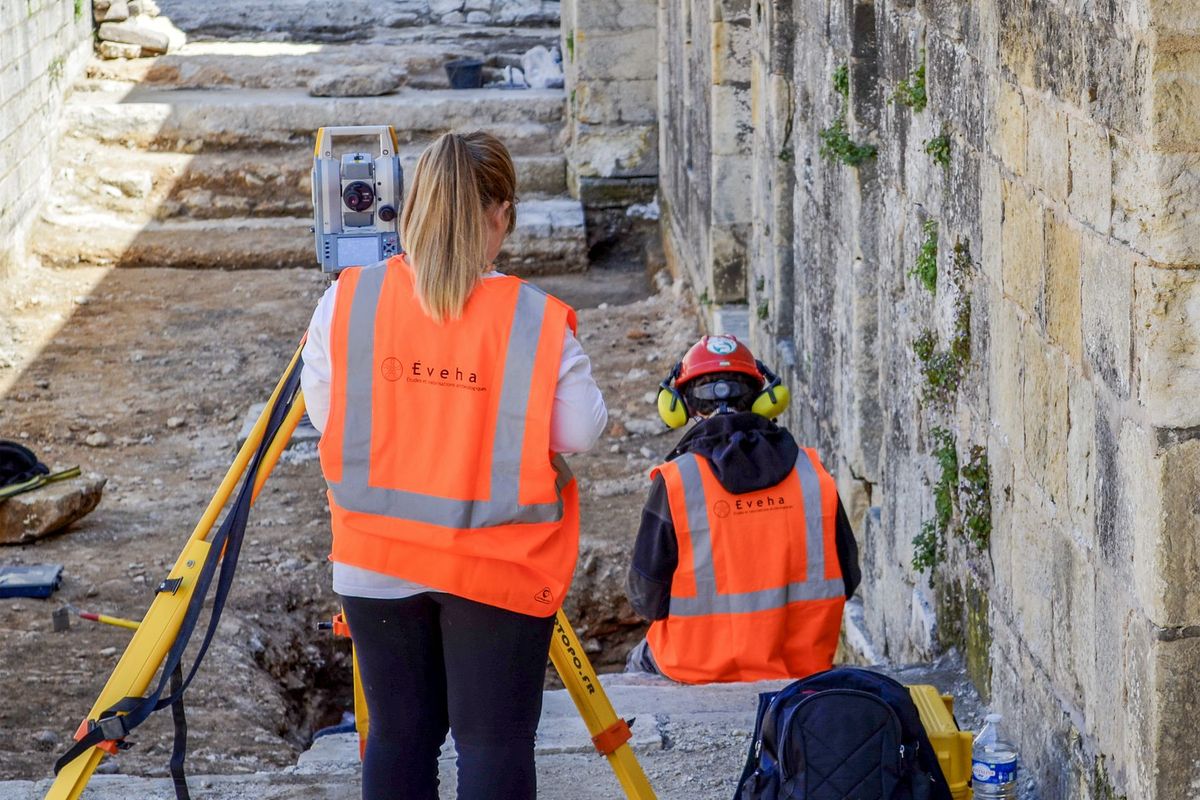
Les déplacements sont quotidiens : terrain accidenté, voirie, chantier en cours. Le matériel topographique (stations totales, drones, GPS de précision) représente un investissement significatif, exposé au vol et aux chocs sur le terrain.
Les études foncières intègrent désormais des données personnelles géolocalisées. Une fuite ou un accès non autorisé à ces bases de données engage la responsabilité du bureau au titre du RGPD.
L’assurance géomètre-expert est-elle obligatoire ?
Oui, partiellement. Tout géomètre-expert inscrit à l’Ordre des géomètres-experts a l’obligation légale de couvrir sa responsabilité civile professionnelle. Cette obligation s’impose à titre individuel, quelle que soit la structure d’exercice.
Si le bureau emploie des salariés, la mutuelle collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également requise.
La RC Pro des géomètres-experts couvre les dommages causés aux clients et aux tiers dans le cadre des missions. L’assurance décennale, quant à elle, s’impose dès que le géomètre-expert signe un contrat de louage d’ouvrage avec un maître d’ouvrage pour des missions de conception ou de maîtrise d’œuvre : il entre alors dans la catégorie des constructeurs au sens de l’article 1792-1 du Code civil.
Tarif de l’assurance géomètre-expert
Le chiffre d’affaires du bureau reste le premier critère de tarification : il reflète le volume des études et des projets pris en charge. Plus les missions sont étendues, plus le plafond de garantie demandé est élevé, plus la prime augmente.
Les activités déclarées pèsent autant que le chiffre d’affaires. Un bureau qui pratique uniquement le bornage est tarifé différemment d’un bureau qui cumule études foncières, maîtrise d’œuvre, missions d’urbanisme et coordination de travaux.
D’autres facteurs entrent en compte :
- l’effectif et la qualification des collaborateurs
- la sinistralité des cinq dernières années
- les plafonds de garantie choisis et la franchise (part restant à la charge de l’assuré)
- la localisation géographique et le type de clientèle (particuliers, collectivités, promoteurs)
Critères de choix d’une assurance géomètre-expert
La précision des activités déclarées au contrat est déterminante. Un sinistre survenu dans le cadre d’une mission non mentionnée (coordination OPC, expertise judiciaire, diagnostic) peut être refusé à l’indemnisation.
Le mode de déclenchement du contrat RC Pro mérite attention. La base réclamation (le contrat couvre les réclamations présentées pendant sa validité, même pour des faits antérieurs à la souscription si l’assuré n’en avait pas connaissance) est courante pour ce type de profession. Vérifiez la durée de la garantie subséquente (couverture des réclamations après résiliation du contrat) : la loi impose au moins cinq ans après résiliation, et dix ans en cas de cessation définitive d’activité.
Pour la décennale, contrôlez que toutes les activités de conception et de maîtrise d’œuvre sont bien listées dans les conditions particulières. Une exclusion portant sur un type d’ouvrage (ouvrage de génie civil, piscine, VRD) peut laisser un chantier entier sans couverture.
Examinez les exclusions fréquentes : fautes intentionnelles, activités non déclarées, sous-traitance non signalée, missions exercées hors du territoire contractuellement couvert.
Sinistres fréquents dans l’activité de géomètre-expert
Un bureau réalise un bornage contradictoire pour une division parcellaire. La limite est tracée avec une erreur de quelques décimètres. Le voisin conteste, fait appel à un second géomètre, obtient une expertise judiciaire. Le litige foncier dure plusieurs années : les frais de procédure et l’indemnité versée au voisin sont pris en charge par la RC Pro.
Un géomètre-expert assure la maîtrise d’œuvre d’une construction de maison individuelle. L’implantation est décalée par rapport au plan de masse du permis de construire : le bâtiment empiète sur la marge de recul imposée par le PLU. La démolition partielle est ordonnée. L’assurance décennale intervient pour les dommages liés à la conception, la RC Pro pour le préjudice subi par le maître d’ouvrage.
Le matériel d’un bureau (drone de cartographie, station totale, ordinateurs portables) est volé sur un chantier. Le remplacement représente plusieurs dizaines de milliers d’euros. La multirisque professionnelle couvre le vol et les dommages aux équipements techniques.
Une cyberattaque chiffre les données de l’étude : plans, bases foncières, dossiers clients. L’activité est interrompue plusieurs jours. L’assurance cyber finance la remédiation informatique, la notification aux clients concernés et les frais de gestion de crise.
Garanties recommandées dans le métier de géomètre-expert
RC Pro
Obligatoire pour tout géomètre-expert inscrit à l’Ordre. Elle couvre les dommages causés aux clients, aux tiers et aux biens dans le cadre des études, des missions foncières et des conseils. C’est la garantie centrale du bureau.
Assurance décennale
Obligatoire dès que le géomètre-expert intervient comme concepteur ou maître d’œuvre lié au maître d’ouvrage par un contrat de louage d’ouvrage. Elle couvre les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination pendant dix ans après réception.
Multirisque Professionnelle
Couvre les locaux du bureau (incendie, dégât des eaux, bris de glace) et le matériel topographique contre le vol et les dommages accidentels. Indispensable pour un bureau dont les équipements techniques ont une valeur élevée.
Cyber
Les études foncières et les bases de données géolocalisées sont des cibles réelles. La couverture contre les risques numériques prend en charge les frais de remédiation, la gestion des violations de données personnelles et la défense en cas de réclamation de tiers.
Protection Juridique Entreprise
Les litiges fonciers, les contestations de bornage et les différends avec des clients ou des entreprises de travaux génèrent des procédures longues. La protection juridique finance les honoraires d’avocat et les frais d’expertise judiciaire, sans puiser dans la trésorerie du bureau.
Prévoyance TNS
Pour un géomètre-expert exerçant à titre individuel, une incapacité de travail prolongée arrête toute facturation. La prévoyance TNS verse des indemnités journalières en cas d’incapacité et un capital ou une rente en cas d’invalidité, compensant la faiblesse de la couverture du régime général pour les indépendants.
Particularités du métier de géomètre-expert pour l’assurance
Un géomètre-expert qui exerce en tant qu’expert judiciaire auprès des tribunaux doit vérifier que cette activité est bien couverte par son contrat RC Pro : certains assureurs l’excluent ou la soumettent à une déclaration spécifique.
Les bureaux qui réalisent des missions de photogrammétrie par drone ou de scan laser 3D doivent déclarer ces activités explicitement. L’utilisation de drones à des fins professionnelles peut nécessiter une garantie RC spécifique distincte de la RC Pro du bureau.
Un géomètre-expert associé dans une société (SEL, SCP, SARL) doit distinguer la couverture de la structure et sa couverture personnelle. La responsabilité individuelle du professionnel peut être engagée même si le contrat est souscrit au nom de la société.
Enfin, les missions transfrontalières (bornage en zone frontalière, études pour des projets à l’étranger) nécessitent de vérifier l’étendue territoriale du contrat.
Vos questions sur l’assurance géomètre-expert
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
