
Assurance couvreur zingueur
Le couvreur zingueur est soumis à l’obligation légale d’assurance décennale dès qu’il intervient sur un ouvrage au sens de l’article 1792 du Code civil. Sa RC Pro couvre les dommages causés aux tiers et aux biens pendant le chantier, là où la décennale prend le relais après la réception des travaux.
Ce qui vous expose particulièrement
Un désordre après la réception
Une fissure, une infiltration ou un affaissement peut apparaître des années après le chantier et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un accident sur le chantier
Une chute de matériaux ou une fausse manœuvre peut blesser un tiers ou endommager un bâtiment voisin.
Protégez vous avec une RC Pro
Un engin en panne
Une bétonnière, une grue ou une pelle à l'arrêt bloque le chantier et retarde la livraison.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de couvreur zingueur
Un couvreur zingueur remplace une couverture en zinc sur une maison ancienne. Trois mois après réception, des infiltrations apparaissent à la jonction entre la zinguerie et la maçonnerie, causant des dégâts aux plafonds intérieurs. La responsabilité décennale est engagée car les dommages rendent la toiture impropre à sa destination.
Pendant la pose de tuiles sur un chantier de rénovation, une équipe fait tomber un outil depuis l’échafaudage. L’outil traverse une verrière du bâtiment adjacent et blesse un passant. La RC Pro couvre les dommages corporels et matériels causés à des tiers pendant l’exécution des travaux.
Un couvreur intervient sur une toiture terrasse et réalise une découpe dans la charpente sans en informer le maître d’ouvrage. La structure fragilisée cède partiellement lors de fortes chutes de neige. La décennale est activée, et la RC Pro peut également être mise en cause si une faute de conseil est retenue.
Lors d’un chantier de réfection de gouttières et d’évacuation pluviale, un incendie se déclare dans le local de stockage du chantier et détruit le matériel de l’entreprise ainsi que des matériaux appartenant au client. La multirisque professionnelle prend en charge le matériel de l’entreprise ; la RC Pro couvre les biens du client détruits.
Les risques propres à l’activité de couvreur zingueur
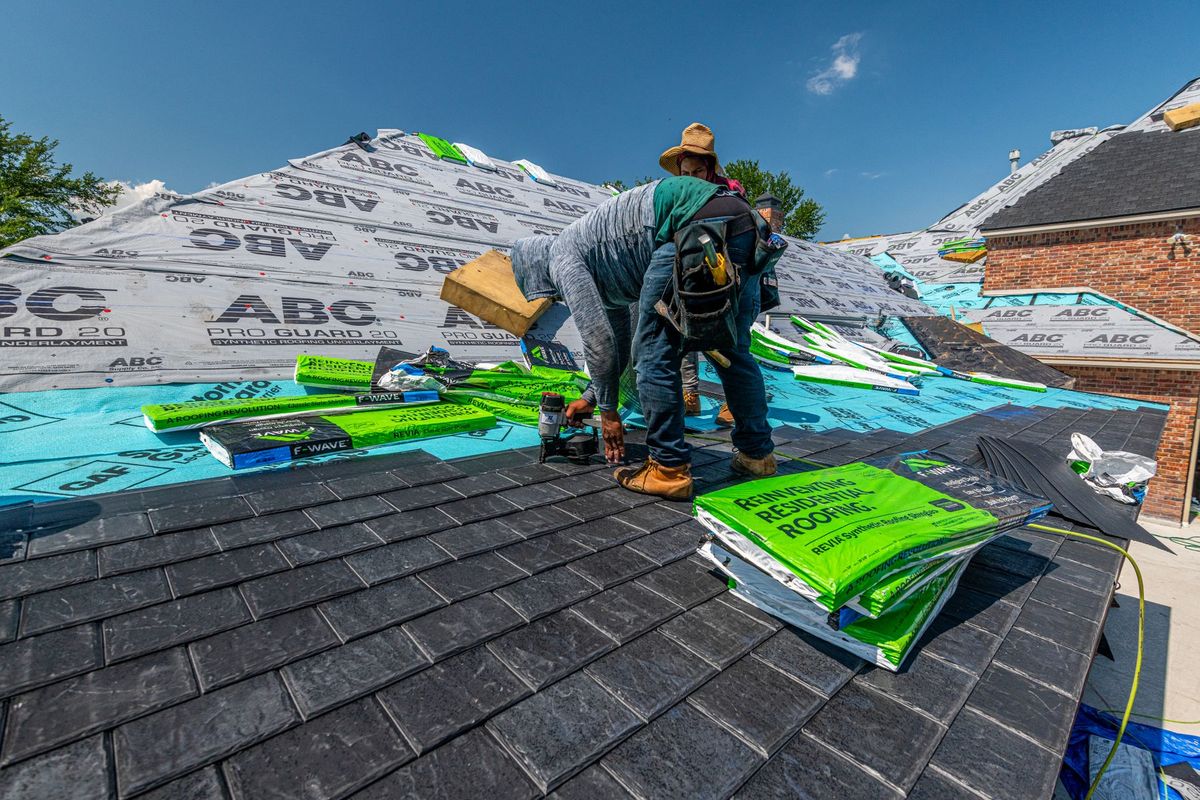
Le couvreur zingueur travaille systématiquement en hauteur, sur des toits en pente, des toitures terrasses ou des échafaudages, ce qui expose son équipe à des risques de chute graves et à des projections d’outils ou de matériaux vers les tiers en contrebas. Une tuile mal calée ou un rouleau de zinc qui glisse peut provoquer des dommages corporels importants à un passant ou à un autre corps de métier présent sur le chantier.
La pose et l’entretien des revêtements de couverture (tuiles, ardoises, zinc, acier, membranes d’étanchéité) engagent la responsabilité décennale sur dix ans après réception. Une malfaçon dans la pose des solins, des noues ou des gouttières peut rester invisible plusieurs mois avant de provoquer des infiltrations qui dégradent la structure du bâtiment.
Le travail de zinguerie implique l’utilisation de chalumeaux et de décapeurs thermiques, sources d’incendie sur les chantiers de rénovation où des matériaux anciens sont présents. Un sinistre incendie peut détruire non seulement la toiture en cours de travaux mais aussi les parties du bâtiment sous-jacentes.
Les déplacements fréquents entre chantiers, avec un véhicule chargé d’outils et de matériaux, exposent l’entreprise à des accidents de la route et à des vols de matériel. Sur les chantiers de rénovation thermique ou d’isolation par l’extérieur, le couvreur zingueur intervient souvent en coordination avec d’autres corps de métier, ce qui multiplie les interactions et les risques de dommages croisés.
Obligations d’assurance du métier de couvreur zingueur
L’assurance décennale est obligatoire pour tout couvreur zingueur qui réalise des ouvrages au sens de l’article 1792 du Code civil, qu’il intervienne en neuf ou en rénovation. Cette obligation, issue de la loi Spinetta du 4 janvier 1978 et codifiée à l’article L241-1 du Code des assurances, s’applique avant l’ouverture de tout chantier. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur chaque devis et chaque facture.
Si le couvreur emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire.
Aucune autre assurance professionnelle n’est imposée par la loi pour ce métier. Toutefois, la RC Pro et l’attestation d’assurance sont souvent exigées par les maîtres d’ouvrage, les donneurs d’ordre et les bailleurs avant toute intervention. Les entreprises principales qui font appel à un couvreur zingueur en sous-traitance exigent quasi systématiquement une attestation valide couvrant les activités réellement exercées.
Les contrats à prévoir pour exercer comme couvreur zingueur
Décennale
La décennale du couvreur zingueur couvre pendant dix ans après réception les dommages compromettant la solidité de la toiture ou rendant le bâtiment impropre à sa destination : infiltrations liées à une pose défectueuse de tuiles, défaut d’étanchéité sur une noue en zinc, affaissement de couverture. Le contrat couvre les chantiers ouverts pendant sa période de validité, et la garantie est maintenue par la loi pour toute la durée de la responsabilité décennale, même après résiliation.
RC Pro
L’assurance décennale ne couvre pas les dommages survenus pendant l’exécution des travaux. La RC Pro prend en charge les dommages corporels, matériels et immatériels causés aux tiers pendant le chantier : un passant blessé par une chute de matériau, une vitre voisine brisée par un outil, des biens du client détériorés lors d’une intervention. Elle est souvent déclenchée en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), ce qui impose de vérifier la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la fin du contrat.
Tous Risques Chantier
L’assurance tous risques chantier couvre les dommages matériels subis par l’ouvrage en cours de construction ou de rénovation : effondrement partiel, incendie déclenché par un chalumeau, tempête qui emporte une couverture déposée. Elle protège l’ensemble des intervenants sur le chantier et peut être souscrite par l’entreprise principale ou par le maître d’ouvrage.
Multirisque professionnelle
La multirisque professionnelle couvre le matériel professionnel (outils, nacelles, équipements de zinguerie), les locaux de l’entreprise et les marchandises stockées contre l’incendie, le vol, le dégât des eaux et le bris. Elle peut inclure une garantie perte d’exploitation (indemnisation de la baisse de marge après un sinistre matériel garanti qui interrompt l’activité).
Flotte automobile
Les véhicules utilitaires transportant tuiles, zinc, acier et outillage entre les chantiers doivent être couverts par une assurance flotte automobile adaptée aux usages professionnels, incluant le chargement et les déplacements sur chantier.
Prévoyance TNS
Pour un couvreur zingueur indépendant, une incapacité de travail liée à une chute en toiture prive l’entreprise de son principal opérateur. La prévoyance TNS verse des indemnités journalières pendant l’arrêt et peut couvrir les frais généraux permanents de la structure.
Tarif de l’assurance couvreur zingueur
Le tarif de la décennale dépend en premier lieu du chiffre d’affaires annuel et de la nature exacte des travaux déclarés : couverture en tuiles ou ardoises, zinguerie, étanchéité, isolation thermique par l’extérieur. Les assureurs distinguent les travaux sur bâtiments existants des constructions neuves, et les interventions sur monuments historiques ou bâtiments de grande hauteur peuvent faire l’objet de surprimes.
L’effectif de l’équipe, le recours à la sous-traitance et l’antécédent de sinistralité influencent directement la prime. Un couvreur zingueur qui déclare une activité mixte (couverture et étanchéité) se verra appliquer le taux correspondant à l’activité la plus risquée. Le plafond de garantie choisi et le montant de la franchise (part du sinistre restant à la charge de l’assuré) jouent également sur le coût final.
Pour la RC Pro, les facteurs déterminants sont le chiffre d’affaires, la part des travaux réalisés en sous-traitance et la zone géographique d’intervention.
Comment choisir son assurance couvreur zingueur ?
La première vérification porte sur la liste des activités déclarées au contrat : un couvreur zingueur qui réalise aussi de l’isolation thermique par l’extérieur ou de l’étanchéité doit s’assurer que ces activités figurent explicitement, faute de quoi l’assureur peut opposer une exclusion en cas de sinistre.
Le plafond de garantie décennale doit être cohérent avec la valeur des ouvrages réalisés. Sur des chantiers de rénovation de toitures de bâtiments collectifs ou tertiaires, un plafond insuffisant laisse l’entreprise exposée au-delà du montant garanti. La franchise, souvent exprimée en pourcentage du sinistre avec un minimum, doit être vérifiée dans les conditions particulières.
Pour la RC Pro, vérifiez la garantie subséquente : elle doit couvrir les réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité. En cas de cessation d’activité, cette période est de dix ans. Certains contrats excluent les dommages causés par les sous-traitants ou les travaux de dépose : ces exclusions fréquentes dans le métier de couvreur zingueur doivent être levées ou compensées avant signature.
FAQ assurance couvreur zingueur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
