
Assurance couvreur
Le couvreur intervient sur des ouvrages dont les défauts peuvent rester invisibles pendant des années avant de provoquer des dommages graves. L’obligation décennale s’applique à l’ensemble des travaux de couverture, et la RC Pro couvre les accidents qui surviennent pendant le chantier. Un dossier d’assurance bien construit conditionne aussi l’accès aux marchés, car les donneurs d’ordre exigent systématiquement une attestation d’assurance avant tout démarrage.
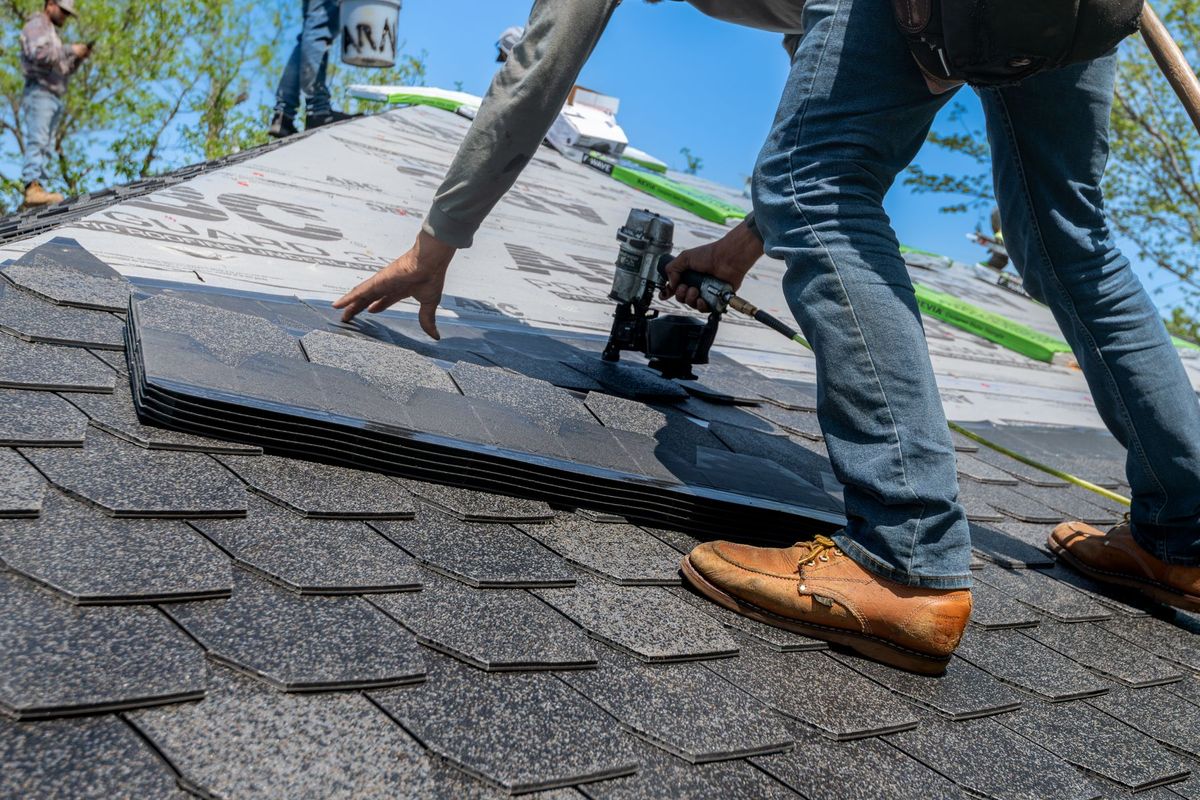
Ce qui vous expose particulièrement
Un désordre après la réception
Une fissure, une infiltration ou un affaissement peut apparaître des années après le chantier et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un accident sur le chantier
Une chute de matériaux ou une fausse manœuvre peut blesser un tiers ou endommager un bâtiment voisin.
Protégez vous avec une RC Pro
Un engin en panne
Une bétonnière, une grue ou une pelle à l'arrêt bloque le chantier et retarde la livraison.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme couvreur ?
Un couvreur réalise une réfection de toiture sur une maison individuelle. Dix-huit mois après la réception des travaux, des infiltrations apparaissent au niveau des noues, entraînant des dégâts sur la charpente et les plafonds. Le maître d’ouvrage met en cause le couvreur. L’assurance décennale prend en charge les réparations liées aux défauts d’étanchéité qui compromettent la destination du bâtiment, conformément à la loi Spinetta.
Pendant la pose de tuiles sur un bâtiment en rénovation, un outil glisse du toit et endommage le véhicule garé en contrebas. La responsabilité civile professionnelle du couvreur couvre les dommages matériels causés à ce tiers pendant l’exécution des travaux.
Un couvreur installe des panneaux photovoltaïques intégrés en toiture. Deux ans après la réception, l’étanchéité autour des fixations cède et provoque une infiltration dans les combles. Cette intervention, qui modifie l’étanchéité de l’ouvrage, entre dans le champ de la garantie décennale dès lors que les dommages rendent le logement impropre à sa destination.
Lors d’une intervention de maintenance sur une toiture terrasse, un couvreur indépendant chute et se fracture le poignet. L’arrêt de travail qui s’ensuit interrompt son activité plusieurs semaines. La prévoyance TNS prend le relais en versant des indemnités journalières pendant toute la durée de l’incapacité.
Les risques propres à l’activité de couvreur
Le couvreur travaille en hauteur sur des surfaces inclinées, souvent exposées au vent et aux intempéries. Ce contexte génère un risque d’accident corporel élevé, pour le professionnel lui-même comme pour les tiers présents sur le chantier ou à proximité.
Les travaux de couverture touchent directement à l’étanchéité du bâtiment. Une erreur de pose, une soudure défaillante sur un relevé de zinguerie ou un défaut d’about sur des ardoises peuvent provoquer des infiltrations qui n’apparaissent que lors des premières pluies intenses, parfois longtemps après la réception.
Le couvreur manipule des matériaux lourds (tuiles, ardoises, bacs acier) et utilise des équipements de levage, des échafaudages et des outils thermiques pour le soudage de membranes d’étanchéité. La chute d’un matériau ou un départ de feu sur le chantier peut endommager la structure du bâtiment ou blesser un intervenant.
L’activité implique des déplacements fréquents entre les chantiers, souvent avec un véhicule utilitaire chargé de matériaux. Un accident de la route engage la responsabilité du conducteur et peut immobiliser le véhicule, interrompant ainsi la chaîne d’approvisionnement.
Le couvreur qui travaille seul ou à la tête d’une petite entreprise est particulièrement exposé aux conséquences financières d’un arrêt prolongé : aucun revenu de remplacement automatique, charges fixes qui continuent, et chantiers qui ne peuvent être honorés.
Prix d’une assurance couvreur
Le montant de la prime d’assurance décennale pour un couvreur dépend en premier lieu du chiffre d’affaires déclaré, qui sert de base de calcul à l’assureur. Plus le volume de travaux facturés est élevé, plus la prime augmente.
La nature des activités déclarées pèse aussi sur le tarif. Un couvreur qui réalise uniquement de la couverture traditionnelle en tuiles sera évalué différemment d’un professionnel qui intègre l’étanchéité de toitures terrasses ou la pose de panneaux photovoltaïques, activités perçues comme plus techniques par les assureurs.
L’effectif salarié et l’expérience du professionnel influencent également le dossier. Un couvreur en création d’activité, sans historique de sinistralité, peut se voir appliquer des conditions différentes d’un artisan expérimenté avec un dossier vierge.
Les plafonds de garantie choisis et le niveau de franchise (la somme restant à la charge de l’assuré lors de chaque sinistre) modulent la prime à la hausse ou à la baisse. Une franchise plus élevée réduit la prime mais augmente le reste à charge en cas de sinistre.
La localisation géographique intervient marginalement : certaines zones exposées aux aléas climatiques (vents violents, neige, grêle) peuvent orienter les conditions tarifaires.
Assurances obligatoires pour exercer comme couvreur
L’assurance décennale est obligatoire pour tout couvreur qui réalise des travaux de construction ou de rénovation sur un ouvrage au sens de l’article 1792 du Code civil. Cette obligation résulte de la loi Spinetta du 4 janvier 1978 et est codifiée à l’article L241-1 du Code des assurances. Elle couvre pendant dix ans après la réception les dommages qui compromettent la solidité de la toiture ou rendent le bâtiment impropre à sa destination. Les coordonnées de l’assureur et la couverture géographique doivent figurer sur les devis et factures.
Le couvreur qui emploie des salariés est soumis à deux obligations supplémentaires. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est due depuis l’ANI du 17 novembre 2017.
Hors ces cas, aucune autre assurance professionnelle n’est imposée par la loi. La RC Pro n’est pas légalement obligatoire pour un couvreur, mais elle est souvent exigée par les donneurs d’ordre et les maîtres d’ouvrage avant tout démarrage de chantier. Un sous-traitant n’est pas non plus tenu légalement à la décennale envers le maître d’ouvrage, mais l’entreprise principale lui demande souvent de justifier d’une couverture équivalente.
Critères de choix d’une assurance couvreur
Le premier point à vérifier est la liste des activités déclarées au contrat. Un couvreur qui pose des panneaux photovoltaïques intégrés, réalise de l’étanchéité liquide ou intervient sur des monuments historiques doit s’assurer que ces activités figurent explicitement dans les conditions particulières. Une activité non déclarée peut constituer une cause d’exclusion en cas de sinistre.
Les plafonds de garantie décennale doivent être calibrés en fonction des marchés visés. Un couvreur qui intervient sur des bâtiments collectifs ou des locaux professionnels a intérêt à des plafonds plus élevés que celui qui travaille uniquement sur des maisons individuelles.
La garantie subséquente (qui couvre les réclamations présentées après la résiliation du contrat pour des travaux réalisés pendant sa validité) est maintenue par la loi pour toute la durée de la responsabilité décennale, même en cas de résiliation. Ce point ne se négocie pas, il est acquis de droit.
Les exclusions fréquentes dans les contrats de couvreurs concernent les travaux sur des ouvrages de grande hauteur, les interventions sur amiante, ou certaines techniques d’étanchéité. Lire ces clauses avant la souscription évite les mauvaises surprises au moment du sinistre.
Pour la RC Pro, le mode de déclenchement du contrat mérite attention. La base réclamation (le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs) est répandue dans le BTP, mais la base fait dommageable existe aussi. Les deux modes sont licites pour ce métier.
Les contrats à prévoir pour exercer comme couvreur
Assurance décennale
L’assurance décennale est le contrat central du couvreur. Elle couvre les dommages qui affectent la solidité de la toiture ou rendent le bâtiment impropre à sa destination pendant dix ans après la réception. Sans elle, le couvreur ne peut légalement ni signer de devis ni facturer des travaux soumis à la loi Spinetta. L’attestation d’assurance doit être remise au client avant tout démarrage de chantier.
RC Pro
La RC Pro des couvreurs couvre les dommages corporels, matériels et immatériels causés à des tiers pendant l’exécution des travaux : un passant blessé par une chute de tuile, un plancher endommagé par une fuite d’eau lors d’une intervention, ou une erreur de conseil sur le choix d’un matériau. Elle intervient pour tout sinistre qui ne relève pas de la garantie décennale.
Tous Risques Chantier
La garantie Tous Risques Chantier couvre les dommages matériels subis par l’ouvrage en cours de réalisation avant la réception. Un incendie qui détruit une toiture à moitié posée, une tempête qui emporte des matériaux stockés sur le chantier, ou un vol d’équipement : ces événements ne sont couverts ni par la décennale ni par la RC Pro, qui interviennent après réception ou envers des tiers.
Flotte automobile
Le couvreur utilise quotidiennement un ou plusieurs véhicules utilitaires pour acheminer matériaux et équipement sur les chantiers. La flotte automobile permet de regrouper tous les véhicules sous un seul contrat, avec des garanties adaptées au transport de matériaux lourds et à l’usage professionnel intensif.
Prévoyance TNS
Le couvreur indépendant ne bénéficie d’aucun maintien de salaire automatique en cas d’arrêt de travail. La prévoyance TNS verse des indemnités journalières en cas d’incapacité et prévoit des garanties invalidité et décès. Sans ce filet, un accident de chantier ou une maladie prolongée peut mettre en péril l’entreprise.
Multirisque professionnelle
Si le couvreur dispose d’un local (dépôt, atelier, bureau), la multirisque professionnelle couvre les dommages aux locaux et au matériel professionnel stocké : incendie, dégât des eaux, vol d’outillage. Elle peut aussi intégrer une garantie perte d’exploitation pour compenser la baisse de marge consécutive à un sinistre matériel garanti qui immobilise l’activité.
Questions fréquentes sur l’assurance couvreur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
