
Assurance torréfacteur
Un torréfacteur expose ses clients, ses machines et ses locaux à des risques spécifiques que les contrats standards couvrent mal. Une assurance torréfacteur bien construite associe une RC Pro alimentaire, une multirisque professionnelle et une protection du revenu.
Ce qui vous expose particulièrement
Un produit qui rend malade
Un produit mal conservé ou mal étiqueté peut intoxiquer un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Une panne de froid ou un incendie
Une chambre froide en panne ou un départ de feu peut détruire votre stock en quelques heures.
Protégez vous avec une Assurance des locaux
Un client qui chute en magasin
Un sol glissant ou un carton mal rangé suffit à provoquer un accident.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de torréfacteur
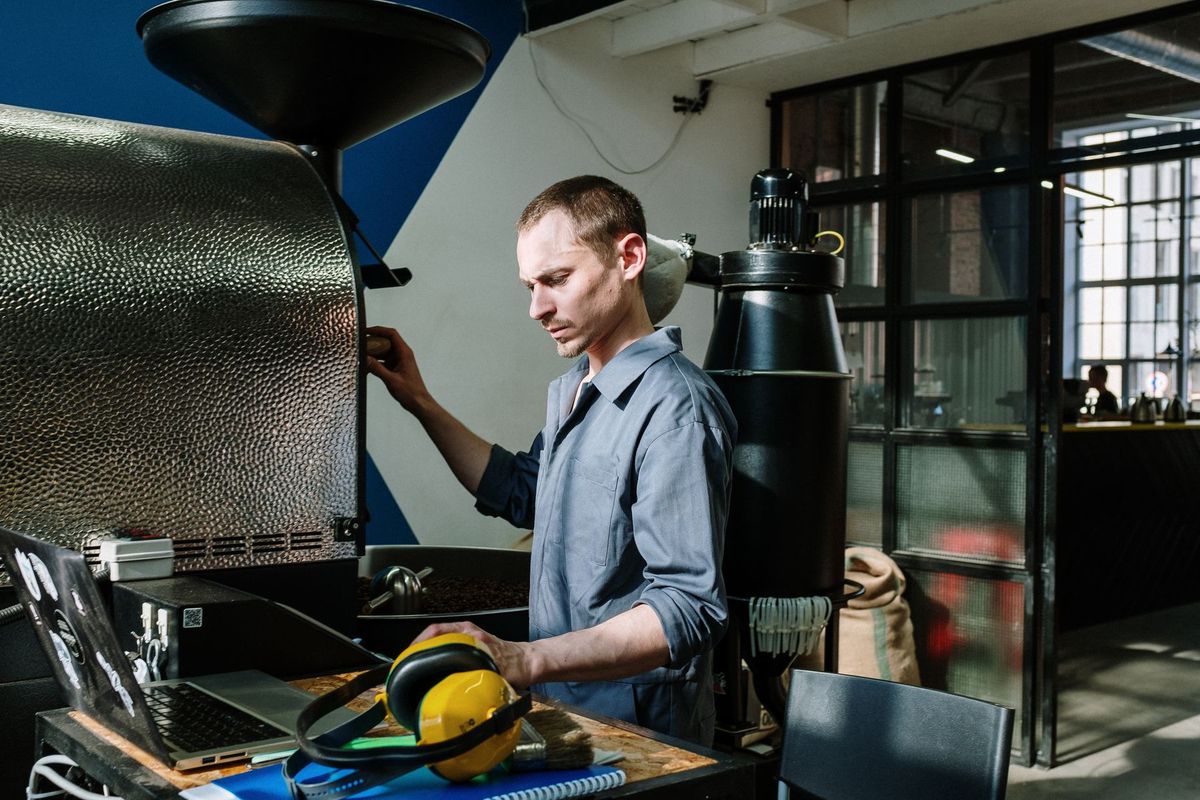
Torréfier du café, c’est travailler avec des températures de 200 à 230 °C, des grains inflammables et des machines sous pression. Un incendie peut partir d’un tambour de torréfaction mal entretenu ou d’un dysfonctionnement électrique sur le brûleur.
Le stockage de café vert en sacs de jute représente une charge combustible élevée. En cas de sinistre, les pertes de stock peuvent dépasser largement la valeur des équipements.
La vente directe, en boutique ou lors de sessions de dégustation, met des clients en contact avec des machines chaudes et des surfaces brûlantes. Une brûlure, une chute dans l’atelier : la responsabilité civile du professionnel est engagée.
La livraison de café torréfié à des cafés, restaurants ou hôtels (CHR) ajoute un risque produit. Un lot mal torréfié, une contamination, un allergène non déclaré sur l’étiquette peuvent provoquer une réclamation du client professionnel, voire un rappel de produit.
Le conseil au client sur le réglage du moulin ou la préparation de l’espresso peut aussi générer un préjudice matériel si le réglage recommandé abîme le matériel du café.
Enfin, les déplacements pour livrer ou prospecter exposent les véhicules et les marchandises transportées à des dommages en cours de route.
Cadre légal de l’assurance torréfacteur
Aucune assurance professionnelle n’est imposée par la loi pour exercer le métier de torréfacteur. L’obligation légale se limite à l’assurance des véhicules utilisés pour les livraisons.
Si vous employez des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A du salaire est également obligatoire depuis l’ANI du 17 novembre 2017.
Dans les faits, plusieurs garanties s’imposent sans être légalement obligatoires. Les grandes enseignes de café et les distributeurs spécialisés exigent souvent une RC Pro alimentaire avant de référencer un torréfacteur. Un bailleur commercial demandera une multirisque professionnelle. Une banque finançant un four de torréfaction ou un broyeur industriel conditionnera son prêt à une assurance des biens.
Quelle garantie intervient en cas de sinistre comme torréfacteur ?
Un torréfacteur artisan livre un lot de café à une chaîne de restaurants. Plusieurs clients se plaignent d’un goût amer anormal. L’analyse révèle une contamination par un corps étranger lors du conditionnement. La RC Pro alimentaire prend en charge les frais de retrait du lot et l’indemnisation du client CHR pour sa perte d’exploitation.
Un incendie se déclare la nuit dans l’atelier de torréfaction, parti du brûleur d’un four laissé en refroidissement. Les dégâts touchent le four, le stock de café vert et les locaux. La multirisque professionnelle couvre les dommages matériels sur les équipements et le stock, ainsi que les travaux de remise en état des locaux.
Un visiteur participant à une session de dégustation glisse sur le sol humide de l’atelier et se blesse au poignet. La RC Générale (responsabilité civile d’exploitation) prend en charge les frais médicaux et le préjudice corporel du tiers.
Après l’incendie, la production est à l’arrêt pendant plusieurs semaines. La perte d’exploitation, garantie distincte qui indemnise la baisse de marge brute et les frais fixes maintenus pendant l’interruption, compense le manque à gagner sur le chiffre d’affaires jusqu’à la reprise.
Quelles assurances souscrire comme torréfacteur ?
Multirisque Professionnelle
La multirisque professionnelle pour le torréfacteur regroupe en un seul contrat la couverture des locaux, du stock de café vert et torréfié, des machines de production et du matériel de dégustation. Elle couvre l’incendie, le dégât des eaux, le vol et le bris de matériel. C’est le socle de l’assurance torréfacteur.
RC Pro
La RC Pro des torréfacteurs couvre les dommages causés à des tiers dans le cadre de l’activité professionnelle : lot contaminé, allergène non déclaré, conseil erroné sur le réglage d’un moulin. Elle fonctionne en base réclamation (le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs à la souscription si vous n’en aviez pas connaissance). Indispensable dès la première livraison à un client professionnel.
RC Générale
La RC Générale couvre les dommages corporels ou matériels causés à des tiers lors de l’exploitation courante : un visiteur blessé dans l’atelier, un dégât causé chez un voisin lors d’un sinistre. Elle complète la RC Pro sur les dommages qui ne découlent pas directement d’une prestation ou d’un produit vendu.
Bris de Machine
Le bris de machine prend en charge les dommages accidentels sur les fours de torréfaction, les broyeurs et le matériel d’emballage, que la multirisque ne couvre pas toujours en cas de panne ou de casse mécanique. Pour un torréfacteur, l’immobilisation d’un four pendant plusieurs jours suffit à bloquer toute la production.
Perte d’Exploitation
La perte d’exploitation indemnise la baisse de marge brute et les charges fixes (loyer, salaires, remboursements d’emprunt) pendant la période d’interruption consécutive à un dommage matériel garanti. Elle ne couvre pas l’arrêt lié à une indisponibilité du dirigeant : cela relève de la prévoyance.
Prévoyance TNS
Si vous exercez en indépendant, un arrêt de travail prolongé suspend votre revenu sans que la Sécurité sociale des indépendants ne compense intégralement. La prévoyance TNS verse des indemnités journalières et peut couvrir vos frais généraux professionnels pendant toute la durée de l’arrêt.
Prix d’une assurance torréfacteur
Plusieurs facteurs font varier les tarifs d’une assurance torréfacteur.
- Chiffre d’affaires et volume produit : un artisan torréfiant quelques centaines de kilos par mois ne présente pas le même risque qu’une entreprise qui approvisionne des réseaux de cafés.
- Canaux de vente : la vente en boutique, la vente en ligne et la livraison à des professionnels CHR n’exposent pas aux mêmes risques produit.
- Valeur des machines : un four de torréfaction industriel représente un capital assuré élevé, qui pèse sur la prime multirisque et bris de machine.
- Effectif salarié : chaque salarié supplémentaire augmente la prime de mutuelle entreprise et de prévoyance collective.
- Historique de sinistralité : un sinistre incendie ou une réclamation alimentaire dans les trois dernières années peut réduire les offres disponibles et augmenter la franchise.
- Localisation : un atelier en zone inondable ou dans une zone à risque industriel peut entraîner une surprime ou une exclusion spécifique.
Demandez plusieurs devis en décrivant précisément vos activités : la torréfaction seule, la vente au détail, les prestations de conseil et les livraisons à des professionnels ne sont pas couvertes de la même façon selon les assureurs.
Comment choisir son assurance torréfacteur ?
Vérifiez que toutes vos activités sont déclarées au contrat. Un torréfacteur qui ajoute la vente en ligne ou les abonnements café sans le signaler à son assureur peut se voir opposer une exclusion en cas de sinistre.
Contrôlez les plafonds de garantie RC Pro alimentaire. Certains clients CHR ou distributeurs exigent un plafond minimal par sinistre : vérifiez leurs conditions avant de souscrire.
Examinez la franchise (la part du dommage qui reste à votre charge) sur le bris de machine et la perte d’exploitation. Une franchise élevée réduit la prime mais peut rendre l’indemnisation insuffisante si votre trésorerie est limitée.
Pour la RC Pro en base réclamation, vérifiez la durée de la garantie subséquente (la couverture maintenue après la fin du contrat pour des faits survenus pendant sa validité). La loi impose au minimum cinq ans après la résiliation, et dix ans si vous cessez définitivement votre activité.
Méfiez-vous des exclusions liées aux produits alimentaires : certains contrats excluent les dommages causés par un allergène non déclaré ou par un défaut d’étiquetage. Ces risques sont précisément ceux auxquels un torréfacteur est exposé.
FAQ assurance torréfacteur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
