
Assurance barbier
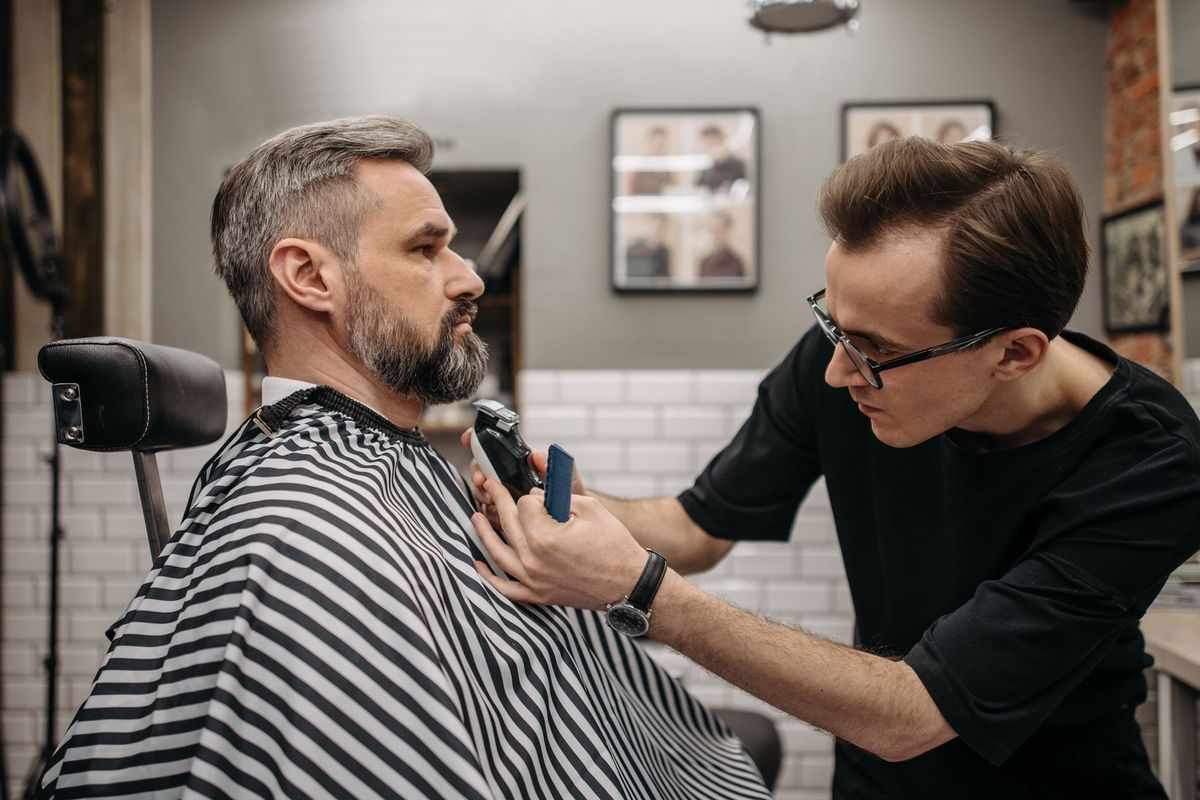
Le barbier travaille sur le corps de ses clients avec des outils tranchants, des produits chimiques et des appareils chauffants. Un incident en séance peut engager sa responsabilité civile sans qu’aucune assurance professionnelle ne soit imposée par la loi.
Ce qui vous expose particulièrement
Une réaction après un soin
Une brûlure, une allergie ou une coloration ratée peut blesser un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Un sinistre dans le salon
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Votre activité repose sur vos mains : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de barbier
La prestation centrale, le rasage au coupe-chou ou à la lame, expose le client à des coupures, des irritations cutanées ou des réactions allergiques aux crèmes et baumes appliqués. Les appareils (tondeuses, chauffe-cire, stérilisateurs) peuvent tomber en panne ou provoquer des brûlures légères. Le local accueille des dizaines de clients par semaine : une chute dans le salon, un meuble renversé ou un sol glissant après un nettoyage engage la responsabilité du professionnel envers le tiers blessé. Le matériel, souvent coûteux (fauteuils de barbier, miroirs, mobilier de présentation), peut être détruit par un incendie ou un dégât des eaux. Le barbier qui tient un carnet de rendez-vous numérique ou gère une boutique en ligne de produits capillaires détient des données personnelles clients, ce qui ouvre un risque de violation de données.
Critères de choix d’une assurance barbier
Le contrat doit décrire précisément les activités déclarées : rasage traditionnel, coupe homme, soin du visage, vente de produits capillaires, éventuellement coloration ou décoloration. Une activité non mentionnée peut constituer un motif d’exclusion (clause du contrat qui prive la garantie d’effet). Le plafond de garantie en responsabilité civile doit être calibré sur la nature des dommages corporels possibles, qui peuvent dépasser largement la valeur des biens détruits. La franchise (part du sinistre restant à la charge du professionnel) varie selon les contrats et influe directement sur la prime. Pour un barbier qui exerce en nom propre, la garantie subséquente (couverture des réclamations formulées après la fin du contrat pour des faits survenus pendant sa validité) mérite attention lors d’une résiliation ou d’une cessation d’activité.
Particularités du métier de barbier pour l’assurance
Un barbier qui se déplace à domicile ou en entreprise pour des prestations de groupe (mariages, tournages, événements) exerce hors de son local habituel : les garanties liées aux locaux ne couvrent pas automatiquement ces interventions extérieures, qui doivent être mentionnées au contrat. Celui qui ouvre un deuxième siège ou une franchise doit déclarer chaque adresse séparément. La vente de produits capillaires en boutique ou en ligne ajoute une responsabilité du fait des produits mis en circulation, distincte de la responsabilité du fait des prestations. Un barbier salarié employeur doit souscrire une mutuelle entreprise et, pour les cadres, une cotisation de prévoyance obligatoire.
Obligations d’assurance du métier de barbier
Aucune assurance professionnelle spécifique n’est imposée par la loi au barbier. L’assurance du véhicule professionnel reste obligatoire si le professionnel en utilise un. L’employeur de salariés est tenu de proposer une complémentaire santé collective avec une participation d’au moins 50 % depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale). En dehors de ces cas, certaines garanties sont souvent exigées dans les faits : un bailleur commercial peut conditionner la signature du bail à une multirisque professionnelle couvrant les locaux, et certains donneurs d’ordre (hôtels, agences événementielles) demandent une attestation de RC Pro avant toute intervention.
Les garanties essentielles de l’assurance barbier
RC Pro
La responsabilité civile professionnelle couvrant les dommages corporels causés lors d’un rasage ou d’un soin est la garantie de base du barbier. Elle prend en charge les frais médicaux, les indemnités et les frais de défense si un client se retourne contre lui après une coupure, une réaction allergique ou une brûlure.
Multirisque professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, du matériel, de la responsabilité civile exploitation et souvent la perte d’exploitation (indemnisation de la baisse de marge après un sinistre matériel garanti qui interrompt l’activité). Elle convient au barbier qui dispose d’un salon fixe.
Bris de machine
Le bris de machine couvre la casse accidentelle des appareils professionnels (tondeuses haut de gamme, stérilisateurs, chauffe-cire) hors sinistre incendie ou dégât des eaux déjà pris en charge par la multirisque.
Prévoyance TNS
La prévoyance TNS garantit des indemnités journalières si le barbier indépendant est contraint d’arrêter son activité pour maladie ou accident. Le régime général des indépendants (qui a remplacé le RSI depuis 2020) offre une couverture de base souvent insuffisante pour maintenir le niveau de revenu.
Mutuelle TNS
La mutuelle TNS complète le remboursement des soins de santé du professionnel indépendant, dont les remboursements de base restent inférieurs à ceux d’un salarié.
Protection juridique entreprise
La protection juridique entreprise finance la défense du barbier en cas de litige avec un fournisseur, un bailleur ou un client mécontent, sans que les frais d’avocat ne pèsent directement sur la trésorerie.
Combien coûte une assurance barbier ?
Plusieurs facteurs influencent le niveau de prime. Le chiffre d’affaires annuel est le premier indicateur utilisé par les assureurs pour évaluer l’exposition globale. La présence de salariés augmente la prime de prévoyance et de mutuelle. Les activités annexes (coloration, vente de produits, interventions extérieures) élargissent le périmètre de risque et peuvent faire varier les conditions tarifaires. La localisation du salon joue sur la sinistralité locale (vol, vandalisme). Le niveau de franchise choisi et les plafonds de garantie retenus ajustent la prime à la hausse ou à la baisse selon les besoins réels du professionnel.
Quelle garantie intervient en cas de sinistre comme barbier ?
Un client développe une réaction cutanée sévère deux jours après un soin au baume de rasage. Il adresse une réclamation au barbier pour prise en charge de ses frais médicaux et préjudice esthétique temporaire. La RC Pro prend en charge l’instruction du dossier et, si la responsabilité est retenue, l’indemnisation du client.
Un incendie se déclare la nuit dans le local voisin et se propage au salon. Le mobilier, les fauteuils et le stock de produits sont détruits. La multirisque professionnelle couvre les dommages matériels. La perte d’exploitation prend le relais pour compenser la perte de recettes pendant la période de remise en état.
Un barbier indépendant se blesse à la main et ne peut plus exercer pendant plusieurs semaines. Sans indemnités journalières issues d’un contrat de prévoyance TNS, ses charges fixes (loyer, abonnements, fournitures) continuent de courir sans recettes pour les couvrir.
Une tondeuse professionnelle tombe et se brise lors d’une intervention en extérieur. La multirisque standard exclut souvent ce type de casse hors local : c’est le bris de machine, avec une extension hors locaux, qui intervient.
Questions fréquentes sur l’assurance barbier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
