
Assurance souffleur de verre
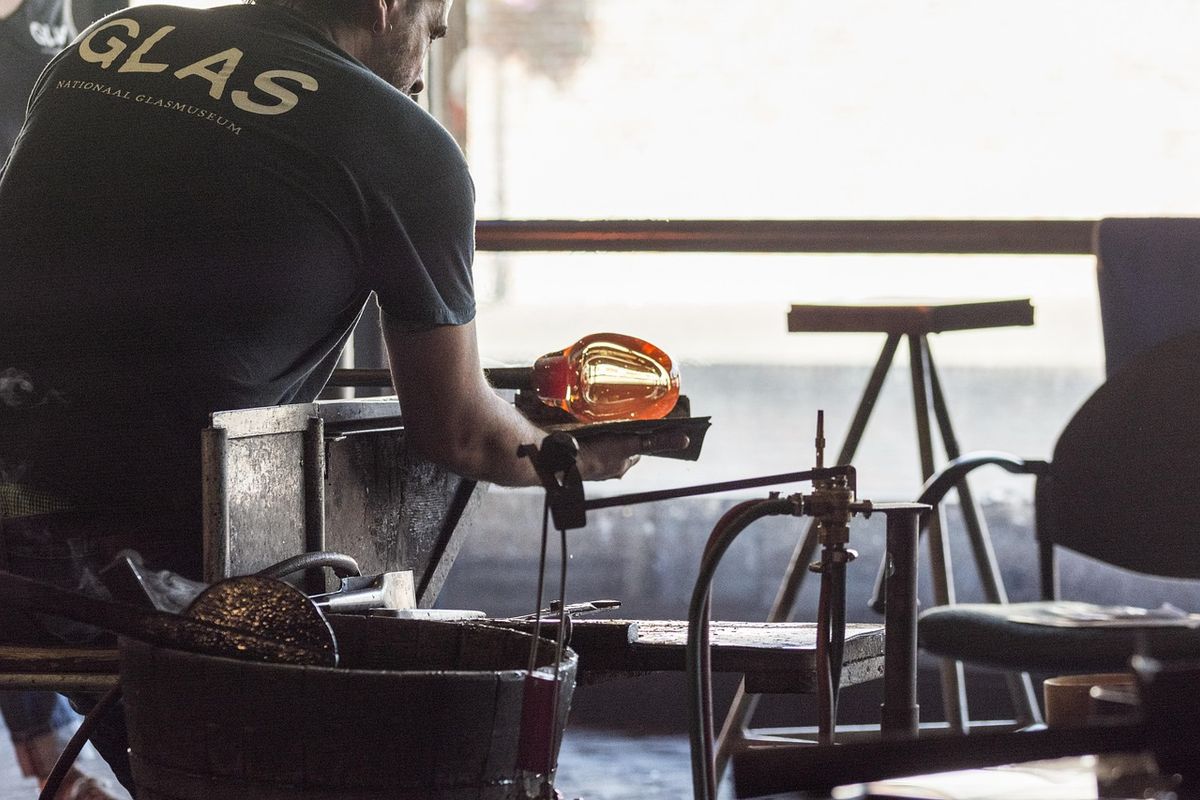
Le souffleur de verre travaille avec du verre en fusion à plus de 1 000 °C, dans un atelier chargé de fours, de cannes métalliques et de pièces uniques à haute valeur. Ce contexte crée des risques matériels et corporels que les assurances généralistes couvrent rarement bien sans adaptation.
Ce qui vous expose particulièrement
Une pièce confiée abîmée
Un objet de valeur confié pour restauration ou transformation peut être endommagé dans votre atelier.
Protégez vous avec une RC Pro
Un atelier sinistré
Un incendie, un dégât des eaux ou un vol peut détruire vos créations, vos matières et vos outils.
Protégez vous avec une Assurance des locaux
Une machine en panne
Un four, un tour ou une machine spécialisée à l'arrêt bloque toute votre production.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme souffleur de verre ?
Un four de fusion tombe en panne pendant la nuit et endommage une série de pièces commandées par une galerie d’art. La multirisque professionnelle du verrier prend en charge les dommages aux biens et, si un contrat de perte d’exploitation est adossé, compense la perte de marge pendant l’arrêt.
Un visiteur lors d’une journée portes ouvertes en atelier trébuche sur un câble d’alimentation du four et se blesse. La responsabilité civile couvre les dommages corporels subis par ce tiers, sous réserve que l’activité d’accueil du public soit bien déclarée au contrat.
Un souffleur de verre livre une sculpture en verre soufflé à un client professionnel. La pièce se fissure lors de la mise en place, un défaut de façonnage étant retenu. La RC Pro du souffleur de verre couvre la réclamation du client pour dommages matériels et le préjudice commercial associé.
Un incendie se déclare dans l’atelier, probablement parti d’un four mal éteint. Les locaux, les stocks de verre brut, les outils et les pièces en cours sont détruits. La multirisque professionnelle indemnise les dommages matériels ; la perte d’exploitation compense les charges fixes pendant la période de remise en état.
Les risques propres à l’activité de souffleur de verre
Le travail au chalumeau ou au four de fusion expose l’atelier à un risque incendie permanent. Les températures de travail dépassent largement celles d’un atelier d’artisanat classique, et les matériaux combustibles (bois de support, cartons d’emballage, gants) sont présents à proximité.
Les pièces produites, souvent uniques, atteignent des valeurs élevées dès qu’elles s’adressent au marché des arts décoratifs ou de la commande publique. Un bris en atelier, pendant le transport ou chez le client engage la responsabilité du verrier si un défaut de réalisation ou de conditionnement est en cause.
Le façonnage à chaud exige une dextérité constante. Une brûlure, une coupure sur un éclat ou une exposition prolongée à la chaleur peuvent entraîner un arrêt de travail prolongé, particulièrement pénalisant pour un indépendant dont l’activité repose sur ses seuls gestes.
Les équipements techniques, four de fusion, souffleuse, arche de recuisson, représentent un investissement significatif. Leur panne ou leur destruction interrompt la production immédiatement.
Les déplacements pour livraison ou installation d’ouvrages verriers chez des clients (musées, collectivités, architectes d’intérieur) exposent à des dommages sur les pièces transportées et à des incidents sur site tiers.
Assurances obligatoires pour exercer comme souffleur de verre
Aucune assurance professionnelle n’est imposée par la loi pour exercer comme souffleur de verre. Il n’existe pas d’obligation sectorielle spécifique à ce métier, contrairement aux professions réglementées du bâtiment ou de la santé.
Deux obligations s’appliquent uniquement si le souffleur de verre emploie des salariés : la mutuelle collective (participation employeur d’au moins 50 %) et, pour les cadres, une cotisation de prévoyance sur la tranche A du salaire.
Dans les faits, certaines garanties sont souvent exigées sans être légalement obligatoires. Un bailleur de local commercial demande généralement une multirisque professionnelle. Une galerie, un musée ou une collectivité qui commande des ouvrages peut exiger une attestation de RC Pro avant de signer.
Quelles assurances souscrire comme souffleur de verre ?
RC Pro
La responsabilité civile professionnelle couvre les dommages causés à des tiers dans le cadre de l’activité : pièce défectueuse, incident en atelier lors d’une démonstration, dommage chez un client lors d’une installation. Pour un verrier dont les pièces circulent dans des espaces publics ou privés de valeur, c’est la garantie de base.
Multirisque professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, du matériel, des stocks de verre et des pièces en cours contre l’incendie, le dégât des eaux, le vol et le bris. Pour un atelier de souffleur de verre où fours, outils et œuvres coexistent, ce regroupement évite les lacunes entre plusieurs contrats séparés.
Bris de machine
Le bris de machine couvre la casse accidentelle des équipements de production (four de fusion, arche de recuisson, souffleuse) hors usure normale. Une panne soudaine d’un four en pleine série peut bloquer l’activité plusieurs semaines ; cette garantie finance la réparation ou le remplacement.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge et les frais fixes qui continuent de courir après un sinistre matériel garanti (incendie, bris de machine) qui interrompt la production. Elle est particulièrement utile pour un souffleur de verre indépendant dont les commandes en cours ne peuvent pas être honorées pendant l’arrêt.
Prévoyance TNS
Un travailleur non salarié souffleur de verre ne perçoit pas d’indemnités journalières suffisantes du régime général en cas d’arrêt de travail prolongé. La prévoyance TNS complète cette couverture avec des indemnités journalières et, selon les options, une garantie invalidité. Les cotisations sont déductibles dans le cadre de la loi Madelin pour les travailleurs indépendants.
Mutuelle TNS
La mutuelle TNS complète les remboursements de la Sécurité sociale pour les frais de santé courants et les soins spécialisés. Un souffleur de verre exposé à des risques physiques (brûlures, coupures, troubles musculo-squelettiques liés à la posture de travail) a intérêt à vérifier les niveaux de remboursement en optique, dentaire et hospitalisation.
Bien choisir son assurance souffleur de verre
La description des activités déclarées au contrat doit couvrir précisément le façonnage à chaud, la vente en galerie, les démonstrations publiques et les livraisons ou installations chez des clients tiers. Une activité non déclarée peut suffire à justifier un refus de prise en charge.
Le plafond de la RC Pro doit être calibré sur la valeur des commandes les plus importantes. Une commande publique ou une installation dans un lieu classé peut engager des responsabilités bien supérieures au chiffre d’affaires annuel courant.
Pour la multirisque, la valeur déclarée des stocks, des pièces en cours et des équipements doit être actualisée régulièrement. Une sous-déclaration entraîne une règle proportionnelle (réduction de l’indemnisation au prorata de la sous-assurance) en cas de sinistre.
En RC Pro souscrite en base réclamation (le contrat couvre les réclamations présentées pendant sa validité), la garantie subséquente (qui prolonge la couverture après la fin du contrat pour des faits survenus pendant sa période de validité) doit être vérifiée. La loi prévoit au moins 5 ans après résiliation, et 10 ans en cas de cessation d’activité.
Les exclusions fréquentes à vérifier concernent le verre produit intentionnellement fragile, les dommages liés à un défaut de conception reconnu avant livraison, et les bris survenus pendant un transport non déclaré.
Combien coûte une assurance souffleur de verre ?
Plusieurs facteurs font varier la cotisation annuelle :
- Le chiffre d’affaires : un verrier qui réalise des pièces de série pour la grande diffusion et un souffleur de verre d’art qui travaille sur commande unique ne présentent pas le même niveau d’exposition.
- La valeur des biens en atelier : stocks de verre brut, équipements techniques, pièces finies en attente de livraison.
- Le plafond de garantie retenu en RC Pro et le montant de la franchise (part restant à la charge de l’assuré en cas de sinistre).
- La surface et la localisation de l’atelier, notamment si le four de fusion est en zone urbaine dense.
- L’effectif salarié, qui conditionne les garanties collectives obligatoires et les contrats de prévoyance entreprise.
- L’historique de sinistralité déclaré lors de la souscription.
Vos questions sur l’assurance souffleur de verre
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
