
Assurance viticulteur
La viticulture expose à des risques que peu d’autres activités agricoles concentrent autant : une récolte entière peut disparaître en quelques heures sous l’effet du gel, de la grêle ou d’une maladie cryptogamique. Les biens immobilisés, les stocks de vin en cave et la responsabilité envers les clients acheteurs forment un ensemble de risques qu’il faut traiter séparément.
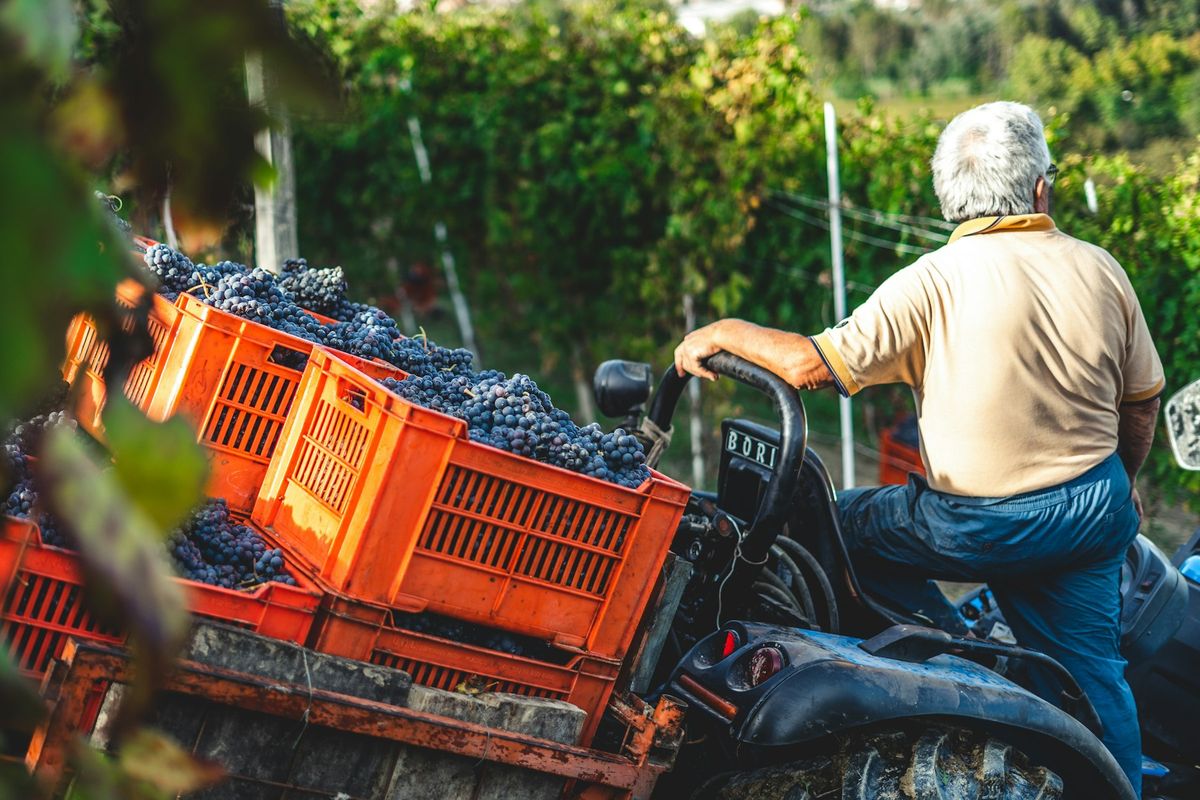
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de viticulteur
Les aléas climatiques pèsent directement sur la récolte. Un épisode de gel tardif en avril, une tempête de grêle en juillet ou une sécheresse prolongée peuvent réduire le rendement à zéro sur une ou plusieurs parcelles.
La cave et le chai concentrent des biens de valeur élevée : cuves inox ou béton, barriques, matériel de vinification, stocks de bouteilles en attente de commercialisation. Un incendie ou un dégât des eaux y cause des dommages matériels et une immobilisation prolongée de l’exploitation.
La vente directe au caveau engage la responsabilité civile envers les clients visiteurs. Un client qui chute dans le chai, un lot de vin livré présentant un défaut organoleptique ou une étiquette non conforme à la réglementation peuvent déclencher une réclamation.
Les véhicules agricoles (tracteurs, enjambeurs, remorques) circulent sur voie publique et entre parcelles. Un accident impliquant un tiers engage la responsabilité civile du viticulteur exploitant.
Enfin, les traitements phytosanitaires créent un risque de pollution des sols ou des eaux de ruissellement vers les propriétés voisines, relevant de la responsabilité civile environnementale.
Cadre légal de l’assurance viticulteur
Aucune assurance professionnelle n’est imposée par la loi aux viticulteurs en tant que telle, en dehors de l’assurance des véhicules à moteur circulant sur voie publique.
Si vous employez des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire depuis l’ANI du 17 novembre 2017.
En dehors de ces cas, certaines garanties restent exigées dans les faits. Les banques qui financent un investissement viticole demandent souvent une assurance des biens donnés en garantie. Les cavistes et négociants acheteurs peuvent exiger une attestation de responsabilité civile avant de référencer vos produits.
Spécificités de l’activité de viticulteur
Le mode de commercialisation change sensiblement le profil de risque. Un viticulteur qui vend exclusivement en vrac à un négociant n’a pas les mêmes expositions qu’un domaine qui exporte des bouteilles à l’étranger ou qui organise des événements œnotouristiques.
L’œnotourisme (visites, dégustations payantes, hébergement en gîte sur le domaine) ajoute une responsabilité civile organisateur et peut nécessiter une garantie annulation d’événement pour les journées portes ouvertes.
La production en agriculture biologique ou biodynamique modifie l’exposition aux risques climatiques, les traitements étant limités : certains assureurs en tiennent compte dans leurs conditions de souscription.
Les viticulteurs qui pratiquent la vinification pour des tiers (prestations de vinification) exercent une activité de service qui génère une responsabilité civile professionnelle distincte de celle liée à la vente de leur propre vin.
Combien coûte une assurance viticulteur ?
Plusieurs facteurs influent sur le coût d’un contrat multirisque viticole.
- La superficie du vignoble et le rendement moyen par hectare déterminent la valeur assurable de la récolte.
- La valeur des biens en cave (cuves, stocks, matériel) fixe les capitaux à déclarer pour les garanties incendie et dégâts des eaux.
- La localisation géographique pèse sur la prime d’assurance récolte : les zones exposées à la grêle ou au gel tardif sont tarifées différemment.
- Le chiffre d’affaires issu de la vente directe et des prestations de service conditionne le plafond de responsabilité civile.
- L’historique de sinistralité du domaine influence les conditions proposées par l’assureur.
- Le niveau de franchise (la part du dommage restant à votre charge) retenu pour chaque garantie ajuste le coût global du contrat.
Les contrats à prévoir pour exercer comme viticulteur
Assurance récolte multirisque climatique
L’assurance récolte multirisque couvre les pertes de récolte causées par le gel, la grêle, l’excès d’eau, la sécheresse ou le vent. Elle s’applique sur la valeur de la récolte attendue, déduction faite de la franchise contractuelle. Les exploitants agricoles éligibles peuvent bénéficier d’une aide publique à la souscription dans le cadre de la réforme de l’assurance récolte.
Multirisque professionnelle viticole
La multirisque couvre les bâtiments d’exploitation, le matériel viticole, les cuves et les stocks de vin en cave contre l’incendie, les dégâts des eaux, le vol et le bris de machine. Elle regroupe en un seul contrat les garanties biens et la responsabilité civile exploitation.
Responsabilité civile professionnelle
La RC Pro des viticulteurs couvre les dommages causés à des tiers dans le cadre de l’activité : un client blessé lors d’une visite du caveau, un lot de vin défectueux livré à un restaurateur, une contamination d’une parcelle voisine lors d’un traitement. Déclarer précisément toutes vos activités (vinification pour tiers, œnotourisme, exportation) conditionne l’étendue de la couverture.
RC environnementale
La RC environnementale des viticulteurs prend en charge les frais de dépollution et les réclamations de tiers en cas de pollution des sols ou des eaux liée à l’utilisation de produits phytosanitaires ou à une fuite de produits œnologiques (soufre, lies). Ce risque est souvent exclu des contrats multirisques standards.
Perte d’exploitation
En cas d’incendie de la cave ou de bris d’une cuve de vinification, la perte d’exploitation compense la marge brute non réalisée pendant la période d’interruption, après déduction de la franchise de temps (délai avant déclenchement de l’indemnisation). Elle ne couvre pas l’arrêt lié à votre indisponibilité personnelle.
Prévoyance TNS
Si vous êtes exploitant indépendant, la prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail pour maladie ou accident, et un capital ou une rente en cas d’invalidité. Le régime général des indépendants offre une couverture de base souvent insuffisante pour maintenir les charges fixes de l’exploitation.
Flotte automobile
Les tracteurs, enjambeurs et remorques agricoles circulant sur voie publique doivent être assurés. Un contrat flotte automobile regroupe l’ensemble des véhicules de l’exploitation sous un seul contrat, ce qui simplifie la gestion et peut réduire le coût global.
Bien choisir son assurance viticulteur
Vérifiez que toutes vos activités sont déclarées au contrat : la vente directe, les prestations de vinification et l’œnotourisme doivent figurer explicitement dans les conditions particulières, sinon un sinistre lié à l’une d’elles peut être refusé.
Contrôlez les plafonds d’indemnisation pour les stocks de vin : la valeur d’un millésime exceptionnel peut dépasser largement les capitaux déclarés si vous ne les actualisez pas chaque année.
Pour la RC Pro, vérifiez le mode de déclenchement du contrat. En base réclamation (le contrat couvre les réclamations présentées pendant sa validité, même pour des faits antérieurs), assurez-vous que la reprise du passé inconnu est bien incluse dès la souscription.
Pour l’assurance récolte, lisez attentivement les seuils de déclenchement et les franchises par parcelle ou par exploitation : certains contrats ne s’activent qu’au-delà d’une perte de rendement significative.
Sinistres types du métier de viticulteur
Un domaine viticole en Bourgogne subit un épisode de gel en avril. Trois hectares de chardonnay sont détruits avant floraison. L’assurance récolte multirisque climatique prend en charge la perte de récolte sur la base du rendement moyen historique, déduction faite de la franchise. Sans contrat, la perte est intégralement supportée par l’exploitation.
Un incendie se déclare dans le chai d’un viticulteur languedocien pendant la période de vinification. Les cuves, le matériel et plusieurs milliers de bouteilles sont détruits. La multirisque professionnelle indemnise les biens, et la perte d’exploitation compense la marge non réalisée pendant les travaux de reconstruction.
Un visiteur glisse sur le sol mouillé du caveau lors d’une journée portes ouvertes. Il se fracture le poignet et engage une procédure contre le domaine. La responsabilité civile exploitation prend en charge les frais médicaux et les dommages et intérêts accordés, dans la limite du plafond contractuel.
Un viticulteur traite ses vignes par temps de vent. Les produits phytosanitaires dérivent sur la parcelle maraîchère voisine, entraînant la destruction d’une partie de la récolte du voisin. La RC environnementale couvre les frais de dépollution et l’indemnisation du voisin, un sinistre que la RC exploitation standard exclut fréquemment.
Questions fréquentes sur l’assurance viticulteur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
