
Assurance jardinier
Le jardinier intervient sur des biens appartenant à des tiers, manipule des produits phytosanitaires et utilise des engins motorisés. Ces trois réalités suffisent à justifier une couverture solide avant même le premier chantier.
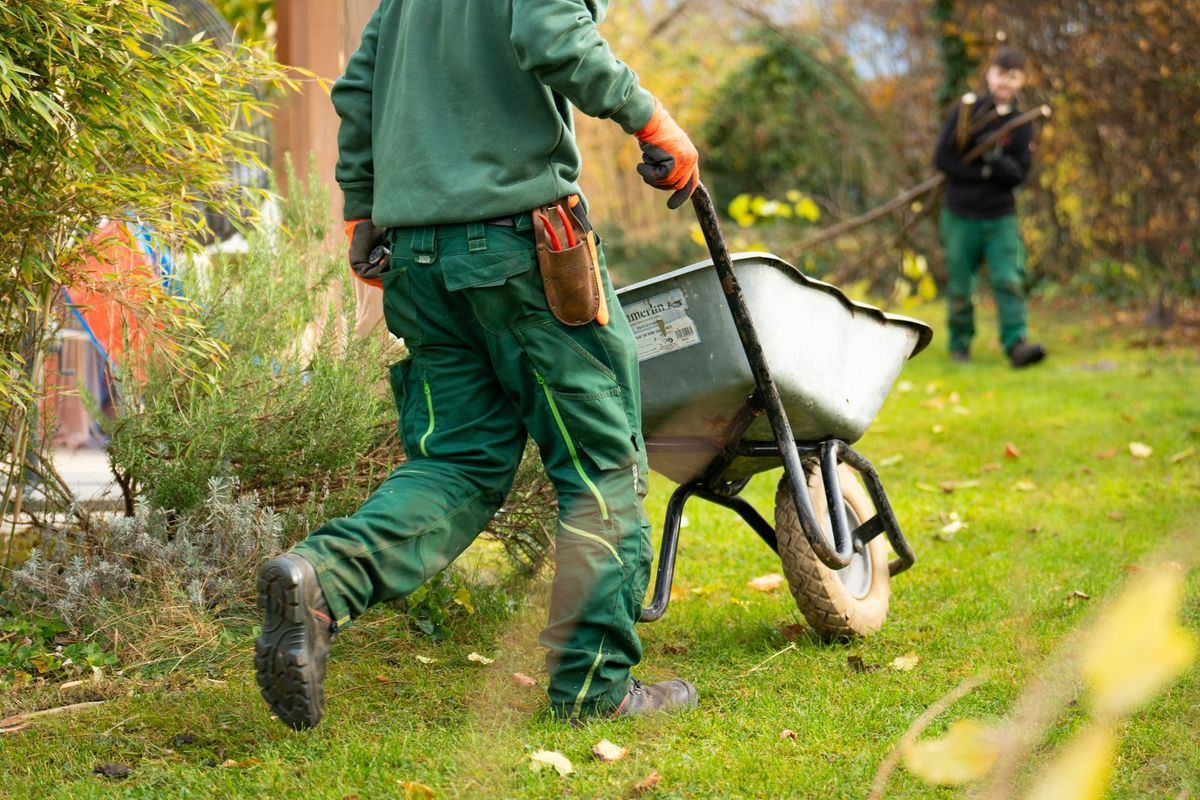
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de jardinier
Le jardinier travaille directement dans le jardin, le parc ou les espaces verts du propriétaire. Une maladresse avec une tondeuse peut abîmer une terrasse, une clôture ou un système d’arrosage enterré.
L’utilisation de produits phytopharmaceutiques expose à un autre type de risque. Une mauvaise dosification ou une application par vent peut détruire des plantations voisines ou contaminer un sol, engageant la responsabilité civile du professionnel.
Les déplacements quotidiens entre chantiers sont également une source de sinistres. Un véhicule utilitaire chargé d’outillage, impliqué dans un accident, génère des dommages matériels et corporels potentiellement élevés.
Enfin, le vol de matériel (tronçonneuse, souffleur, outillage électroportatif) immobilisé sur un chantier ou stocké dans un local représente une perte directe sur le chiffre d’affaires.
L’assurance jardinier est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer le métier de jardinier. L’assurance du véhicule de travail reste obligatoire au titre du Code de la route.
Si le jardinier emploie des salariés, la loi impose une complémentaire santé collective depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire.
Dans les faits, une RC Pro est souvent exigée par les collectivités, les bailleurs ou les gestionnaires de parcs privés avant toute intervention. Une attestation d’assurance à jour est régulièrement demandée à la signature d’un contrat de prestation.
La question de la responsabilité décennale se pose dès que le jardinier réalise des travaux de construction ou d’aménagement paysager : pose de terrasse, création de muret, installation d’un bassin. Ces travaux peuvent relever de la garantie décennale au sens de l’article 1792 du Code civil. Dans ce cas, l’assurance décennale devient obligatoire pour le professionnel qui les réalise.
Comment choisir son assurance jardinier ?
La première étape consiste à décrire précisément les activités déclarées au contrat. Un jardinier qui tond et taille des haies n’a pas le même profil qu’un jardinier qui pose des dalles ou réalise des projets paysagers avec maçonnerie.
Les exclusions fréquentes méritent attention. Beaucoup de contrats excluent les dommages causés par les produits phytosanitaires ou les travaux comportant de l’élagage. Vérifier ces exclusions avant la souscription évite de découvrir un vide de couverture lors d’un sinistre.
Le plafond de garantie doit être calibré selon la nature des chantiers. Un jardinier qui intervient dans des propriétés de standing ou sur des parcs arborés de grande surface s’expose à des dommages matériels bien supérieurs à ceux d’un entretien de jardin pavillonnaire.
Pour les contrats en base réclamation (mode de déclenchement où c’est la date de la réclamation, et non celle du fait dommageable, qui détermine si le contrat est actif), vérifier la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle le contrat continue à couvrir des réclamations après sa résiliation. La loi fixe un minimum de cinq ans, porté à dix ans en cas de cessation d’activité.
Prix d’une assurance jardinier
Le chiffre d’affaires est le principal facteur de calcul de la prime. Un jardinier indépendant avec un faible volume d’activité paiera sensiblement moins qu’une entreprise avec plusieurs équipes.
La nature des travaux pèse aussi dans le calcul. Les activités comportant de l’élagage, l’utilisation de produits phytopharmaceutiques ou des travaux de construction sont tarifées plus haut que le simple entretien.
L’effectif salarié, la localisation géographique (zones urbaines denses ou rurales), l’historique de sinistralité et le niveau de franchise choisi modulent également la cotisation finale.
Les contrats à prévoir pour exercer comme jardinier
RC Pro des jardiniers
La RC Pro des jardiniers couvre les dommages corporels, matériels et immatériels causés à des tiers lors de l’activité. Elle intervient si une branche mal coupée tombe sur le véhicule du voisin, si un produit phytosanitaire détruit les plantations d’une parcelle adjacente, ou si un client se blesse sur le chantier.
C’est le contrat de base pour tout jardinier, auto-entrepreneur ou dirigeant d’entreprise. Sans elle, les dommages causés restent à la charge du professionnel sur son patrimoine professionnel.
Multirisque professionnelle
La multirisque professionnelle regroupe en un seul contrat la protection des locaux (atelier, remise, entrepôt de matériel), du contenu (outillage, machines, stocks de produits) et la responsabilité civile exploitation.
Elle couvre notamment le vol de matériel, les dommages liés à un incendie dans le local de stockage et les bris de machine sur le site. Utile dès que le jardinier dispose d’un local professionnel ou d’un parc de matériel conséquent.
RC Environnementale
La RC Environnementale prend en charge les dommages causés à l’environnement par l’activité du jardinier. Une fuite de produits phytopharmaceutiques dans un cours d’eau ou une contamination de nappe phréatique peut entraîner des frais de dépollution et des réclamations de tiers très élevés.
Ce risque spécifique est souvent exclu des RC Pro standard. Un jardinier qui utilise régulièrement des produits phytosanitaires a intérêt à vérifier si cette garantie est incluse ou à la souscrire séparément.
Flotte automobile
Un ou plusieurs véhicules utilitaires constituent souvent l’outil de travail principal. La flotte automobile couvre l’ensemble des véhicules de l’entreprise sous un seul contrat, avec une gestion simplifiée des ajouts et retraits de véhicules en cours d’année.
Prévoyance TNS
Un jardinier indépendant qui ne peut plus travailler suite à un accident ou une maladie ne perçoit aucun revenu de remplacement suffisant via le régime général. La prévoyance TNS complète les indemnités journalières de la Sécurité sociale des indépendants et prend en charge les frais fixes de l’activité pendant l’arrêt de travail. Elle couvre aussi les risques d’invalidité et de décès.
Sinistres types du métier de jardinier
Un jardinier réalise une taille de haie mitoyenne. Des projections de branchages brisent la vitre d’un véhicule garé dans l’allée voisine. La RC Pro prend en charge les dommages matériels causés au tiers et les éventuels dommages immatériels consécutifs (véhicule immobilisé, frais de location).
Lors d’un traitement phytosanitaire sur un terrain privé, le vent emporte le produit sur la parcelle adjacente cultivée en potager. Le propriétaire réclame le préjudice lié à la perte de récolte et aux frais d’analyse de sol. Selon la rédaction du contrat, la RC Pro ou la RC Environnementale intervient pour couvrir ces dommages causés à un tiers.
Un jardinier pose des dalles et construit un muret de soutènement dans un jardin particulier. Dix-huit mois plus tard, le muret se fissure et menace de s’effondrer. Si les travaux relèvent de la construction au sens de l’article 1792 du Code civil, la garantie décennale couvre la reprise des désordres. Sans assurance décennale souscrite au moment des travaux, les coûts de remise en état restent à la charge du professionnel.
Le local de stockage d’une entreprise de jardinage est cambriolé. Tronçonneuses, souffleurs et outillage électroportatif sont dérobés. La multirisque professionnelle couvre le vol, sous réserve du respect des conditions de sécurité prévues au contrat (serrures, alarme). La franchise (part du sinistre restant à la charge de l’assuré) s’applique sur le montant indemnisé.
Questions fréquentes sur l’assurance jardinier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
