
Assurance grimpeur-élagueur
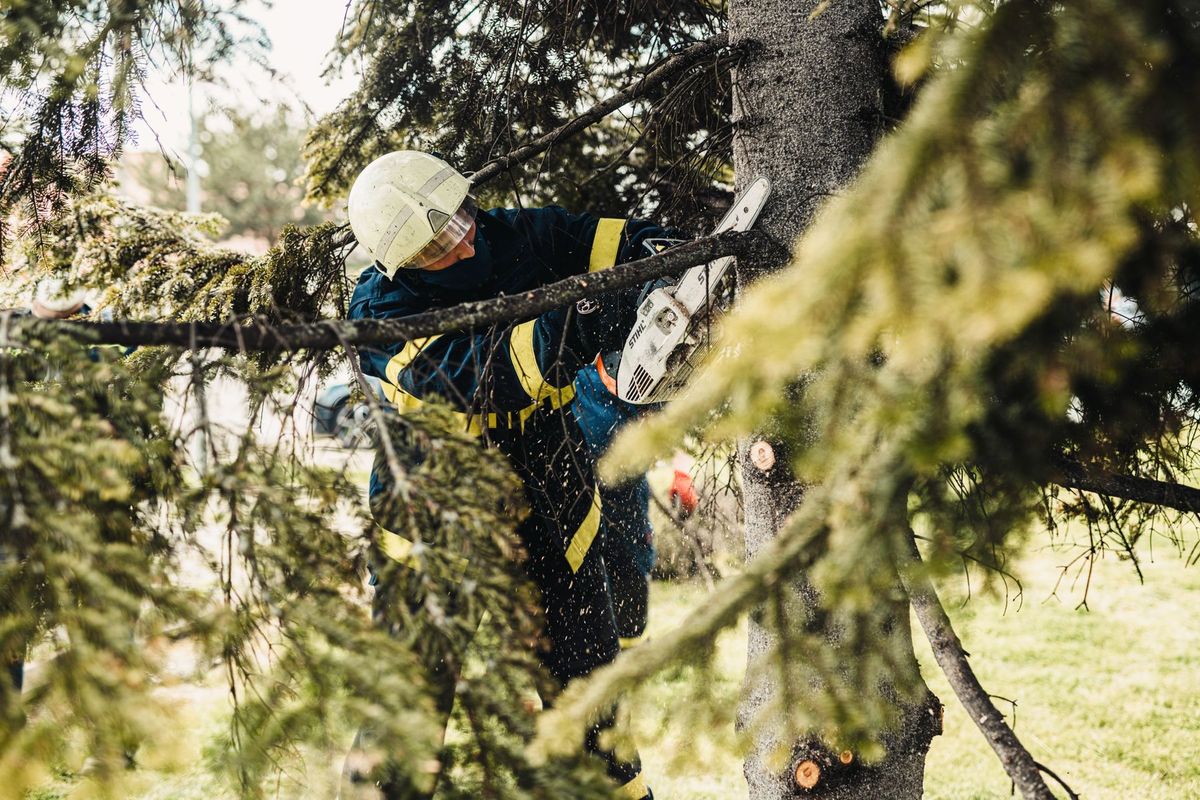
Le grimpeur-élagueur travaille à des hauteurs où la moindre erreur de trajectoire d’une branche peut blesser un passant ou endommager une toiture. L’exposition au risque est physiquement concrète à chaque intervention. Aucune assurance professionnelle n’est imposée par la loi pour ce métier, mais les clients et collectivités l’exigent presque systématiquement avant de signer un bon de commande.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de grimpeur-élagueur
L’activité combine travail en hauteur, utilisation de tronçonneuses et chute de matière lourde. Une branche mal guidée lors d’un abattage peut traverser une clôture, fracturer une verrière ou percuter un véhicule garé à quelques mètres.
Le déplacement de la nacelle ou du bras articulé sur un chantier en espace vert urbain expose les tiers : piétons, riverains, autres véhicules. Les engins de levage utilisés pour descendre les grumes ajoutent un risque de dommages matériels aux biens du client.
Les outils confiés ou loués (élagueuse, broyeur de branches, cordes de grimpe) peuvent être volés sur le chantier ou endommagés entre deux interventions. Le vol de matériel représente une perte directe sur le chiffre d’affaires.
Les données clients (coordonnées, devis, plans de propriété) sont stockées sur des appareils mobiles exposés à la perte ou au piratage. Ce risque est souvent sous-estimé dans ce métier.
Enfin, un conseil erroné sur l’état sanitaire d’un arbre, suivi d’une chute sur un bâtiment ou une personne, peut engager la responsabilité civile professionnelle du grimpeur-élagueur bien après la fin du chantier.
Exemples de sinistres dans le métier de grimpeur-élagueur
Un élagueur réalise l’abattage d’un grand chêne en bordure de propriété. La section finale dévie et écrase le portail en fer forgé du voisin. La RC Pro prend en charge l’indemnisation des dommages matériels causés au tiers.
Un grimpeur-élagueur chute d’une fourche à six mètres de hauteur et se fracture le poignet. L’arrêt de travail dure plusieurs semaines. Sans prévoyance TNS, aucune indemnité journalière ne compense la perte de revenus pendant l’immobilisation.
Un client conteste la coupe d’un arbre classé, estimant que l’autorisation municipale nécessaire n’avait pas été obtenue. Un litige s’ouvre. La protection juridique entreprise finance les frais de défense et les démarches amiables avant toute procédure judiciaire.
Un broyeur de branches loué pour un chantier est volé dans la remorque la nuit précédant son retour. La multirisque professionnelle, si elle inclut une garantie vol de matériel, prend le sinistre en charge selon la franchise prévue au contrat (la somme restant à la charge de l’assuré après indemnisation).
Combien coûte une assurance grimpeur-élagueur ?
Le prix dépend d’abord du chiffre d’affaires annuel déclaré : un indépendant qui travaille seul et un grimpeur-élagueur qui emploie des salariés ne paient pas la même prime.
Les activités déclarées au contrat pèsent lourd. Un assureur distingue l’élagage d’entretien courant (taille de haies, arbres de petite taille) de l’abattage de grands arbres ou du travail sur des arbres classés en zone urbaine dense.
La hauteur maximale d’intervention est un critère fréquent. Certains contrats plafonnent la couverture à cinq mètres ou à dix mètres : travailler au-delà sans déclaration préalable peut constituer une exclusion de garantie.
L’utilisation d’engins de levage, de nacelles ou de grues auxiliaires de chargement doit être explicitement mentionnée. Un matériel non déclaré expose à un refus d’indemnisation.
Le montant des plafonds de garantie et le niveau de franchise choisis influencent directement la prime. Un plafond élevé pour les dommages corporels aux tiers est souvent exigé par les collectivités locales qui confient leurs espaces verts à des professionnels.
Comment choisir son assurance grimpeur-élagueur ?
Vérifier que le contrat couvre explicitement l’abattage, pas seulement l’élagage d’entretien. Les deux activités sont souvent traitées différemment par les assureurs.
Contrôler le seuil de hauteur garanti et s’assurer qu’il correspond à la réalité des chantiers. Un grimpeur-élagueur qui travaille régulièrement à quinze mètres dans des arbres matures doit le déclarer.
Opter pour un contrat en base réclamation avec reprise du passé inconnu : cette disposition, prévue par l’article L124-5 du Code des assurances, couvre les réclamations présentées pendant la validité du contrat pour des faits antérieurs à sa souscription, à condition que le professionnel n’en ait pas eu connaissance au moment de signer.
Vérifier les exclusions liées aux engins motorisés et aux véhicules de chantier. L’utilisation d’une nacelle automotrice peut relever à la fois de la RC Pro et de la flotte automobile selon les contrats.
En cas de cessation d’activité, la garantie subséquente (couverture des réclamations après la fin du contrat) court pendant dix ans, conformément à la loi.
Cadre légal de l’assurance grimpeur-élagueur
Aucune assurance professionnelle n’est rendue obligatoire par la loi pour le grimpeur-élagueur ou l’élagueur, hors assurance du véhicule professionnel.
Si le professionnel emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire (ANI du 17 novembre 2017).
Les collectivités locales, les bailleurs et les syndics de copropriété exigent quasi systématiquement une attestation de RC Pro avant toute intervention sur leurs espaces verts. Sans cette attestation, le grimpeur-élagueur ne peut pas faire signer le bon de commande.
Le micro-entrepreneur soumis à ces exigences contractuelles est dans la même situation qu’une société : l’absence de statut salarié ne dispense pas de couvrir sa responsabilité civile.
Quelles assurances souscrire comme grimpeur-élagueur ?
RC Pro
Garantie centrale du métier. Elle couvre les dommages corporels, matériels et immatériels causés aux tiers (clients, voisins, passants) lors des travaux d’élagage ou d’abattage. Indispensable en pratique pour obtenir des marchés auprès des collectivités.
Multirisque professionnelle
Couvre le matériel professionnel (tronçonneuses, cordes, harnais, broyeurs) contre le vol, l’incendie et les dommages accidentels, ainsi que les locaux si le professionnel dispose d’un entrepôt ou d’un dépôt. La multirisque professionnelle peut aussi inclure une garantie bris de machine pour les engins motorisés.
Prévoyance TNS
Le grimpeur-élagueur indépendant ne bénéficie pas d’indemnités journalières suffisantes du régime général en cas d’arrêt prolongé. La prévoyance TNS verse des indemnités journalières dès le premier ou le huitième jour d’arrêt selon le contrat, et peut inclure une garantie invalidité permanente. Fortement recommandée pour tout travailleur indépendant de ce métier exposé aux accidents corporels.
Protection juridique entreprise
Finance la défense en cas de litige avec un client sur la qualité des travaux, un conflit avec un sous-traitant ou une contestation liée à une autorisation d’abattage. Complémentaire à la RC Pro, elle intervient en amont d’un sinistre déclaré.
RC environnementale
Une intervention d’élagage ou d’abattage peut provoquer des dommages à la faune, à la flore protégée ou au sol (déversement accidentel de carburant). La RC environnementale couvre les frais de dépollution et les réclamations liées à ces atteintes, que la RC Pro standard exclut souvent.
Flotte automobile
Le grimpeur-élagueur se déplace avec une camionnette chargée de matériel et tire souvent une remorque. Une flotte automobile adaptée couvre le véhicule, la remorque et les dommages causés lors des trajets entre chantiers.
Mutuelle TNS
La couverture santé du régime général reste limitée pour les indépendants. La mutuelle TNS complète les remboursements, surtout pour les soins dentaires et optiques, et pour les hospitalisations consécutives à un accident de travail.
FAQ assurance grimpeur-élagueur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
