
Assurance bûcheron
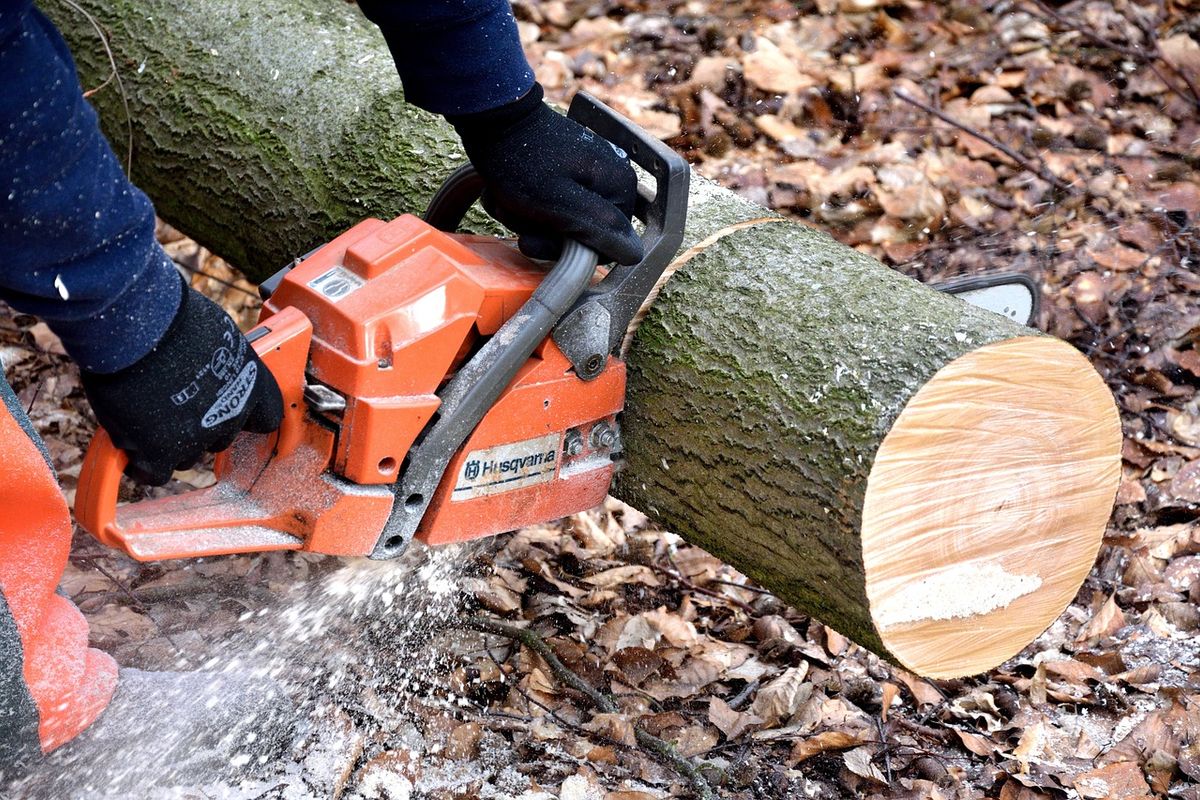
Le bûcheron travaille avec des machines lourdes, des arbres en tension et des tiers présents sur des chantiers forestiers. Un sinistre corporel ou matériel peut engager sa responsabilité civile et paralyser son activité plusieurs mois.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme bûcheron ?
Lors d’un abattage, un arbre chute dans une direction imprévue et endommage une clôture et le véhicule d’un propriétaire voisin. La RC Pro des bûcherons prend en charge les dommages matériels causés à ce tiers, sous réserve de la franchise (part restant à la charge de l’assuré).
Un ouvrier forestier est blessé par un éclat de bois projeté par la tronçonneuse d’un collègue travaillant sur la même coupe. La RC Générale couvre les dommages corporels causés à un salarié ou à un tiers présent sur le chantier, dans la limite des plafonds du contrat.
Une débusqueuse tombe en panne après un choc avec une souche non signalée. Le bris de machine prend en charge la réparation ou le remplacement de l’engin, permettant de limiter l’arrêt de l’exploitation.
Un client conteste la qualité d’une coupe rase et réclame des dommages et intérêts pour replantation. La protection juridique finance la défense du bûcheron devant le tribunal, honoraires d’avocats inclus.
Les risques propres à l’activité de bûcheron
L’abattage manuel ou mécanisé expose à des dommages corporels graves : chute d’arbre sur un opérateur ou un tiers, projection de copeaux, contact avec la chaîne. Ces dommages surviennent aussi bien sur des coupes privées que sur des chantiers forestiers publics.
Le débardage avec un tracteur forestier ou un porteur crée des risques de retournement de machine, d’écrasement et de dégradation des sols ou des chemins ruraux appartenant à des tiers. Une ornière profonde dans un chemin communal peut donner lieu à une réclamation de la commune.
Les travaux d’entretien des espaces forestiers (débroussaillage, élagage en lisière) exposent au risque d’incendie : une étincelle de disqueuse ou un feu de brûlis mal maîtrisé peut se propager à des parcelles voisines. La RC Environnementale couvre les atteintes à l’environnement, comme la pollution d’un cours d’eau par du carburant renversé.
Le bûcheron se déplace constamment entre les coupes, souvent avec des engins tractés. Un accident de trajet avec une remorque chargée de grumes engage la responsabilité civile du conducteur et peut endommager des biens tiers.
Prix d’une assurance bûcheron
Le prix d’un contrat varie selon plusieurs facteurs propres à l’activité forestière.
- Le chiffre d’affaires annuel : il sert de base de calcul à la plupart des assureurs.
- La nature des travaux : abattage manuel, mécanisé, travaux en zone urbanisée ou en milieu naturel éloigné ne présentent pas les mêmes risques.
- Le recours à des salariés ou à des sous-traitants : chaque intervenant supplémentaire élargit l’exposition.
- La valeur du matériel forestier déclaré : porteur, abatteuse, débusqueuse, tronçonneuses.
- Les plafonds de garantie et le montant de la franchise choisis.
- L’historique de sinistralité : des réclamations passées peuvent entraîner une surprime.
Un devis précis nécessite de déclarer l’ensemble des activités réellement exercées, y compris les prestations d’entretien d’espaces verts ou d’élagage si le bûcheron les pratique en complément.
L’assurance bûcheron est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme bûcheron indépendant. L’assurance du véhicule à moteur utilisé sur la voie publique reste obligatoire, comme pour tout conducteur.
Si le bûcheron emploie des salariés, il doit mettre en place une mutuelle collective avec une participation d’au moins 50 %, et une cotisation de prévoyance pour les salariés cadres, conformément à l’article L911-7 du Code de la sécurité sociale.
Dans les faits, les donneurs d’ordre (communes, coopératives forestières, propriétaires privés) exigent souvent une attestation de RC Pro avant tout démarrage de chantier. Certains marchés publics forestiers rendent cette exigence contractuelle, sans qu’elle soit pour autant une obligation légale.
Bien choisir son assurance bûcheron
La première vérification porte sur la liste des activités déclarées au contrat : un bûcheron qui réalise aussi de l’élagage ou du débroussaillage doit s’assurer que ces prestations sont bien couvertes, faute de quoi un sinistre survenu lors de ces travaux pourrait être refusé.
Les plafonds de garantie doivent correspondre à la taille des chantiers habituellement réalisés. Un chantier de coupe rase sur plusieurs hectares peut générer des dommages aux tiers bien supérieurs à ceux d’une intervention en jardin privé.
Les exclusions à vérifier concernent notamment les travaux à proximité de lignes électriques, les chantiers en zone habitée, et l’utilisation de matériel non déclaré au contrat. Certains contrats excluent aussi les dommages causés par des machines dont la puissance dépasse un seuil fixé en conditions particulières.
La base de déclenchement du contrat RC Pro (base réclamation ou base fait dommageable) détermine quelle police intervient quand une réclamation arrive après la fin d’un chantier. En base réclamation, c’est le contrat en vigueur au moment de la réclamation qui s’active, pas celui en vigueur lors des travaux.
Les contrats à prévoir pour exercer comme bûcheron
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité professionnelle : un arbre mal abattu qui endommage une toiture, un incendie propagé à une parcelle voisine, une blessure causée à un passant. C’est le contrat central pour tout bûcheron, indépendant ou à la tête d’une équipe.
RC Environnementale
La RC Environnementale couvre les atteintes à l’environnement causées par l’activité forestière : déversement accidentel de carburant ou d’huile hydraulique dans un cours d’eau, destruction de zones humides lors du passage d’engins. Ce risque est rarement couvert par une RC Pro standard et mérite un contrat dédié.
Bris de machine
Le matériel forestier (abatteuse, porteur, tronçonneuse professionnelle) représente un investissement lourd. Le bris de machine couvre les dommages accidentels survenus à ces engins, y compris lors d’un choc avec un obstacle en forêt, sans attendre qu’un tiers soit en cause.
Protection Juridique Entreprise
Un litige avec un propriétaire forestier sur la délimitation d’une coupe, un désaccord avec un donneur d’ordre sur la qualité des travaux, ou un contrôle de l’inspection du travail peuvent générer des frais de défense élevés. La protection juridique entreprise finance ces frais sans que le bûcheron n’ait à les avancer.
Prévoyance TNS
Un bûcheron indépendant blessé lors d’une coupe ne perçoit pas de salaire pendant son arrêt. La prévoyance TNS verse des indemnités journalières et peut couvrir les frais généraux permanents (leasing de matériel, charges fixes) pendant l’indisponibilité, là où la Sécurité sociale des indépendants offre une couverture limitée.
Vos questions sur l’assurance bûcheron
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
